資産1億円でも給付金?住民税非課税世帯の金持ちが生まれるカラクリ
物価高対策や経済支援の名目で度々実施される政府の現金給付。その対象リストの筆頭に並ぶのが「住民税非課税世帯」です。しかし、支給決定の報道が出るたびに、SNSやネット掲示板では「隣の高級外車に乗っている高齢者が給付金をもらっている」「億単位の資産を持つFIRE民が非課税世帯として恩恵を受けているのはおかしい」といった怒りの声が噴出しています。
なぜ、額に汗して働く現役世代が重い税金と社会保険料に苦しむ一方で、莫大な資産を持つ富裕層が「公的な弱者」として手厚い優遇を受けられるのでしょうか。本稿では、制度の盲点を突いた住民税非課税世帯の金持ちが生まれる構造的なカラクリと、不公平感が拭えない税制の深層を取材データに基づき徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住民税の非課税判定は前年の「フロー(所得)」のみで決まり、数億円の預貯金や不動産といった「ストック(資産)」は一切問われない。
- 要点2:手厚い控除を受ける年金生活者や、資産の取り崩し・非課税投資枠を活用するFIRE達成者が合法的に非課税枠へ滑り込んでいる。
- 要点3:給付金だけでなく医療費や介護費用の減免など破格の優遇が存在し、制度改革を求める世論と現役世代の不満がピークに達している。
【カラクリ解明】資産1億円でも非課税?「所得」と「資産」の決定的な壁
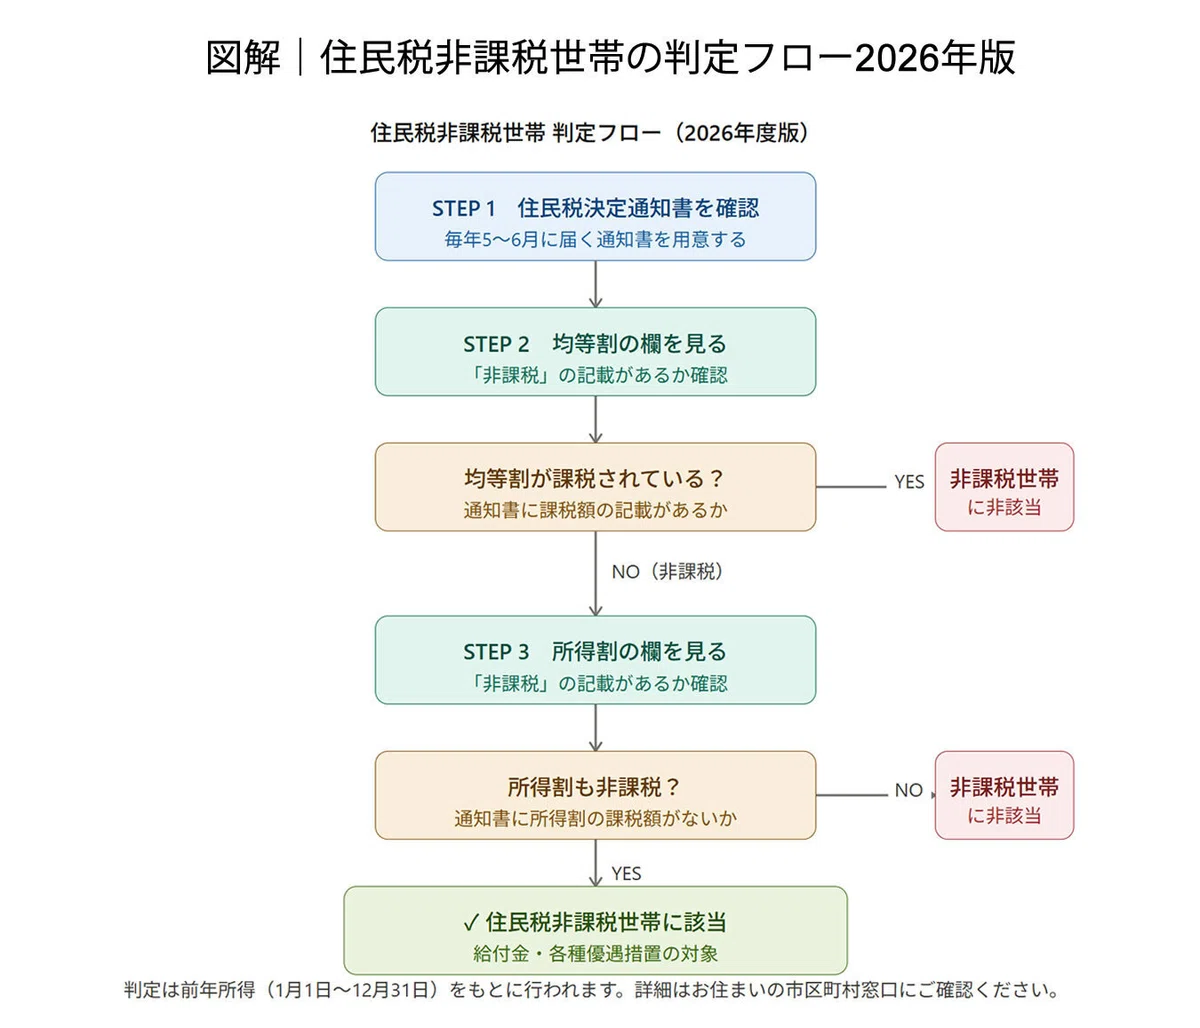
「億単位の貯金があっても住民税非課税世帯になれるのか?」という疑問に対する法律上の回答は、明白に「YES」です。地方税法において、住民税非課税世帯の判定基準に資産は含まれていません。自治体が判定に用いるのは、あくまで前年1年間に得た「課税対象となる所得」の多寡のみです。
生活保護を受給する際には、保有する預貯金や不動産、自家用車などを換金して生活費に充てることが求められる厳格な資産要件が課されます。しかし、住民税非課税世帯の判定においては、金融資産がどれほどあろうと自治体が預貯金の調査を職権で行う法的な権限も仕組みも存在しません。
つまり、都心の一等地に建つ豪邸に暮らし、銀行口座に数億円の預貯金を眠らせていたとしても、前年の課税所得が各自治体の定める基準値以下であれば、法律上は何の疑いもなく「住民税非課税世帯」として認定されます。この「ストック(資産保有額)を無視し、フロー(年間所得)のみを捕捉する」という課税設計の歪みこそが、富裕層でありながら非課税世帯に収まる最大の要因です。

なぜ富裕層が非課税に?年金生活者とFIRE達成者が該当する背景
実際に非課税世帯として恩恵を享受している「隠れ資産家」は、主に2つのグループに分類されます。それぞれの生活実態と制度利用の内情を見ていきます。
1. 潤沢な資産を持ちながら「所得ゼロ」に見える年金生活者
第一のグループは、いわゆる住民税非課税世帯の年金生活者で金持ちに該当する層です。日本の税制では「公的年金等控除」が極めて手厚く設定されています。65歳以上の場合、公的年金受給額が単身者で年155万円以下、夫婦2人世帯(一方が専業主婦・主夫)であれば年211万円程度以下であれば、住民税は非課税となります。
退職金や長年の蓄財によって5,000万円から1億円以上の金融資産を有し、持ち家で家賃負担がない高齢者であっても、受け取る年金額が基準内であれば公的な扱いは「低所得世帯」になります。日々の生活費は非課税の預貯金を取り崩して優雅に過ごしながら、国からの現金給付を漏れなく受け取る実態が全国で散見されます。
2. 資産運用の仕組みを駆使する「富裕層FIRE民」
第二のグループは、近年急増した早期リタイア層、いわゆる住民税非課税世帯のFIRE達成者です。数千万円から数億円の資産を株式や投資信託で運用し、その売却益や配当で暮らしている人々が該当します。
彼らが活用してきたのが、株式配当の分離課税や特定口座(源泉徴収あり)の枠組みです。証券口座内で20.315%の税率で源泉徴収を完結させ、「申告不要」を選択すれば、自治体の住民税算定窓口にはその金融所得が一切上がってきません。税制改正によって所得税と住民税の課税方式の一致が義務付けられた後も、NISA(少額投資非課税制度)の恒久化枠をフル活用したり、含み益のある資産の売却元本部分のみを取り崩して所得計上を極小化させたりする手法を用いて、合法的に非課税ラインを維持するケースが後を絶ちません。
【2026年最新基準】住民税非課税世帯の条件・年収目安と優遇措置一覧
世帯構成や居住地域(級地区分)によって詳細な金額は前後しますが、住民税非課税世帯になるための条件や年収の目安、および受給可能な恩恵を整理した比較データは以下の通りです。
| 世帯区分 | 年収目安(東京23区・1級地) | 資産調査の有無 | 受けられる主な優遇・給付 |
|---|---|---|---|
| 単身・給与所得者 | 年収約100万円以下 | なし(完全不問) | 物価高給付金、国民健康保険料の減免 |
| 高齢単身(65歳以上) | 年金収入約155万円以下 | なし(完全不問) | 高額療養費の上限引き下げ、介護保険料軽減 |
| 高齢夫婦(65歳以上) | 年金収入約211万円以下 | なし(不動産等も不問) | 臨時給付金、各種医療・介護自己負担額の大幅圧縮 |
| 資産形成型FIRE世帯 | 課税所得45万円以下(諸控除前) | なし(数億円保有でも対象) | 給付金受給、保育料無償化、高等教育無償化等 |
見落とされがちですが、住民税非課税世帯が享受する優遇措置のメリットは単なる数万円から十数万円の給付金にとどまりません。病気やケガをした際の「高額療養費制度」における自己負担上限額が月数万円単位で低く抑えられるほか、介護保険料や国民健康保険料の大幅な減額、自治体独自の各種助成など、年間換算で数十万円から百万円規模の経済的恩恵に直結しています。
「ずるい」「現役世代への冒涜」SNSで大炎上する不公平の理由
経済対策が発表されるたびに巻き起こるのが、「住民税非課税世帯への給付金はずるい」という激しいバッシングです。この感情的な反発の根底には、納税者の納得感を著しく損なう構造的な不公平が存在します。
額面年収と可処分所得の逆転現象
取材に応じた都内在住の30代会社員(世帯年収約650万円)は、次のように憤りを露わにします。
「給与明細を見るたびに、引かれる税金と社会保険料の多さにため息が出ます。必死に節約して子育てをしている我が家には1円の給付金も出ず、各種手当の所得制限に怯えているのに、持ち家があって預貯金が数千万円ある近所のお年寄りには非課税世帯として給付金が振り込まれる。真面目に働くのが馬鹿らしくなります」
現行制度では、年収300万〜400万円程度で懸命にフルタイム勤務を続ける単身若手社員は課税され、給付金も受け取れません。対して、数千万円の金融資産を持ちながら年金や非課税枠で暮らすシニアやFIRE民は手厚い支援の対象となるため、生活実感としての「実質的な豊かさ」が逆転する現象が日常化しています。
水平的公平性を損なう「資産要件の欠如」
税制の基本原則には、負担能力に応じて課税する「垂直的公平」と、同じ負担能力を持つ者は等しく負担する「水平的公平」があります。
年間所得が同じ200万円であっても、「貯金が底をつきそうな非正規労働者」と「銀行口座に1億円の資産があるリタイア層」の担税力が同等であるはずがありません。しかし、現在の行政インフラではストックの把握が追いついていないため、住民税非課税世帯の不公平が生じる決定的な理由として世論の批判を浴び続けています。
一般に知られていない盲点とネットの誤解|「抜け道」の代償
ネット上では「意図的に所得を隠して非課税世帯になれば得をする」といった住民税非課税世帯の抜け道を指南する言説が散見されますが、そこには看過できないリスクと落とし穴が存在します。
信用情報の毀損と金融アクセスの喪失
目先の給付金や保険料減額を目当てに所得を極限まで低く抑える戦略は、現役世代にとって致命的なデメリットをもたらします。課税証明書上の所得が極少またはゼロである場合、住宅ローンや自動車ローンの審査にはまず通りません。クレジットカードの新規発行や利用枠の拡大も著しく制限されます。
将来の年金受給額の激減
自営業者やフリーランスが無理な経費計上で所得を圧縮して非課税ラインを狙った場合、将来受け取れる公的年金(国民年金)の受給額の上積みは期待できません。目先の数十万円の恩恵と引き換えに、老後の安定したキャッシュフローを自ら放棄する行為になりかねない点に注意が必要です。
【プロの結論】資産を意識した非課税化に向いている人・慎重になるべき人の判断基準
税制と社会保障の専門的見地から分析すると、非課税世帯のメリットを享受できる層と、狙うべきではない層の境界線は明確に分かれます。
【適格性が高い層】
すでに住宅ローンを完済し、住宅の新規取得や大規模な資金調達の予定が一切ない完全リタイア済みの高齢富裕層、ならびに一生涯を取り崩し資金だけで完結できる金融資産(概ね1億円以上)を構築し終えたFIRE達成者。外部信用を必要としないライフステージにある場合は、制度上の恩恵を最大化しやすいと言えます。
【絶対に避けるべき層】
これから住宅購入、事業拡大、教育ローンの利用などを控えている現役世代。一時的な非課税メリットよりも、低金利での資金調達機会を失う経済的損失の方が遥かに大きくなります。また、将来の制度改正で資産把握が強化された際のペナルティリスクを背負うことになります。

制度改正の行方|マイナンバーと預貯金調査の厳格化は進むのか
不公平感に対する世論の批判を受け、政府や関係省庁でも制度の抜本的見直しに向けた議論が進められています。最大の論点は「給付判定における資産要件の導入」と「マイナンバーを用いた口座情報の紐付け」です。
すでに介護保険制度における施設入所時の補足給付など一部の制度では、預貯金等の資産要件(単身1,000万円以下など)が設けられ、同意に基づく金融機関への残高照会が行われています。しかし、これを数千万人規模に及ぶ住民税非課税世帯の全体判定へ拡大するには、自治体窓口の膨大な事務負荷や個人のプライバシー保護といった高いハードルが立ち塞がっています。
行政デジタル化の進展に伴い、口座管理法に基づくマイナンバーへの預貯金口座の付番は徐々に浸透しつつあります。短期的には即座の資産課税導入は難しいものの、「資産があるのに非課税」という状態に対しては、給付金支給時に自己申告制の資産上限を設けるなど、締め付けが強化される方向へ舵が切られつつあります。
【住民税非課税世帯 金持ち】に関するよくある質問(FAQ)
Q1:預貯金が数千万円あっても、国からの給付金は全額もらえるのですか?
A1:原則として全額受給可能です。現在の緊急支援給付金などの多くは、基準日時点で自治体の住民基本台帳に記録され、世帯全員の住民税が非課税であることのみを受給条件としています。預貯金額を申請書に記載する義務や口座残高の確認は一部の特定給付を除き求められません。
Q2:株式投資の利益や配当金があっても非課税世帯になれますか?
A2:特定口座(源泉徴収あり)を利用し、確定申告を行わずに源泉徴収のみで完結(申告不要制度)させている場合、その譲渡益や配当金は住民税の算定所得に含まれません。ただし、所得税と住民税で異なる課税方式を選択することはできなくなったため、確定申告で損益通算や外国税額控除などを適用した場合は、総所得金額に算入されて非課税枠から外れる場合があります。
Q3:自治体から隠し口座や手持ちの資産を勝手に調査される心配はありませんか?
A3:通常の住民税の賦課決定プロセスにおいて、自治体が令状や本人の同意なしに民間の銀行口座を網羅的に調べることはありません。預貯金の徹底調査が行われるのは、生活保護の受給申請時や、税金の滞納による財産差押え手続きなどの極めて限定的な法的局面のみです。
Q4:住民税非課税世帯を意図的に目指す行為は脱税などの違法行為になりますか?
A4:現行の税法や控除制度のルールに従って所得をコントロールすること自体は「節税」の範疇であり、直ちに違法(脱税)となるわけではありません。ただし、売上を隠す、架空の経費を計上するといった虚偽申告によって非課税世帯を装った場合は、重加算税や刑事告発の対象となる明確な犯罪行為です。
まとめ:税制の構造的矛盾を理解し、冷静に制度と向き合う視点
住民税非課税世帯に資産家が存在し得る現象は、個人の不正ではなく、日本の税制と社会保障が長年抱え続けてきた「フロー課税の限界」という構造的欠陥が表面化したものです。ストックを捕捉できない行政の仕組みが、結果として現役世代への過度な負担集中と不公平感を生み出しています。
感情的に制度の不備を非難するだけでなく、税制の仕組みや優遇措置の実態を正しく知ることは、自身のライフプランや将来の資産防衛を考える上でも極めて重要です。今後のマイナンバー制度の進展や給付基準の見直し議論を注視しながら、制度の恩恵とリスクの双方を冷静に見極める視点が求められています。 (出典: 住民 税 非課税 世帯 金持ち(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
