スイスフランショックの真相と教訓|わずか数分で起きた阿鼻叫喚の全貌
2015年1月15日、平穏だった外国為替市場を突如として未曾有の激震が襲いました。わずか20分足らずの間に為替レートがおよそ40%も乱高下し、世界中のトレーダーが阿鼻叫喚の渦に叩き落とされた「スイスフランショック」です。「中央銀行が保証した防衛ライン」を信じ切っていた投資家たちの口座残高は一瞬で吹き飛び、資産を守るはずの自動ロスカットすら機能しませんでした。
なぜ安全通貨の代表格とされたスイスフランで、これほど壊滅的な暴騰劇が発生したのか。多くのFX業者が連鎖破綻に追い込まれ、数千万円規模の借金を背負う個人が続出した裏には、市場の流動性崩壊と中央銀行の苦渋の決断がありました。発生から年月が経過した2026年の現在においても、金融リスク管理の最重要ケーススタディとして語り継がれる歴史的事件の全貌を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:2015年1月15日、スイス国立銀行(SNB)が事前予告なく「1ユーロ=1.20スイスフラン」の為替上限を撤廃した電撃発表が引き金となった。
- 要点2:買い気配が市場から完全に消滅したことでロスカットが作動せず、注文が遥か下のレートで約定した結果、莫大な追証(借金)が発生した。
- 要点3:英アルパリなどの大手業者が破綻し、現在のFX市場における流動性管理やレバレッジ戦略の根本的見直しを迫る契機となった。
スイスフランショックはなぜ起きたのか?スイス国立銀行による上限撤廃の真相
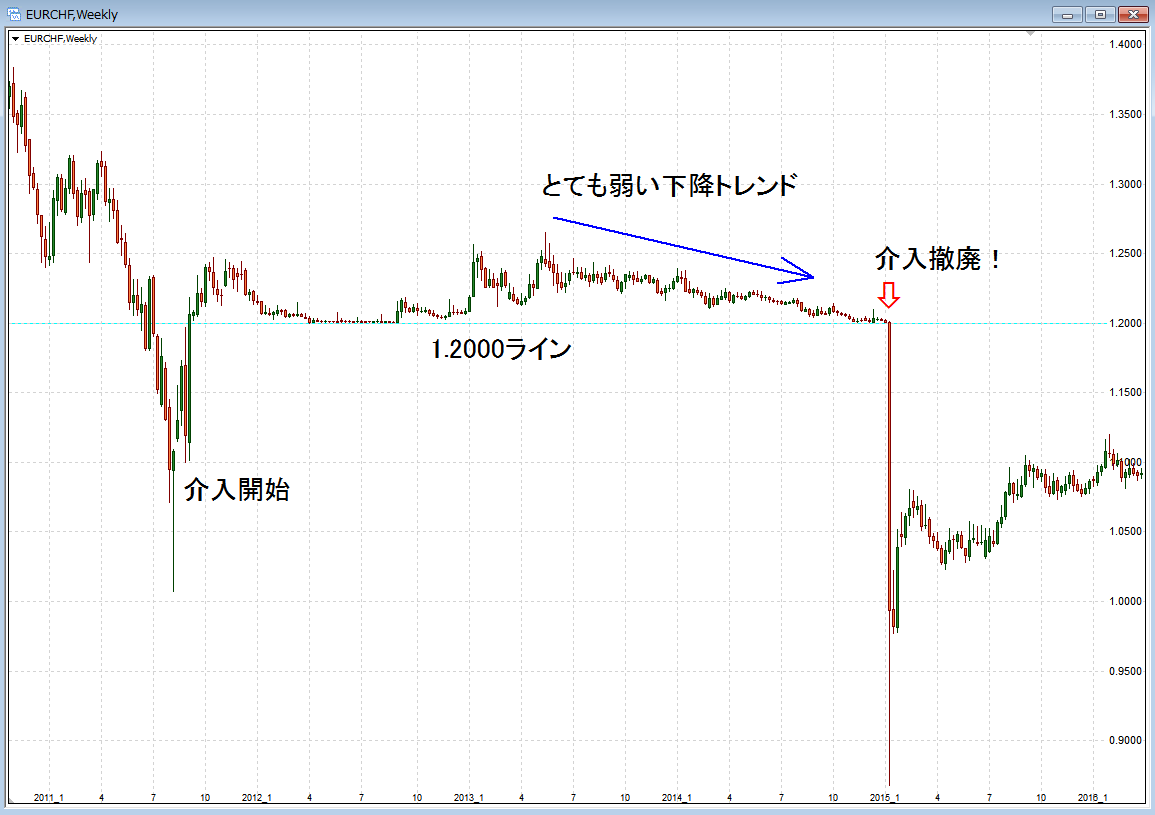
スイスフランショックはいつ起きたのか――その発端は、2015年1月15日午前10時30分(スイス時間/日本時間18時30分)に配信されたスイス国立銀行(SNB)のわずか数行のプレスリリースでした。そこには、2011年9月以来3年以上にわたって維持されてきた「1ユーロ=1.20スイスフラン」の防衛ライン(為替上限)を即座に撤廃する旨が記されていました。
スイスフランショック原因の根底にあったのは、欧州中央銀行(ECB)が導入を目前に控えていた大規模な量的金融緩和政策です。当時、欧州債務危機の影響からユーロ安圧力が強まる中、逃避資金として選好されたスイスフランは猛烈な買い圧力に晒されていました。SNBは自国の輸出産業を守るため、無制限に自国通貨売り・ユーロ買いの為替介入を継続し、ユーロの下値を1.20フランに固定し続けていたのです。
しかし、ECBによる国債買い入れプログラムの開始が確実視されると、ユーロのさらなる暴落は避けられない情勢となりました。防衛ラインを死守し続ければ、SNBの外貨準備は際限なく膨張し、中央銀行自体のバランスシートが崩壊する危険水準に達していたのです。当時の総裁トーマス・ジョルダン氏は、まさに「防衛の限界」を迎えていた事実を認めています。市場に微塵も予兆を感じさせず、直前まで「上限維持は金融政策の要柱である」と公言していた中での電撃発表でした。

【チャートが消えた20分間】ユーロスイスフランの歴史的暴落と流動性崩壊
発表直後、ユーロスイスフランチャートは世界の金融史上で類を見ない垂直落下を描きました。1ユーロ=1.20スイスフラン近辺で張り付いていた相場は、発表から数分で一時0.85フラン水準まで下落。下落率は実に約30%〜40%に達し、対円でも1スイスフラン=115円前後から一気に160円台へと跳ね上がる歴史的なスイスフラン為替レート暴騰を記録しました。
この激変の最中に起きたのが、インターバンク市場における「流動性の完全消失」です。世界中の大手プライムブローカーやマーケットメイカーが一斉にプライシング(気配値の提示)を停止。ユーロを売ってスイスフランを買いたい注文が何百億単位で殺到する一方で、暴騰するスイスフランを売ってユーロを買うリスクを引き受ける市場参加者は皆無となりました。
取引画面のレート表示は固まり、プライスが数千ピップス単位で「ワープ」する現象が発生。普段ならミリ秒単位で取引が成立するハイテク市場が、実質的な機能停止に陥りました。買い手が存在しないブラックホールのような真空地帯が生じたことこそが、後述する個人投資家破産経緯の決定打となります。
なぜロスカットは作動しなかったのか?FX追証と阿鼻叫喚の借金地獄
FX取引には、証拠金以上の損失を防ぐために「強制ロスカット」というセーフティネットが存在します。しかし、この日ばかりはシステムがまったく救いになりませんでした。ロスカット未執行理由の核心は、「注文のトリガーレート」と「実際に約定可能な市場レート」の間に生じた壊滅的な乖離(スリッページ)にあります。
多くのトレーダーは「スイス中銀が1.20を守るのだから、1.1990に逆指値損切り注文を入れておけば最大でも数万円の損失で済む」と考え、限界までレバレッジをかけてユーロスイスフランを買い建てていました。しかし、1.2000を下回った瞬間、次に成立した市場価格は0.9000や0.8500だったのです。ロスカットシステムは注文を出したものの、途中の価格帯に約定相手が存在しなかったため、口座残高がゼロになるどころか、一瞬で数百万円から数千万円のマイナス残高へと突き抜けて約定しました。
取引終了後、トレーダーたちの手元に残ったのはFX追証阿鼻叫喚の通知でした。国内FX業者は金融商品取引法第39条により「顧客の損失補填」が厳格に禁止されているため、口座残高がマイナスになった場合、それは業者に対する法的な未収金債務、すなわち「スイスフランショック借金」となります。当時、ネット掲示板やSNSには、目を疑うような惨状が生々しく投稿されました。
「仕事から帰って画面を開いたら、口座残高がマイナス3,200万円になっていた」「自宅を担保に入れるか破産するしかない」といった悲痛な叫びが連日投稿され、国内だけでも数千人が多額の追証を請求される事態となったのです。自己破産を申し立てても、FX取引による債務は破産法上の「免責不許可事由」に該当する可能性があり、裁判所の裁量免責を勝ち取るために過酷な法的手続きを強いられた実例が数多く報告されています。
名門ブローカーの連鎖倒産|アルパリ破綻の真相とゼロカット未収金問題
被害を受けたのは個人投資家だけではありませんでした。顧客のマイナス残高を回収できなくなったFXブローカー自身も、天文学的な未収金によって瞬く間に債務超過へと転落しました。その象徴が、英国の大手老舗ブローカーであるアルパリ破綻真相です。
アルパリ(Alpari UK)はプレミアリーグの名門ウェストハムのスポンサーを務めるほどの世界的企業でしたが、顧客口座のマイナス残高が約4,500万ドル(当時のレートで約53億円)に膨張。同社はこの損失を自力で吸収できず、発表の翌日である1月16日に破産手続きの開始を余儀なくされました。同様に、米FX最大手の一角であったFXCMも巨額の損失を抱えて経営危機に陥り、投資会社ルカディア・ナショナルから高金利の緊急融資を受けて辛うじて生き残るなど、業界全体が再編を余儀なくされました。
ここで大きな議論を呼んだのが、海外FX業者を中心に採用されている「ゼロカットシステム」の存在です。ゼロカットシステム未収金は本来業者が肩代わりする規約ですが、急激なショックによってゼロカットの維持を反故にし、遡及して顧客へ損失を請求する悪質業者や、そのまま閉鎖・逃亡する新興ブローカーが海外で散見されました。一方で、資金力のある一部の優良業者は自社資金で全額を補填し、顧客の借金を免除したことで明暗がくっきりと分かれました。
| 取引環境・市場参加者 | ショック時の発生事象 | 追証(未収金)の取り扱い | 編集部の見解・実態リスク |
|---|---|---|---|
| 国内FX業者(個人) | 数千pipsの値飛びで約定、レバレッジ25倍でも口座残高が大幅マイナス化 | 法律上ゼロカット禁止のため、全額が法的な借金として請求された | 資金管理を無視したハイレバ運用者は壊滅。ロスカット神話が完全に崩壊した |
| 海外FX業者(大手) | ハイレバレッジ口座が一瞬で破綻するも、自己資本力で損失を吸収 | 規約通りゼロカットを執行し、追証請求なし(残高ゼロにリセット) | トレーダーは借金を免れたが、業者の財務体質次第で生死が分かれる紙一重の状況 |
| 海外FX業者(中小・破綻組) | 顧客の未収金回収不能により、アルパリUKのように即時経営破綻 | 破産管財人の管理下に置かれ、預託金全体の出金停止・凍結が発生 | ショック時に利益を出していた勝ちトレーダーすら資金を引き出せない二重被害 |
| 機関投資家・ヘッジファンド | プライムブローカーの流動性遮断により、数億ドル規模のポジションが孤立 | マージンコールの嵐となり、複数ファンドが解散・清算に追い込まれる | プロの市場参加者でも中央銀行のペッグ外しには対抗不可能だった証明 |
【実態検証】投資家心理を破壊した「正常性バイアス」と市場の盲点
当時、現場のトレーダーたちはなぜこれほど無謀なポジションを取り続けてしまったのか。金融行動心理学の観点から見直すと、そこには恐るべき「正常性バイアス」と「コミットメントのエスカレーション」が働いていました。
SNBは過去3年間にわたり、1.20の防衛ラインにタッチするたびに数兆円規模の介入を行ってレートを押し戻していました。市場参加者の脳内には「中央銀行が背中にいるから、1.2005で買えば絶対に負けない。下値リスクはゼロで、上値の利益だけを狙えるノーリスクのボーナス相場だ」という強固な刷り込みが完成していたのです。この集団的な過信が、証拠金維持率ギリギリまでポジションを膨らませるレバレッジ過剰状態を招きました。
当時のトレーダーの手記や金融庁・決済機関の報告書を紐解くと、発表の直前、ユーロスイスフランの買いポジションの偏りは歴史的な極値に達していました。逆張りのプロスペクト理論が働き、「万が一下がっても中銀が守るはずだ」と損切り設定を外していた投資家すら珍しくありませんでした。絶対的な安全神話が成立した相場こそ、一度前提が崩れた瞬間に誰も買い手のいない奈落へと変わるという、市場の冷徹な構造的欠陥が浮き彫りとなったのです。
【プロの結論】相場の暴落に巻き込まれない人・FXで大失敗する人の判断基準
過去の相場ショックの分析を踏まえ、マーケットで生き残り続ける投資家と、一撃で市場から退場させられる投資家の間には明確な分水嶺が存在します。
大失敗を招く典型的な行動パターン:
- 「中央銀行や政府の公式声明」を100%信用し、ペッグ相場や介入ラインを盲信してフルレバレッジを張る。
- 「ストップロス(逆指値)を入れているから資金以上の損失は出ない」と誤解し、流動性枯渇によるスリッページを計算に入れていない。
- 単一の通貨ペア、特に政策的に価格が歪められている通貨に資産の大部分を集中投資する。
市場で生き残り続ける賢明な判断基準:
- 政策的に歪められた相場(ペッグ制や事実上の固定相場)は「いつか歪みが是正される爆弾」と認識し、絶対に手を出さない。
- 強制ロスカットを安全装置ではなく「最後の非常口」と位置づけ、平常時の証拠金維持率を数千パーセント単位で高く維持する。
- 突発的なブラック・スワン(予測不能な事象)が起きても、口座全体の損失が純資産の数パーセント以内に収まるよう厳格な資金管理を徹底する。
スイスフランショックの教訓と現在|2026年の為替市場で生き残る指針
スイスフランショック現在、世界の外国為替市場はあの日の悪夢から学んだ教訓をもとに構造改革を進めてきました。主要国の金融監督当局(日本の金融庁や欧州ESMAなど)は、相次ぐショックを受けて個人投資家のレバレッジ規制を厳格化し、ブローカーに対するストレステストや流動性リスク管理の引き上げを義務付けました。
また、FXブローカー側もリスク管理システムを大幅に刷新。重要指標発表時や中央銀行会合の前後にスイスフランなどの特定通貨のスプレッドを拡大させたり、必要証拠金率を一時的に引き上げるなど、急激な値飛びによるマイナス残高の発生を未然に防ぐ仕組みが標準化されています。
しかし、技術が進歩した2026年の環境下であっても、「買い手と売り手のバランスが完全に崩壊した際、注文が通らなくなる」という金融市場の物理的リスクは消滅していません。中央銀行の政策転換や地政学的激変は、いついかなる時代でも唐突に訪れます。「歴史上、絶対に破られない防衛ラインなど存在しない」という冷徹な事実を心に刻み、不測の事態を想定したポジション管理を怠らないことこそが、トレーダーが市場で生き残る唯一の防壁です。
【スイス フラン ショック】に関するよくある質問(FAQ)
Q1:スイスフランショックはいつ発生し、どのくらいレートが動いたのですか?
A1:2015年1月15日午前10時30分(スイス時間/日本時間18時30分)に発生しました。スイス国立銀行の発表からわずか数分の間に、ユーロスイスフランは1.20フランから一時0.85フラン付近まで約30〜40%急落し、スイスフラン対円でも115円前後から160円台へと歴史的な大暴騰を記録しました。
Q2:なぜ強制ロスカットが執行されず、多額の追証(借金)が発生したのですか?
A2:市場からスイスフランの売り手(買い注文を引き受ける相手)が完全に消滅し、流動性が枯渇したためです。約定可能な価格が存在せず、システムがロスカット注文を出しても遥か下のレートでしか成立しませんでした。この「値飛び(スリッページ)」により、口座残高がゼロを大幅に下回り、国内FX業者を利用していた多くの投資家が法律に基づく未収金債務(借金)を背負うことになりました。
Q3:現在のFX市場では、スイスフランショックのような暴落リスクは防げるのでしょうか?
A3:各業者のストレステスト強化や証拠金規制の見直しにより、業者の財務破綻リスクは一定程度軽減されています。しかし、「流動性が消失した際の約定拒否やスリッページ」という市場の根本構造は変わっていません。中央銀行が介入する固定相場的な通貨ペアでの過度なレバレッジを避け、証拠金に十分な余力を持たせる個人のリスク管理が現在でも不可欠です。
まとめ:歴史の教訓を刻み、リスクと向き合うための指針
スイスフランショックは、単なる一過性の為替暴騰劇ではなく、「中央銀行への過信」「相場の流動性リスク」「ロスカットの機能不全」が重なり合って起きた金融史に残る大災害でした。わずか数分の出来事が、名門企業の看板を下ろさせ、無数の投資家の人生設計を根底から覆した事実は、どれほど時代が進んでも色褪せることはありません。
相場において「100%安全」「絶対に破られない壁」を信じることは、自らの命綱を手放すことと同義です。市場が平穏に見える時こそ、背後にあるテールリスクを見据え、徹底した余力管理と冷静な資金配分を怠らない姿勢が求められます。 (出典: スイス フラン ショック(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
