生活保護と緊急貸付の真実|受給中・申請中の審査基準と即日対策
給湯器の故障、医療費の急な自己負担、冠婚葬祭など、予期せぬ出費で手元の資金が底をついたとき、多くの人が真っ先に思い浮かべるのが「公的な緊急貸付」です。しかし、生活保護を受給している最中や、まさにいま生活保護を申請しようとしている困窮状態において、社会福祉協議会の貸付制度は本当に利用できるのでしょうか。
ネット上には「無利子で即日借りられる」「生活保護でも緊急小口資金は受給可能」といった無責任な情報が散見されますが、法制度上のルールを誤解したまま手続きを進めると、保護費の減額や不正受給トラブルに直結しかねません。現場の福祉行政の運用ルールと、2026年現在の法規範に基づき、知られざる「つなぎ資金制度」の実態や正しい救済ルートを解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:生活保護受給中の「生活福祉資金貸付(緊急小口資金等)」の新規借入は、他法優先の原則と返済原資の観点から原則として認められない。
- 要点2:生活保護の「申請中」で決定までの当座の生活費が枯渇している場合に限り、最大10万円の「臨時特例つなぎ資金貸付制度」が利用可能。
- 要点3:受給中の急な物入りは「借入」ではなく福祉事務所の「一時扶助」で対応するのが鉄則であり、無断借入は全額「収入認定」されて保護費が削減される。
生活保護受給中でも緊急貸付は受けられる?決定的な審査基準と「他法優先」の壁
結論から申し上げますと、すでに生活保護を受給している世帯が、社会福祉協議会の「緊急小口資金」などの生活福祉資金貸付制度を新たに利用することは原則として不可能です。この結論に至る背景には、生活保護法が定める極めて厳格な2つの基本原則が存在します。
第1の壁は、生活保護法第4条に規定される「他法優先(補足性)の原則」です。生活保護は、利用し得る資産、能力、あらゆる法制度(雇用保険、年金、各種公的貸付など)を活用してもなお最低限度の生活が維持できない場合に、最終的なセーフティネットとして発動します。つまり、「貸付を受けられる状態にある人」は本来、生活保護の対象外であり、すでに生活保護を受給しているということは「これ以上借入による生活維持ができない」と国から認定されていることを意味します。
第2の壁は、返済原資の問題です。生活保護費は、受給者の健康で文化的な最低限度の生活を保障するために税金から支給されている公金です。生活保護法上、保護費を借金の返済に充てる行為は厳しく禁じられています。公的融資であっても「貸付」である以上は将来的な償還(返済)義務が発生するため、返済原資を保護費に頼らざるを得ない受給者に対して福祉公金から新たな貸付を行うことは、制度の構造的矛盾を生んでしまうのです。
福祉行政の関係者によると、「窓口で生活保護受給者から緊急貸付の相談を受けるケースは後を絶たないが、貸付を実行すれば受給者を多重債務のリスクに晒すことになるため、現行法規上、受け付けられない」と明かしています。まずはこの前提を正しく認識することが、誤った選択を避ける第一歩となります。
申請決定までの空白を救う「臨時特例つなぎ資金貸付制度」と現場の実態
受給中の借入が閉ざされている一方で、例外的に制度として確立されているのが、生活保護申請中のつなぎ融資です。生活保護を福祉事務所へ申請してから実際に受給開始の可否が決定するまでには、生活保護法第24条第3項の規定により、原則14日以内(特別な調査が必要な場合でも最長30日以内)の日数を要します。
住居喪失者や手持ち金が数百円しかない困窮者の場合、この14〜30日間の審査期間を生き延びる食費や宿泊費すら工面できない深刻な「制度の空白期間」が発生します。この極限状態を埋めるために用意されているのが、「臨時特例つなぎ資金貸付制度」です。
厚生労働省の実施要領に基づき、各市区町村の社会福祉協議会が実施主体となって運用されている本制度は、以下の厳格な条件を満たす場合にのみ適用されます。
実務上の貸付限度額は最大10万円で、利子は無利子、連帯保証人も不要です。交付までのスピードは通常数日から1週間程度とされ、生活保護の受給開始が決定した際、初回に支給される保護費(または遡及支給分)の中から一括して全額を返済(償還)する仕組みが取られています。
ただし、現場の支援員や社会福祉士の手記では、「つなぎ資金の相談窓口である社会福祉協議会と、保護の決定機関である福祉事務所の連携がスムーズにいかない場合、貸付の実行までに数日間のタイムラグが生じ、その間の食費支援を民間のフードバンクやシェルターに頼らざるを得ないケースが依然として存在する」という課題も指摘されています。利用を検討する場合は、保護申請を行ったその日のうちに、担当ケースワーカーへ「つなぎ資金を利用したい」と明確に申し出ることが不可欠です。
【徹底比較】公的支援制度の違いと限界一覧表
生活困窮に直面した際、どの制度にアプローチすべきかは、現在の受給状況や資金使途によってまったく異なります。混同されやすい主要な公的制度の違いを以下の比較表にまとめました。
| 制度名称 | 対象者と借入上限額 | 生活保護との関係性 | 編集部の見解・評価 |
|---|---|---|---|
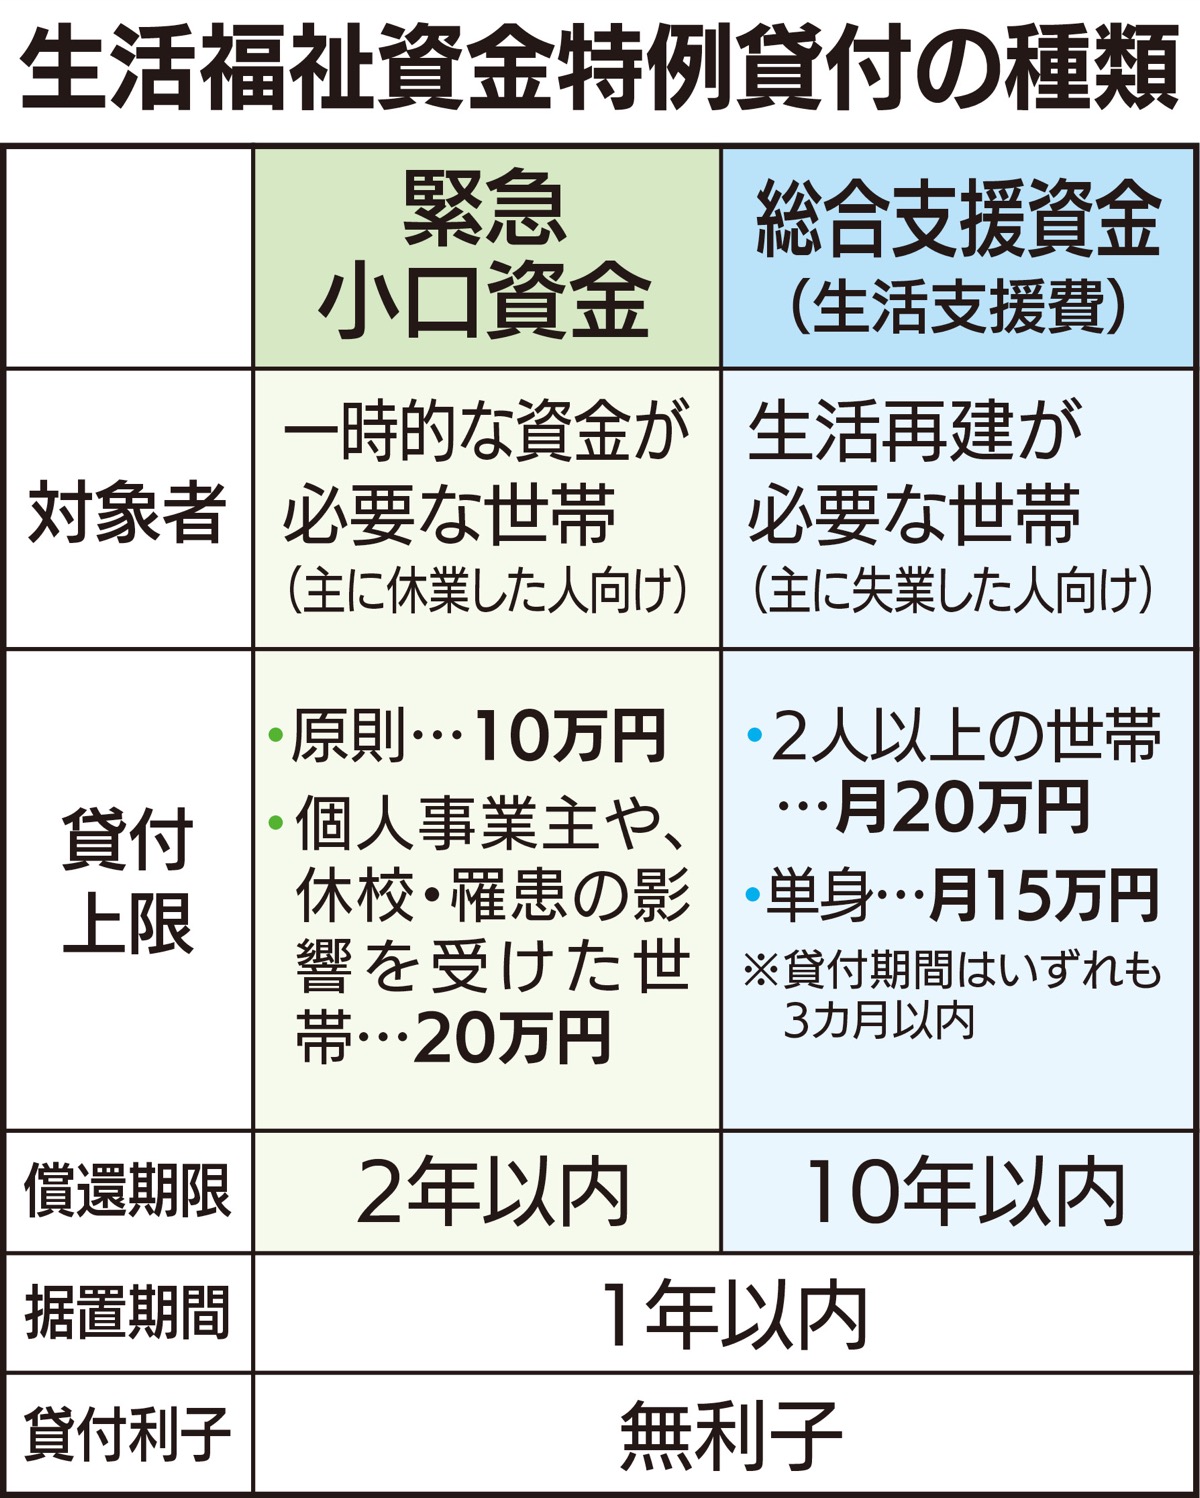
| 生活福祉資金 (緊急小口資金) | 低所得世帯 上限額:原則10万円 (無利子・保証人不要) | 受給中は原則不可 (自立が見込める低所得世帯向け) | コロナ特例受付終了後の通常枠。自立相談支援機関による面接とプラン作成が必須。 |
| 臨時特例つなぎ資金 貸付制度 | 住居喪失等の離職者 上限額:10万円 (無利子・保証人不要) | 生活保護「申請中」のみ利用可能 (決定後に初回保護費で返済) | 保護決定までの生命線。手持ち金ゼロで路上生活リスクがある際の唯一の公的貸付。 |
| 生活保護の 一時扶助(給付) | 生活保護受給世帯 実費支給(基準額あり) (返済義務なし・給付) | 受給中の急な出費に対応する正当な手段 | 借入ではなく給付金。家具什器・医療・転居など使途が限定されるが返済負担なし。 |
| 民間カードローン・ 消費者金融 | 安定収入のある個人 年収の3分の1まで (金利3.0〜18.0%程度) | 事実上の利用不可 (借入金は収入認定され減額) | 受給者が無断借入すると保護費全額カットと返還請求のリスク。絶対に避けるべき。 |
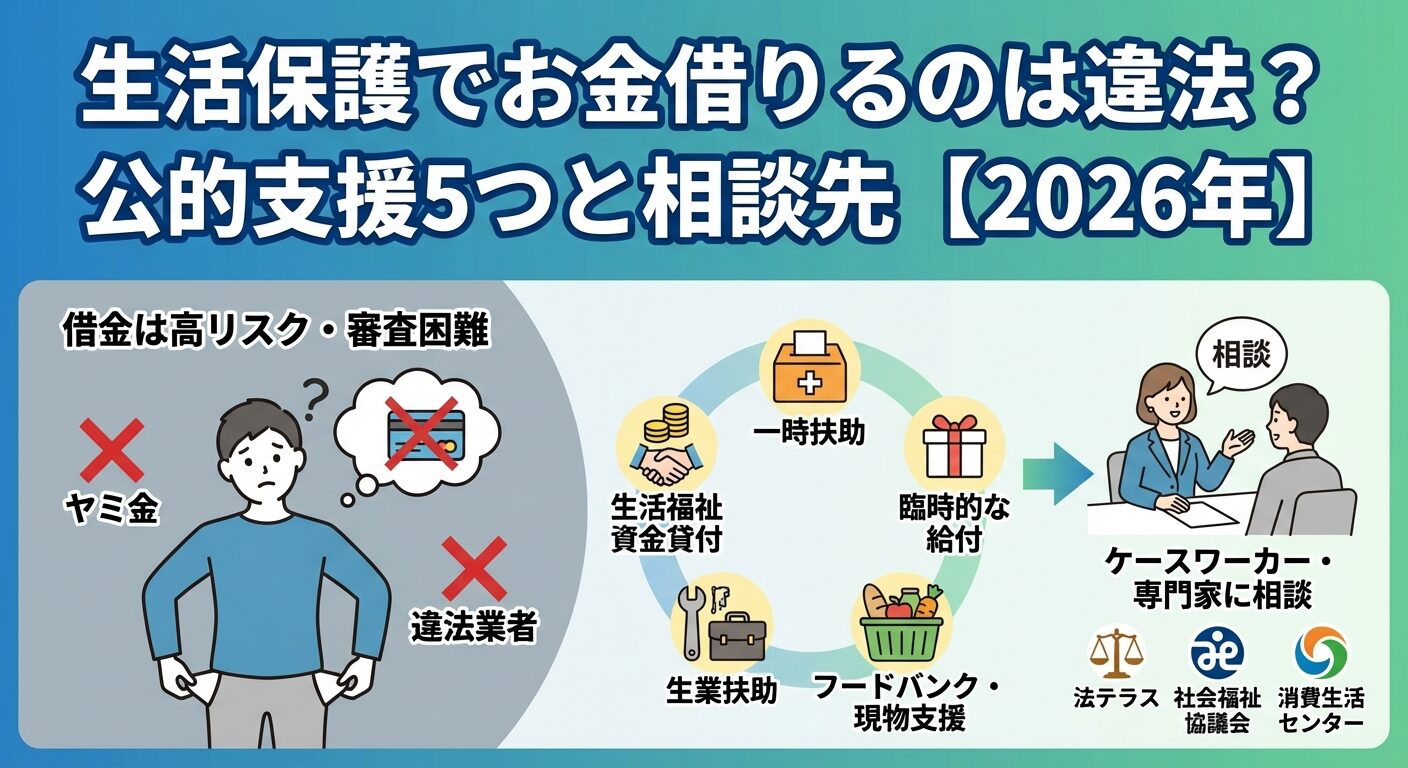
公的制度の大きな特徴は、「貸付」であっても即日融資には対応していない点です。警察庁データベースへの暴力団照会や世帯状況の裏付け調査が法律で義務付けられており、最短でも1週間前後の日数を要します。「即日で現金が必要」という焦りから違法な個人間融資やヤミ金融に手を出してしまう受給者が後を絶ちませんが、それは自滅行為以外の何物でもありません。
一般に知られていない盲点とネットの誤解|「借入=収入認定」の落とし穴
ネット上のQ&AサイトやSNSで極めて多く見られるのが、「消費者金融や知人からこっそりお金を借りれば福祉事務所にバレないのではないか」という安易な書き込みです。しかし、これは生活保護制度の根幹を揺るがす極めて危険な行為です。
生活保護法における大原則として、受給者の手元に入ってきた金銭は、それが労働収入であろうと、仕送りであろうと、金融機関や知人からの「借入金」であろうと、すべて原則として「収入認定」の対象となります。借金をしても手元のお金が増えることは一切ありません。
例えば、冠婚葬祭などでどうしても足りず、消費者金融から10万円を借りたとします。福祉事務所がこれを把握した場合、翌月の生活保護費から10万円がそのまま差し引かれます。手元に残るのは「10万円の現金」ではなく、「減額された保護費」と「利息付きの10万円の借金」だけです。受給者は借金の利息分だけ確実に生活が困窮し、破綻へ追い込まれます。
さらに福祉事務所は、生活保護法第29条に基づく強力な調査権限を持っています。管内の銀行口座、郵便貯金、生命保険、信用情報機関への定期的な照会を職権で行使できるため、秘密裏の借入や不自然な口座入金は確実に発覚します。意図的に隠匿していた場合は「不正受給」とみなされ、法第78条に基づく徴収金(受給額の返還+最大40%の加算金)が科される重いペナルティに直面します。
また、「次の生活保護の支給日までの生活費が足りないから前借りしたい」という相談も頻発しますが、生活保護費の前倒し支給(前借り)は制度上一切認められていません。支給日前に資金が枯渇した場合は、借入を画策するのではなく、直ちに担当ケースワーカーに現状を相談し、地域のフードバンクからの食料提供や緊急一時的な現物給付などの正規のルートを頼らなければなりません。
【実態検証】利用者の生の声と審査落ち・窓口トラブルのリアル
生活福祉資金や生活保護の相談現場では、制度の狭間に落ちた市民の悲痛な声が日々渦巻いています。オンライン上の掲示板や困窮者支援団体の相談記録を検証すると、共通するリアルな実態が浮かび上がってきます。
社会福祉協議会の窓口相談で「緊急小口資金 審査落ち」となった人たちの証言を分析すると、不認定となる主な理由は以下の3点に集約されます。
第一に、「現在無収入であり、償還(返済)の見通しが立たない」という理由です。社会福祉協議会の貸付は給付ではなく融資であるため、据置期間終了後に月々の返済を行えるだけの収入基盤(就職の内定や再就職活動の具体的な進捗)が確認できない場合、審査担当者は貸付を拒否せざるを得ません。
第二に、「多重債務がすでに限界に達している」ケースです。信用情報上に過度な延滞記録や債務整理中の履歴がある場合、生活福祉資金を貸し付けても根本的な家計再建に寄与しないと判断されます。この段階にある困窮者は、貸付制度ではなく「生活困窮者自立支援制度」に基づく家計改善支援や法テラスによる自己破産手続きへ誘導されるのが実情です。
ネット上の手記には「社会福祉協議会に行ったら『うちでは無理だから福祉事務所へ行け』と言われ、福祉事務所に行ったら『まだ働ける年齢だから社協の貸付を申し込め』とたらい回しにされた」という深刻な体験談が数多く投稿されています。現場の窓口担当者ごとの知識差や、水際作戦まがいの対応が利用者を疲弊させている側面は否定できません。
こうした構造的トラブルを回避するためには、単独で窓口に乗り込むのではなく、生活困窮者自立支援制度の自立相談支援窓口や、地域の認定NPO法人、弁護士などの専門家を同行させることが、適正な支援を引き出すための極めて有効な防衛策となっています。

一般の貸付制度と異なる「返済免除」の条件と特例措置の総括
公的融資を語る上で欠かせないのが、過去の大規模特例貸付とその返済免除の仕組みです。かつて新型コロナウイルス感染症の影響で特例実施された緊急小口資金および総合支援資金(令和4年9月末に申請受付終了)を利用した世帯に対し、現在も返済免除の手続きが進められています。
この特例貸付において設定された「返済免除の要件」は、極めて明確です。
- 要件1:借入人および世帯主が、判定年度において「住民税非課税(均等割・所得割ともに非課税)」であること。
- 要件2:現在、生活保護を受給中であること(生活保護受給世帯は申請により償還免除の対象)。
- 要件3:精神障害者保健福祉手帳(1級)や身体障害者手帳(1・2級)の交付を受けているなど、著しい生活困難状態が継続していること。
現在、生活保護を受給している世帯が過去にこの特例貸付を借りていた場合、社会福祉協議会に対して生活保護受給証明書を添付して免除申請書を提出すれば、残債の返済義務は全額免除されます。これは「保護費から借金を返済させてはならない」という法理念を徹底するための救済措置です。
ただし、現在新規に申し込む「通常の生活福祉資金貸付」には、こうした手厚い自動免除規定はありません。あくまで原則返済が前提であり、「生活保護を受ければ借金がチャラになるから、とりあえず社協で借りておこう」という甘い目論見は通用しない点に強い注意が必要です。
【プロの結論】公的救済を使いこなすための判断基準と行動フロー
家族社会学や生活困窮者支援の視点から言えるのは、困窮期において最も危険なのは「目先の現金を調達しようとして借金を重ね、心理的バウンダリー(判断の境界線)を崩壊させること」です。公的融資や救済制度の利用においては、自身の置かれたフェーズに応じて明確な意思決定を行わなければなりません。
制度選択の明確な判断基準
【生活福祉資金(緊急小口資金など)をおすすめできる人】
- 一時的な休職や減収に見舞われているが、数か月以内に復職・就職による収入回復が客観的に見込める人。
- 家賃や公共料金の支払いが1か月分程度滞留しているが、多重債務を抱えていない人。
- 生活困窮者自立支援制度のプラン策定に同意し、家計の再建計画を立てられる人。
【緊急貸付を絶対に避けるべき人(生活保護申請を直ちに検討すべき人)】
- すでに生活保護を受給している人(制度上、借入自体が不適切)。
- 病気や障害、高齢などの理由で、今後数か月〜数年にわたり就労による自立収入が見込めない人。
- 消費者金融やカードローンなど複数の金融機関からの借入残高があり、自転車操業に陥っている人。
- 手持ち金が数千円以下で、数日間の食費すら工面できない極限状態にある人。
借金によって糊塗した生活は、返済期日が到来するたびに精神を蝕みます。借入によって解決しようとする発想そのものを転換し、「自立した生活が維持できない状態」を受け入れて速やかに生活保護の申請へ向かうことこそが、最も理にかなった生活再建のスタートラインです。
【生活 保護 緊急 貸付】に関するよくある質問(FAQ)
Q1:生活困窮で今すぐお金が必要です。公的融資で「即日融資」を受けられる窓口はありますか?
A1:公的な融資制度において即日融資に対応している窓口は存在しません。社会福祉協議会の緊急小口資金でも審査や確認に最短1週間程度を要します。当日・翌日の食費すらなく命に関わる状況であれば、社会福祉協議会ではなく福祉事務所へ行き、緊急の保護申請を行うか、地域のNPO等による緊急食料支援・一時シェルターの確保を要請してください。
Q2:生活保護の受給中に家電が壊れたり急病になった場合、借入以外にどんな対応策がありますか?
A2:福祉事務所に申請できる「一時扶助」を活用します。例えば、冷蔵庫や洗濯機が壊れた場合の「家具什器費」、通院のための「医療扶助(交通費等)」、転居が必要になった場合の「敷金等」など、要件を満たせば返済不要の給付金として支給されます。必ず事前にケースワーカーへ見積書を提出して相談してください。
Q3:過去に借りた緊急小口資金の返済が残っていますが、生活保護を申請できますか?
A3:全く問題なく申請できます。借金があること自体は生活保護の受給要件を妨げません。ただし、受給開始後は保護費から借金を返済することは認められないため、社会福祉協議会の貸付であれば免除申請や返済猶予の手続きを行い、消費者金融等の民間借入であれば法テラスを利用して自己破産手続きを進めるのが通例です。
Q4:支給日より前に生活費を使い果たしてしまった場合、保護費の前借りは可能ですか?
A4:法律上、いかなる理由があっても支給日の前倒し(前借り)は一切認められていません。家計管理が破綻して食費が底をついた場合は、ケースワーカーや自立相談支援機関に相談し、フードバンクの食料現物給付や家計改善支援プログラムの支援を受けることになります。
まとめ:今後の動向と失敗しないための判断基準
2026年現在の福祉行政において、セーフティネットの役割分担はより明確化されています。「自立の可能性と返済能力がある低所得世帯」には生活福祉資金貸付や生活困窮者自立支援制度が機能し、「困窮が深刻化し自力再建が不可能な世帯」には生活保護制度が適用されます。
生活保護の受給中に安易な緊急貸付を求めたり、無断で借入を行ったりすることは、救済になるどころか、収入認定による保護費減額や不正受給調査という最悪の結末を招きます。また、申請中であれば「臨時特例つなぎ資金貸付制度」、受給中であれば「一時扶助」という、法に基づいた正当な防貧システムがすでに構築されています。
ネット上の不正確な情報や即日融資を謳う甘い罠に惑わされることなく、まずは市区町村の福祉事務所や社会福祉協議会、あるいは信頼できる生活困窮者支援団体へ現状をありのままに開示し、正規の公的支援ルートに乗せることが、生活を立て直す唯一の確実な道です。 (出典: 生活 保護 緊急 貸付(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
