年収600万は勝ち組か?手取りと生活水準の真相【2026最新】
国税庁の統計や各種マネー調査において、ひとつの大きな節目とされるのが「額面年収600万円」という水準です。給与所得者の平均年収を100万円以上上回ることから、世間一般では「勝ち組」「高所得者予備軍」と見なされる場面も少なくありません。しかし、現場のビジネスパーソンや子育て世代に取材を行うと、「毎月のやりくりに余裕がない」「税金と社会保険料に引かれすぎて手元に残らない」といった悲鳴に近い本音が噴出しています。
なぜ統計上の上位層でありながら、暮らしの現場では豊かさを実感できない人が続出しているのでしょうか。2026年現在の税制やインフレ局面を踏まえ、独身・既婚子育て世帯別のリアルな家計簿、住宅ローンや車の現実的な予算、そして可処分所得を最大化する実践的な防衛策まで、余すところなく解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:年収600万円の実際の手取り額は約450万〜490万円(月額約38万〜39万円)にとどまり、額面の約2割強が税金と社会保険料で差し引かれる。
- 要点2:給与所得者全体の上位約20〜25%に位置するものの、扶養家族の有無や居住地域(都市部と地方)によって「裕福さの実感」には極端な格差が存在する。
- 要点3:金利上昇傾向にある2026年の住宅ローンや教育費を乗り切るには、見栄による支出を削り、新NISAやふるさと納税を組み合わせた資産防衛が不可欠となる。
【数字で見る現実】年収600万円の手取り額と人口割合の決定的な真実
給与明細に印字される「支給総額600万円」という数字と、実際に銀行口座へ振り込まれる金額には、無視できない大きな乖離が存在します。額面年収から差し引かれる年収600万税金社会保険料の総額は、扶養親族の有無や加入保険によって変動するものの、年間でおよそ110万円から150万円に達します。差し引き後の年収600万の手取り額は、年間にしておよそ450万円から490万円前後。ボーナスなしの完全月給制であれば、毎月の手取り額は約38万円前後、ボーナスが夏冬合わせて額面120万円程度支給される企業であれば、月々の手取りは約30万〜32万円程度に落ち着く計算です。
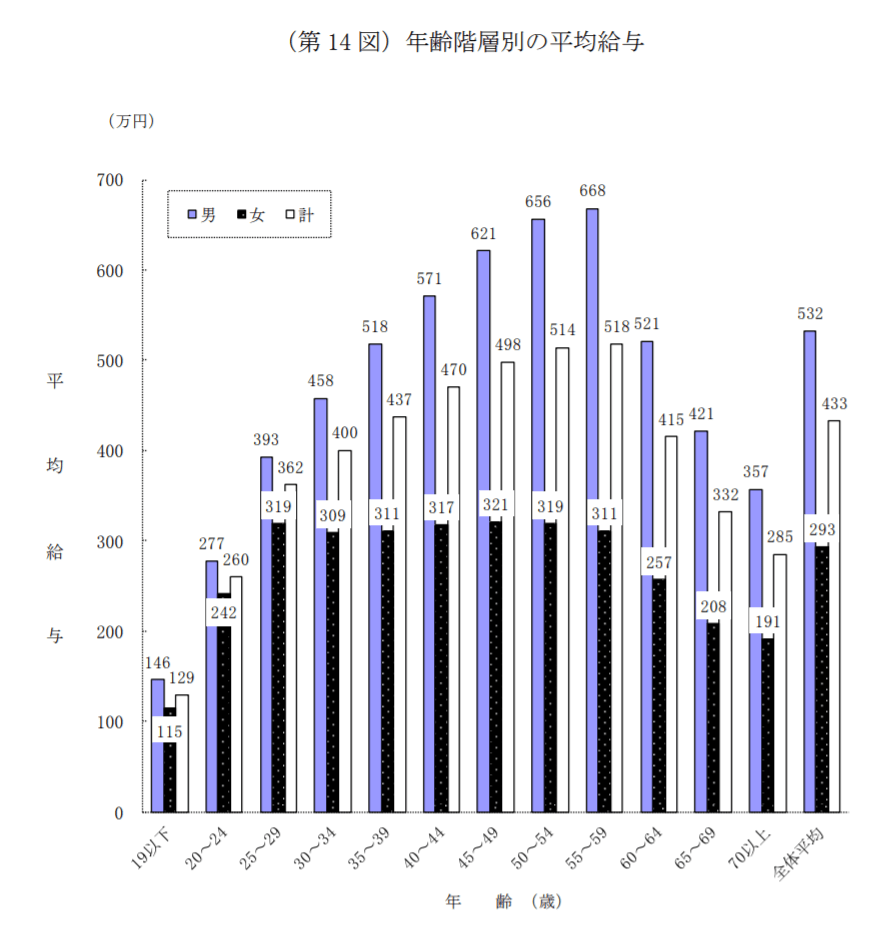
公的データから位置づけを確認すると、国税庁の「民間給与実態統計調査」などに基づく年収600万円の割合は、日本の給与所得者全体の上位およそ20%〜25%のレンジに収まります。つまり「働く人の4〜5人に1人」しか到達できない選ばれたゾーンであることは客観的な事実です。
ただし、男女別の内訳に目を向けると様相は激変します。男性給与所得者の中では上位およそ30%前後に位置し、中堅・ベテラン層であれば決して珍しくない給与水準である一方、女性給与所得者において年収600万円を超える割合はいまだ約6%〜7%台にとどまります。女性にとっては依然としてキャリア形成における極めて高い壁であり、共働き世帯において「夫婦どちらも年収600万円」というパワーカップルが世帯年収1,200万円に達するケースでは、家計の購買力に劇的な差が生まれる構造が浮き彫りになっています。

「勝ち組」なのに不満を抱く人が多い決定的な理由|年収600万勝ち組の真相
メディアやネット上では「上位2割の勝ち組」と称賛される一方で、当事者の多くが「生活がまったく楽にならない」とこぼす背景には、日本特有の税制と心理的トラップが複雑に絡み合っています。これこそが年収600万勝ち組の真相であり、額面と体感のギャップを生み出す最大の温床です。
第1の要因は、額面が増えるにつれて控除の恩恵が薄れ、負担率が急上昇する「中堅所得者の逆転現象」です。年収が500万円から600万円へ100万円アップしても、所得税の累進課税や厚生年金保険料・健康保険料の料率引き上げによって、実際に増える年間手取りは約65万〜70万円程度。昇給の達成感に対して、引かれる額の多さが心理的ストレスを増幅させます。
第2の要因は、社会心理学でいう「相対的剥奪感」です。年収600万円台に到達したビジネスパーソンは、職場での役職昇進や周囲の同僚・知人の影響から、住居、車、子どもの習い事、身につける衣類などの水準を無意識に引き上げがちです。社会学において指摘される「見栄消費」や「同調圧力」が働き、都心近郊のブランドエリアに居を構えたり、私立校への進学を意識し始めたりした途端、手取り月38万円の可処分所得は瞬く間に蒸発します。都心部で生活する場合、年収600万円は「裕福」ではなく「標準的な中流の上限」に過ぎず、周囲の富裕層と比較して貧しさを感じてしまう皮肉な現実が横たわっています。
【独身vs既婚子育て】家計簿シミュレーションと平均貯金額のリアル
同じ年収600万円であっても、家族構成によって家計のゆとりは天と地ほど異なります。単身者の年収600万独身生活費と、扶養家族を抱える年収600万既婚子育て世帯のリアルな収支バランスを、以下の比較データで整理しました。
| 項目 | 独身・一人暮らし(都心近郊) | 既婚・片働き(子ども2人) | 編集部の見解・家計分析 |
|---|---|---|---|
| 月手取り額の目安 | 約380,000円 | 約395,000円(扶養控除考慮) | 扶養控除により既婚の手取りが僅かに増えるが微差 |
| 住居費(家賃/ローン) | 115,000円(1K〜1LDK) | 140,000円(3LDKファミリー物件) | 子育て世帯は専有面積が必要なため固定費が圧迫 |
| 食費・日用品費 | 60,000円(外食含む) | 95,000円(自炊中心・育ち盛り) | 近年の食料品インフレが子育て世帯を直撃 |
| 教育費・習い事 | 0円(自己投資15,000円) | 55,000円(塾・学校関連・習い事) | 子どもが中高生になるとさらに数万円の増加リスク |
| 水道光熱費・通信費 | 25,000円 | 45,000円 | 家族人数に比例して基礎インフラ費が重くなる |
| 娯楽・交際・小遣い | 50,000円 | 35,000円(夫婦合算) | 既婚者は自由裁量費を削らざるを得ないのが実情 |
| 毎月の余剰(貯蓄・投資) | 約115,000円 | 約25,000円 | 片働き子育て世帯はボーナス頼みの綱渡りになりやすい |
家計の余力調査によると、年収600万円台における年収600万平均貯金額は、金融資産非保有世帯を含めた中央値ベースでおよそ400万〜500万円、平均値ベースでは約700万〜800万円となっています。独身であれば月10万円前後の資産形成に回し、年間150万円以上のペースで数年内に「貯金1,000万円」を達成する人が多いのに対し、片働きのファミリー世帯では急な出費や車検、冠婚葬祭が重なるだけで月間収支が赤字へ転落するケースが珍しくありません。
住宅ローンと車の購入予算|年収600万で無理なく組める限界額を検証
年収600万円に達した層が最も陥りやすい落とし穴が、マイホームと自動車の購入における「予算設定のミス」です。
住宅ローンの借入可能額と「安全圏の限界」
金融機関の審査基準(返済負担率35%以内など)を単純適用した場合、年収600万住宅ローン限界額としての最大借入可能額は約4,500万〜5,000万円に達します。審査自体は通過してしまうため、不動産会社の営業トークに乗せられて都心近郊の5,000万円超の新築分譲マンションや建売住宅をフルローンで購入してしまう事例が後を絶ちません。
しかし、住宅ローン金利が上昇局面にある環境下で、5,000万円を35年元利均等返済(仮に金利1.0%〜1.5%)で借り入れると、毎月の返済額は約14万〜15万円に膨らみます。管理費・修繕積立金や固定資産税を合算すれば、住居関連費だけで毎月18万円を超え、手取り月収の半分近くを飲み込むことになります。ファイナンシャルプランナーが提唱する「手取り収入に対する住居費率25%以内」を厳守する場合、借入の安全限界額は3,000万〜3,500万円まで。頭金を1,000万円用意できなければ、4,500万円以上の物件に手を出して家計破綻を招くリスクが極めて高いのが現実です。
マイカー購入予算の現実解
自動車の購入に関しても同様です。健全な資産形成を維持するための年収600万車の購入予算は、現金一括または残価設定ローンを考慮しても年収の半分(約250万〜300万円)が上限の安全ラインとなります。新車であればコンパクトSUVや実用的なミニバン、あるいは状態の良い中古車が適正範囲です。見栄を張って600万円超の高級輸入車や大型アルファードクラスを長期オートローンで購入した場合、月々の返済に加えてガソリン代、任意保険料、駐車場代で毎月7万〜8万円が固定費化し、将来の貯蓄機会を完全に喪失します。
手元に残るお金を最大化する|おすすめ節税対策とふるさと納税上限額
税金と社会保険料の負担が重い年収600万円世帯にとって、利用できる制度をフル活用した自己防衛はもはや必須のスキルです。国が用意している公的控除をいかに活用するかで、年間手取りに数十万円の差が生じます。
筆頭に挙げられるのが年収600万おすすめ節税対策の基軸となる制度群です。
- 新NISA(少額投資非課税制度):売却益や配当金が恒久的に非課税となる資産運用の本命。手取りから毎月3万〜5万円をオルカンやS&P500などのインデックスファンドに淡々と積み立てることで、インフレから資産の購買力を守り抜く基盤を作ります。
- iDeCo(個人型確定拠出年金):拠出額全額が小規模企業共済等掛金控除の対象となり、所得税と住民税をダイレクトに圧縮。企業型DCのない会社員であれば月額上限2.3万円(年間約27.6万円)を拠出することで、所得水準に応じて年間約5.5万円前後の税金が即座に還付・軽減されます。
- 生命保険料控除・地震保険料控除・医療費控除:年末調整や確定申告を怠らず、使える控除をもれなく申告する基本動作の徹底。
また、返礼品を通じて生活防衛に直結するのがふるさと納税です。年収600万ふるさと納税上限(自己負担2,000円を除いた全額控除限度額)の目安は、以下の通り家族構成によって決まります。
- 独身または共働き(配偶者控除なし):約77,000円〜82,000円
- 既婚・配偶者控除あり(子どもなし):約69,000円〜73,000円
- 既婚・配偶者控除あり(子ども1人・高校生):約60,000円〜64,000円
- 既婚・配偶者控除あり(子ども2人・大学生と高校生):約43,000円〜48,000円
日用品(トイレットペーパー、洗剤)や米、肉などの必需食料品を返礼品に指定すれば、年間の日用品・食費支出を実質数万円単位で浮かせることが可能です。

【2026年最新動向】物価高・金利上昇時代を生き抜く「勝ち組」の条件
近年の年収600万2026年最新動向を検証すると、給与明細上の賃金が数%上昇したとしても、それ以上のスピードで進行する食品・エネルギー価格の高騰、そして住宅ローン変動金利の上昇圧力が家計を圧迫しています。額面の数字だけを見て「自分は上位2割だから大丈夫だ」と過信した世帯から順に、家計の資金ショートに追い込まれる傾向が顕著です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
年収600万円という立ち位置を真の豊かさにつなげられる人と、常に金欠にあえぐ人の決定的な境界線は「固定費の聖域化を排除できているか」に尽きます。
【年収600万円でも資産を着実に築ける人】
住居費を手取りの25%以下に抑え、車は見栄ではなく用途で選び、新NISAやiDeCoへの積立を「給与天引き」で先取り自動化できる人です。また、子育て世帯であれば配偶者がパートや正社員として働き、月7万〜10万円でも追加収入を得て「世帯年収700万〜800万円」へと分散・増強できる家庭は、将来の教育費や老後不安を完全に払拭できます。
【年収600万円で転落リスクが高い人】
審査上限ギリギリの住宅ローンを組み、車をフルローンで購入し、子どもの私立受験や高額な習い事を周囲のステータスに合わせて無計画に契約してしまう人です。家族社会学の観点からも、世間体や見栄を満たすための消費は際限がなく、ひとたび病気や会社の業績悪化でボーナスがカットされた際に家計破綻を招く最大のトリガーとなります。
【年収 600 万】に関するよくある質問(FAQ)
Q1:年収600万円で配偶者が専業主婦(主夫)の片働き子育ては可能ですか?
A1:日常生活を送ることは十分可能です。ただし、都心部で賃貸住まいや重い住宅ローンを抱えている場合、毎月の貯金ペースは2万〜3万円程度に落ち込みます。子どもの大学進学費用や老後資金を盤石にするには、子どもが小学校に上がった段階などで配偶者が月収数万〜十数万円程度のパートや就労を始め、世帯全体での収入の複線化を図るのが最も安全な戦略です。
Q2:年収600万円でタワーマンションや都心の新築マンションは買えますか?
A2:単独の年収600万円で都心の新築タワマン(7,000万〜1億円超)を購入することは、頭金が数千万円単位でない限り現実的ではありません。無理にペアローンや極端な借入を行えば、将来の金利上昇や管理費・修繕積立金の高騰で確実に破綻します。年収600万円単独であれば、郊外の優良中古マンションや3,000万円台の物件を選択するのが堅実です。
Q3:年収600万円からさらに手取りを増やし、1000万円の大台を目指すにはどうすべきですか?
A3:現職での定期昇給だけを待つのではなく、業界全体の平均年収が高い「成長産業(IT、コンサル、金融、グローバルニッチ製造業)」への転職を視野に入れるか、社内評価を高めて管理職層へ駆け上がることが最短ルートです。また、給与所得以外の副業収入を育て、事業所得としての控除や経費を活用することも、手元に残る現金を劇的に増やす有効なアプローチとなります。
まとめ:数字の幻想に惑わされず「確かな生活基盤」を築くために
年収600万円は、日本の労働人口において上位4分の1に君臨する立派な実績であり、経済的基盤として大きなポテンシャルを秘めています。しかし、重い税負担とインフレ、そして「中流上位」という油断から生まれる生活水準のインフレを野放しにすれば、決して勝ち組のゆとりを享受することはできません。
額面の数字に酔いしれることなく、手取り月約38万円という現実の数値を冷徹に見つめ直すこと。固定費を適切にコントロールし、ふるさと納税や新NISAなどの制度を徹底的に使い倒す知恵を持った人だけが、激変する時代において真の経済的安定と心の平穏を手に入れることができます。 (出典: 年収 600 万(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
