大学生のクレジットカード選び2026年決定版!審査と最強おすすめ比較
📌 【この記事の重要ポイントまとめ】
- 要点1:大学生のカード保有率は約6割に達しており、在学中からの適切な利用は将来の住宅・車ローンに直結する良質なクレジットヒストリー(信用情報)構築の第一歩となる。
- 要点2:18歳成年年齢引き下げにより親の同意なしで申し込み可能だが、審査では本人のアルバイト収入よりも「学生という身分」と「世帯全体の支払能力」が重視される。
- 要点3:日常のコンビニ・カフェ利用なら三井住友カード(NL)、海外旅行や留学なら学生専用ライフカードなど、目的と還元率に合わせた最適な1枚を選ぶことが最大の防衛策となる。
【保有率6割の真実】大学生がクレジットカードを作るべき決定的な理由
一般社団法人日本クレジット協会などの統計資料および民間調査機関のレポートによると、現役大学生におけるクレジットカードの所持率は約60%前後を推移しており、所持枚数は「1枚」と回答する学生が最も多い傾向にあります。なぜこれほど多くの学生が、在学中の早い段階でカードを手にしているのでしょうか。その背景には、単に「支払いがスマートになる」という利便性を超えた、3つの構造的なメリットが存在します。 第1の理由は、早期のクレジットヒストリー(信用実績)の構築です。個人のカード利用履歴や返済実績は、信用情報機関(CICやJICCなど)に詳細に登録されます。大学在学中から毎月期日通りに引き落としを完了させて良好な信用情報を積み上げておくことは、将来社会人になってから住宅ローンや自動車ローンを組む際、あるいはゴールドカードやプラチナカードへステップアップする際の極めて強力な武器となります。逆に、一度も金融取引がないまま30代を迎えると「スーパーホワイト」と呼ばれ、かえってローン審査で慎重な扱いを受けるケースが少なくありません。 第2の理由は、学生特約による圧倒的なポイント還元率と固定費の削減です。後述する大手カード会社の多くは、若年層・学生層を将来の優良顧客として囲い込むため、一般会員向けでは考えられない手厚い優待プログラムを展開しています。特定のコンビニやファーストフード店、サブスクリプションサービスの支払いでポイント還元率が5%〜10%超に跳ね上がる設計が施されており、仕送りや限られたアルバイト代の中で生活費をやりくりする学生にとって、年間数万円規模の実質的な節約効果を生み出します。 第3の理由は、急な出費への対応力とセキュリティの担保です。教科書のまとめ買いやゼミ合宿の費用、就職活動における遠征費など、学生生活には一時的な高額決済がつきまといます。多額の現金を持ち歩く盗難リスクを回避できるだけでなく、万が一の不正利用時にもカード会社による補償制度が適用されるため、現金決済よりもはるかに安全な自己防衛策として機能します。
【徹底比較】2026年最新!大学生向けおすすめクレジットカード5選
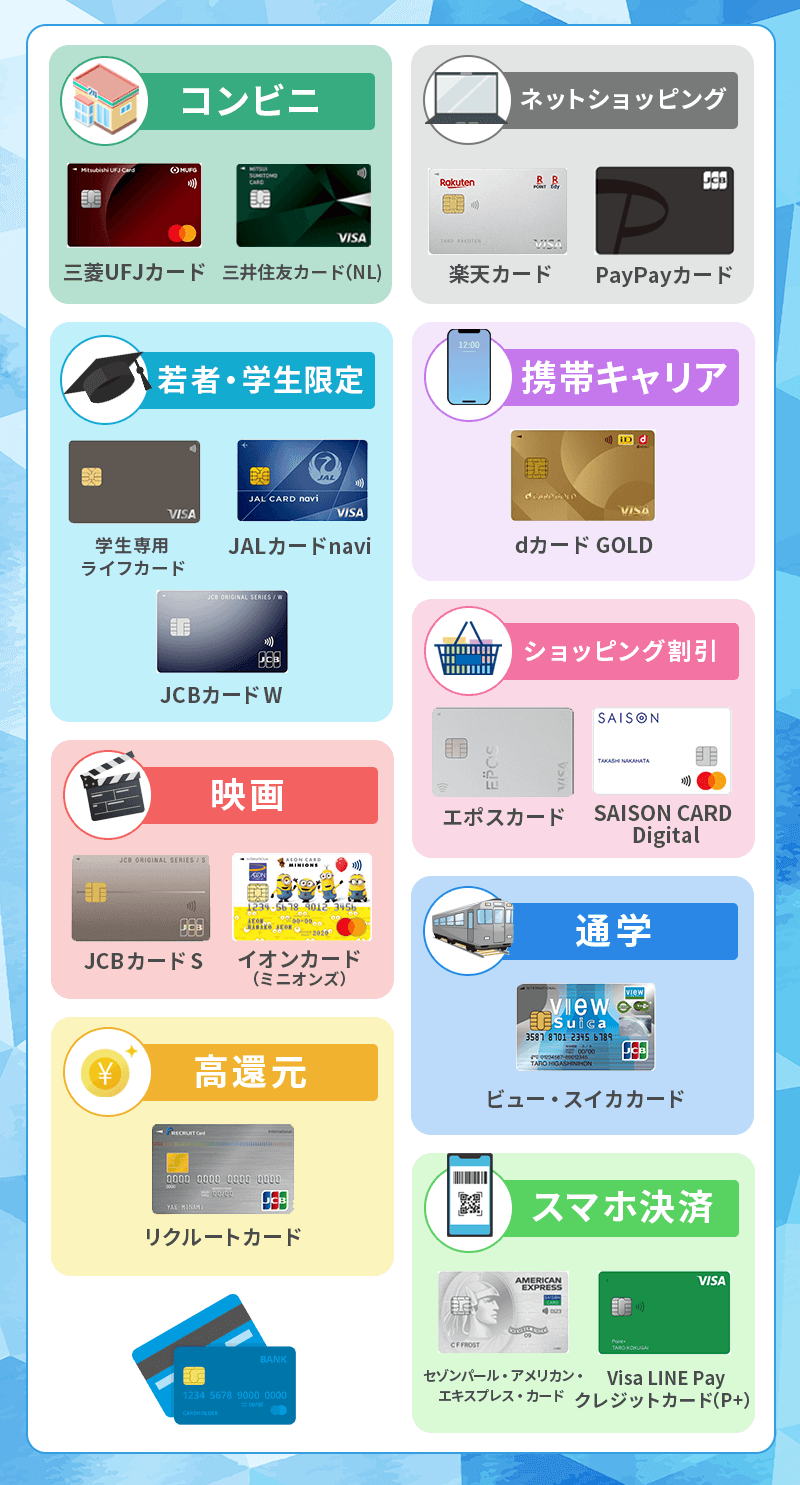
数ある金融商品の中から、編集部が「年会費」「ポイント還元率」「付帯保険」「学生限定特典」の観点から徹底検証した、現役大学生が選ぶべき主要カードの比較表を提示します。| カード名称 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 三井住友カード(NL) | ・年会費:永年無料 ・基本還元率:0.5% ・対象店舗:最大7%〜10%還元 ・「学生ポイント」特典あり | 年会費無料カードの平均基本還元率は0.5%〜1.0% | 三井住友カードNL学生はサブスクや特定店舗での還元が強烈。通学・コンビニ利用が多い学生の標準装備。 |
| 楽天カード | ・年会費:永年無料 ・基本還元率:1.0% ・楽天市場利用時:3.0%以上 ・楽天Edy/Pay連携 | ネット通販特化型カードの相場還元率は1.5%〜2.0% | 楽天カード学生利用においても汎用性は随一。教科書や日用品を楽天市場で購入するなら必須の1枚。 |
| JCB CARD W | ・年会費:永年無料(39歳以下限定) ・基本還元率:1.0%(常に通常の2倍) ・Amazon、スタバでポイント大幅加算 | 若年層限定カードの標準還元率は1.0%前後 | JCBカードW学生人気は高く、Amazonでの教材購入やスターバックスのヘビーユーザーに圧倒的優位性。 |
| 学生専用ライフカード | ・年会費:在学中無料 ・海外ショッピング3%キャッシュバック ・最高2,000万円の海外旅行傷害保険が自動付帯 | 年会費無料での海外旅行保険は「利用付帯」が一般的 | 学生専用ライフカードは海外留学・卒業旅行の最強パートナー。自動付帯保険とキャッシュバックは他社を凌駕。 |
| エポスカード | ・年会費:永年無料 ・マルイ店舗や提携1万店舗で優待 ・店頭即日発行に対応 | 即日受取対応のカードは業界全体でもごく一部 | 急な旅行やイベントですぐにカードが必要な学生に最適。商業施設での割引特典が充実している。 |
【審査と限度額の真相】「審査が甘い」の誤解と親の同意なしで作る条件
インターネット上では「学生向けカードは審査が甘い」といった無責任な言説が散見されますが、これは金融工学的な観点から見ると重大な誤解を含んでいます。正確には「審査基準が甘い」のではなく、「学生という社会的立場に特化した独自の審査基準が適用されている」というのが業界の真実です。 クレジットカード会社各社は、割賦販売法に基づき申込者の「支払可能見込額」を算定しています。一般の社会人の場合、本人の年収、勤続年数、雇用形態、他社借入状況が厳格に数値化されますが、学生の場合はアルバイト収入が0円であっても「学生」という属性を選択することで、親権者(世帯主)の経済的背景を包括的な信用基盤として評価する枠組みが用意されています。そのため、大学生クレジットカード年会費無料の一般カードであれば、本人の収入がないこと自体を理由に審査落ちすることは原則としてありません。⚠️ 大学生が審査落ちしてしまう3大要因また、民法改正により成年年齢が18歳に引き下げられたため、現行法規上は18歳以上の大学生であれば親の同意なしクレジットカード大学生本人の意思のみで契約を締結することが法的に認められています。親権者の同意書提出や確認の電話連絡は原則として不要となりました。ただし、多くのカード会社では申込完了通知や利用明細が自宅住所に届くため、実家暮らしの場合は物理的にカードの存在を完全に隠蔽することは困難であると認識しておく必要があります。 審査通過後に設定される大学生クレジットカード限度額は、原則として10万円〜30万円の低額枠に設定されます。これは若年層を過剰債務から守るための法的な措置であり、リスク管理の一環です。「教科書代や旅行代金で枠が足りない」という理由から学生カード利用枠増額審査を申請するケースも見受けられますが、継続的なアルバイト収入がない学生の恒久的な増額は極めて難易度が高く設定されています。一時的な枠の引き上げ(海外旅行やブライダルなど使途を明確にした申請)であれば審査を通過する可能性はありますが、無計画な増額申請は逆にカード会社から警戒される要因になりかねません。
- 申込情報の入力ミス・虚偽記載:本人確認書類と住所表記が一致しない、あるいは年収を過大申告した場合。
- 携帯電話本体の分割払い滞納:スマートフォンの端末代金を月々の通信費と一緒に割賦で支払っている際、未払いや遅延があると信用情報機関に事故情報(異動情報)が記録される。
- 短期間での多重申込み:審査への不安から一度に3社〜4社のカードに同時申込みを行うと、「資金繰りに困窮している」とシステムに自動判定される。
【実態検証】利用者の生の声と現場目線で見えたリアルな失敗事例
デジタル決済が日常化した一方で、現場では金銭感覚の喪失やリボ払いの罠に陥る学生のトラブルが後を絶ちません。SNSコミュニティや大学の学生生活相談窓口、消費生活センターに寄せられる実際の相談事例から、大学生が直面しやすいリアルな落とし穴を検証します。①「リボ払い」設定の無意識な選択による債務スパイラル
都内の私立大学に通う21歳の男子学生の手記によると、カード作成時に「毎月一定額の支払いで安心」「最大数千円相当のポイントプレゼント」という入会キャンペーンの文言に惹かれ、内容を十分に理解しないまま自動リボ払い(リボルビング払い)に登録。毎月の支払額を5,000円に設定していたところ、日々の支払いを重ねるうちに利用残高が上限の30万円に到達しました。 リボ払いの実質年率は年15.0%前後に設定されており、支払額の大部分が利息の返済に充当されるため、元本がほとんど減らない「残高スライド地獄」に陥ったといいます。最終的に親に相談して一括返済を肩代わりしてもらう事態へと発展しました。新規申し込み時には、必ず「一回払い」が初期設定になっているかを確認し、リボ払い専用カードの選択は断固として回避しなければなりません。② スマホ代金の引き落とし不能による「信用情報のブラック化」
地方から上京した20歳の女子学生の事例では、一人暮らしの口座管理がずさんになり、カードの引き落とし日に口座残高が数十円不足する状態が3ヶ月連続で発生。カード会社からの督促状を単なる警告と軽視して放置した結果、カードは強制解約となり、信用情報機関に「延滞(異動)」の記録が登録されました。 その結果、大学3年次に計画していた最新スマートフォンの分割購入審査に落ち、さらに就職後に検討していたアパートの賃貸保証会社の審査にも立て続けに落ちるという深刻な後遺症を背負うことになりました。信用情報に一度傷がつくと、完済後も最長5年間にわたり記録が残り続けます。「たった数百円の残高不足」が将来の人生設計に甚大な制約を課すという現実は、すべての大学生が肝に銘じるべき事実です。【海外渡航・留学】大学生クレカ海外旅行保険とキャッシュレス決済の盲点
国際交流やゼミ合宿、卒業旅行などで海外へ渡航する機会が増える大学生にとって、クレジットカードは身分証明書代わりとしても機能する不可欠な携行品です。海外のホテルやレンタカー予約では、保証金(デポジット)の代わりにクレジットカードの提示が義務付けられるケースが一般的であり、デビットカードや現金ではチェックインを拒否される事例も珍しくありません。 渡航にあたって最も注意すべきは、大学生クレカ海外旅行保険の適用条件です。クレジットカードに付帯する保険には、以下の2種類が存在します。 * 自動付帯:カードを持っているだけで、旅行代金の決済有無に関わらず自動的に保険が適用される。 * 利用付帯:日本の自宅を出てから航空券や空港までの公共交通機関(電車・バスなど)の費用をそのカードで支払って初めて保険が有効化される。 多くの年会費無料カードが「利用付帯」へと切り替わる中、学生専用ライフカードのように最高2,000万円の傷害死亡・後遺障害保険が自動付帯するカードは極めて希少です。 ただし、海外の医療費は日本の健康保険が適用されないため極めて高額です。アメリカやヨーロッパで盲腸の手術を受け数日間入院しただけで、治療費と入院費の合計が数百万円から1,000万円近くに達することも珍しくありません。クレジットカード付帯の「傷害・疾病治療費用」の限度額は通常100万円〜200万円程度であるため、カード付帯保険だけに過信せず、複数のカードを保有して治療費用枠を合算するか、不足分を補う海外旅行保険への個別加入を組み合わせるのが賢明なリスクマネジメントです。
【プロの結論】行動経済学と青年心理から見る「持つべき人・避けるべき人」
行動経済学の観点において、現金決済には「支払いの痛み(The Pain of Paying)」が伴います。財布から物理的な紙幣が減る視覚的・触覚的刺激が、人間の脳内で過剰な消費を抑制するブレーキとして機能します。しかし、クレジットカードやスマートフォンによる非接触決済は、この支払いの痛みを極限まで希薄化させるため、自己統制が確立されていない段階では容易に予算オーバーを招くリスクを孕んでいます。 青年心理学における「心理的自立」の過程において、クレジットカードは自己管理能力を涵養するための優れた教材になり得ますが、同時に個人の資質によって向き不向きが鮮明に分かれます。カードを作るべき人の条件
* 毎月のアルバイト収入や仕送り額の範囲内で生活費の支出計画を把握できている人 * スマートフォンの銀行アプリや家計簿アプリ(マネーフォワード等)を日常的に確認する習慣がある人 * 通学定期代、携帯電話料金、光熱費など、すでに毎月発生している固定費の支払いを集約してポイントを獲得したい人 * 将来の留学や就職活動を見据え、良質なクレジットヒストリーを早期に形成したい人今すぐ作るべきではない(慎重になるべき)人の条件
* 口座残高を把握せず、所持金が尽きると借入や後払いサービスに安易に頼ってしまう人 * セールや限定品という言葉に弱く、衝動買いをコントロールできない自覚がある人 * スマートフォンの通信料金や家賃の支払いを過去に期日通りに行えなかった経験がある人 * 利用明細を定期的に確認することが面倒だと感じる人 自己管理に不安がある場合は、無理に最初から多機能なクレジットカードを持つ必要はありません。利用限度額を極小の5万円程度に設定して固定費専用にするか、口座残高の範囲内でしか引き落とされないデビットカードからスタートし、段階的にキャッシュレスへの耐性を身につけていくアプローチが合理的です。【大学生のクレジットカード選び】に関するよくある質問(FAQ)
Q1:アルバイトをしておらず年収0円の大学生でも審査に通りますか?
A1:十分に通過可能です。学生向けのクレジットカードは、申込者本人に安定収入がないことを前提に商品設計がなされています。申込画面の職業欄で必ず「学生」を選択し、仕送りや世帯年収の情報を正確に入力することで、カード会社は世帯全体の経済力をベースに審査を実施します。下手に収入を偽って虚偽申告を行う方が重大な審査落ちの原因となります。
Q2:18歳・19歳の大学生は親の同意なしで作れますか?親にバレる可能性はありますか?
A2:民法上の成年年齢引き下げに伴い、18歳以上の大学生であれば親の同意書や電話確認なしで単独契約が可能です。ただし、カード本体や重要書類は申込時に入力した現住所へ簡易書留などの転送不要郵便で送付されます。実家に同居している場合は家族が郵便物を受け取る可能性が高いため、完全に秘密裏に作成することは難しいのが実情です。無用なトラブルを避けるためにも、事前に一言伝えておくことを推奨します。
Q3:大学生クレジットカードの限度額を増額したい場合、審査に通りますか?
A3:継続的な限度額引き上げ(恒久増額)は、十分なアルバイト収入がない限り審査通過が困難です。しかし、「海外留学に行く」「サークルの合宿費用を一時的に立て替える」などの正当な使途がある場合、一時的な利用枠の引き上げ(一時増額)であれば、カード会社への事前申請と所定の審査によって認められるケースがあります。渡航やイベントの1ヶ月前にはサポートデスクへ相談しましょう。
Q4:年会費無料のカードと有料カード、学生はどちらを選ぶべきですか?
A4:学生のうちは大学生クレジットカード年会費無料のカードを選択するのが鉄則です。現在のクレジットカード市場では、三井住友カード(NL)やJCB CARD W、楽天カードなど、年会費永年無料でありながら1.0%以上の高還元率や強固なセキュリティを誇る優秀なカードが揃っています。社会人になってステータスカードが必要になるまでは、維持費が一切かからない無料カードで着実にクレジットヒストリーを積み上げるのが最も経済的です。 (出典: 大学生 クレジット カード(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
クレジットカードは、正しく使いこなせば学生生活の利便性を劇的に向上させ、将来の金融的な信用を勝ち取るための最も身近な武器となります。しかしその本質は「未来の自分の信用を担保にした前借り」であり、そこには常に厳格な返済義務と自己規律が求められます。 これからカードを作る大学生は、単に入会キャンペーンのポイント数だけに目を奪われるのではなく、「日常の利用シーン(コンビニ、通販、海外など)に還元率が合致しているか」「年会費が永年無料であるか」「利用明細をアプリで即座に管理できるか」という3つの評価軸を基準に、自分に最もふさわしい1枚を選択してください。 キャッシュレスの波が不可逆的に進む2026年だからこそ、仕組みとリスクを深く理解した上で賢明な選択を行い、豊かな学生生活と確かな未来への土台を築き上げてください。
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
