地主とは?不労所得の真相と年収実態・土地活用の落とし穴
都心の一等地から郊外の住宅街まで、広大な敷地や月極駐車場を構え、何もせずとも毎月莫大な収入を得ているように映る「地主」。世間では「不労所得で豪遊する大金持ち」「勝ち組の象徴」といった羨望と嫉妬が入り混じったイメージで語られがちです。しかし、不動産取引の現場や相続の最前線を取材すると、華やかな外見とは裏腹に、固定資産税の重圧や借地人との泥沼のトラブルに頭を抱える「土地持ち貧乏(アセットリッチ・キャッシュプア)」の姿が数多く浮き彫りになります。
明治の地租改正や戦後の農地改革という歴史の荒波をくぐり抜け、先祖代々の土地を守り抜いてきた地主層は、現在どのような仕組みで収益を上げ、いかなる課題に直面しているのでしょうか。2026年現在の税制や不動産市場の激変を踏まえ、地主の儲かる仕組み、年収の実態、借地権や底地を巡る法律関係から具体的な相続対策まで、徹底的な調査データと現場の証言をもとにその実像を解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:地主の儲かる本質は毎月の地代だけでなく、更新料・名義書換承諾料といった「まとまった一時金」と土地活用のレバレッジにある。
- 要点2:「地主=全員が大金持ち」は幻想。旧借地法に縛られた底地は地代が低水準に据え置かれ、固定資産税を払うと手残りがほぼ出ないケースも多い。
- 要点3:人口減少と法改正が進む2026年現在、先祖代々の土地を盲目的に維持する時代は終焉を迎え、戦略的な売却や資産組み替えを行う地主だけが生き残る。
【真相解明】地主とは具体的にどんな存在か?「不労所得で大金持ち」という噂の裏側
「地主(じぬし)」とは、広辞苑や学術的定義によれば「自らの所有する土地を他者に貸し付け、地代(借地料)を得て生活する人」を指します。一般的に1,000坪以上の広大な敷地を保有する者は「大地主」と呼ばれ、古くから地域の名士や町内会の役員、神社仏閣の総代として地域社会の要となってきました。
多くの人が混同しやすいのが「不動産オーナー(大家)」との違いです。不動産オーナーは主に「建物(アパート、マンション、オフィスビルなど)」を所有して入居者から家賃を得る存在であるのに対し、純粋な地主は「土地そのもの」を他人に貸し出し、借地人が自費で建てた建物の敷地代として地代を回収します。建物の修繕義務や空室リスクを負わないため、「何もしなくても毎月通帳にお金が振り込まれる不労所得者」という世間のイメージが定着しました。
しかし、取材を進めると「不労所得で大金持ち」という言説は、地主という存在のごく一面を切り取ったものに過ぎないことが分かります。国土交通省の土地問題に関する意識調査や税理士法人の資産相談データを紐解くと、先祖代々受け継いだ広大な土地を持ちながら、納税資金に窮して現金を調達するために奔走する地主が後を絶ちません。所有資産の評価額が数億円に達していても、その大半が換金性の極めて低い「貸宅地(底地)」や農地であり、手元の現金預金は同世代の一般的なサラリーマン以下という現象が現場では日常茶飯事となっています。

借地権と底地の違いとは?地主の儲かる仕組みと地代相場の調べ方
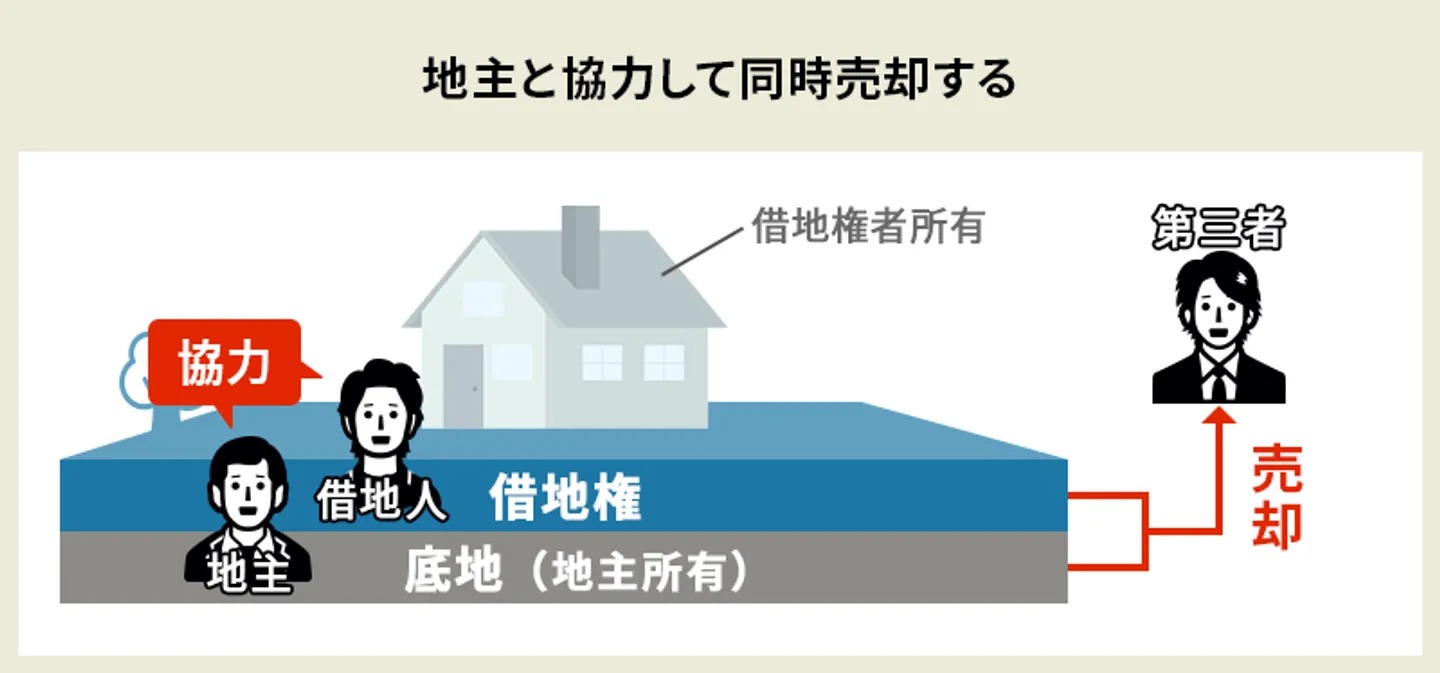
地主のビジネスモデルを正確に把握する上で避けて通れないのが、「借地権(しゃくちけん)」と「底地(そこち)」の権利関係です。1つの土地の上に、2つの異なる権利が重なり合って存在している点が日本の不動産制度の最大の特徴と言えます。
- 借地権:地主から土地を借りて、自己所有の建物を建てるための権利(借りる側の権利)
- 底地:借地権が設定されている土地の所有権そのもの(地主側の権利)
完全な所有地(更地)であれば、地主は自由に売却したり自分で建物を建てたりできます。しかし、ひとたび土地を他人に貸して底地化すると、地主の権利は大幅に制限されます。では、制約を受けながら地主はどのようにして収益を上げているのでしょうか。地主の儲かる仕組みは、主に以下の4つの収入源によって成り立っています。
- 毎月の地代収入:土地の利用料。住宅用、事業用、駐車場など形態によって賃料水準は大きく異なる。
- 更新料:契約期間の満了(20年や30年ごと)に伴い、契約を更新する際に借地人から支払われるまとまった一時金(更地価格の5〜10%程度が通例)。
- 承諾料(名義書換・建替え・条件変更):借地人が建物を第三者に売却したり、増改築・再建築を行ったりする際に地主が支払いを求める承諾料。これが地主にとって極めて大きな臨時収入となる。
- 土地活用による事業収益:自ら土地の上に賃貸マンションやロードサイド店舗、太陽光発電施設を建設・誘致して得る直接的な事業収益。
地主が適正な収益を得ているかを判断する上で欠かせないのが「地代相場の調べ方」です。地代は地域の経済動向や公租公課に連動しますが、実務では主に「公租公課倍率法」が用いられます。これは土地にかかる固定資産税・都市計画税の合計額に対し、住宅地であれば「年税額の2〜3倍程度」、商業地であれば「3〜5倍程度」を年間の適正地代とする算出手法です。このほか、周辺の更地価格に対する期待利回りを乗じる「利回り法」や、近隣の類似借地の事例と比較する手法などを併用して妥当性が検証されます。
ここで地主を最も縛り続けているのが「借地借家法の基礎知識」です。特に1992年(平成4年)8月より前に契約された「旧借地法」が適用されている土地では、法定更新が強力に保護されており、正当事由がない限り地主側から契約解除や立ち退きを要求することはほぼ不可能です。「一度貸したら半永久的に戻ってこない」と言われる所以はここにあります。
【データで見る実態】地主の年収と資産規模|専業地主と兼業地主のリアル
地主の経済的実態は、保有する土地の立地と活用の巧拙によって極端に二極化しています。以下の比較表は、不動産鑑定士や大手信託銀行の資産管理部門へのヒアリングをもとに、現代の地主を類型化して年収や資産実態を客観的に整理したものです。
| 地主の類型 | 推定平均年収と資産構成 | 一般的な基準・保有規模 | 編集部の見解・実態評価 |
|---|---|---|---|
| 都市型メガ地主 (駅前・商業地) | 年収:3,000万〜1億円超 金融資産比率:高(潤沢なキャッシュ) | 主要都市圏に数千坪〜数万坪 商業ビル、複合施設、大型RCマンション | 世間が想像する「超富裕層」。資産管理法人を立ち上げ、専門の税理士チームを抱えて組織的に運用を行う勝ち組。 |
| 郊外・農家系地主 (生産緑地・幹線道路沿い) | 年収:800万〜2,000万円 金融資産比率:中(借入金も多額) | 数千坪の農地・山林・元田畑 ロードサイド店舗、木造アパート群 | ハウスメーカー主導でアパートを乱立させた事例が多く、築古化に伴う空室増や修繕費の増大に苦しむ層が急増中。 |
| 底地特化型・小規模地主 (昔からの住宅街) | 年収:200万〜500万円 (本業サラリーマン給与が主) | 数百坪〜1,000坪程度 旧法借地人が複数居住する宅地 | 手残りが極めて少ない「隠れ困窮地主」。地代が月数万円程度にとどまる一方、固定資産税の支払いで大半が消失する。 |
データが示す通り、地主の年収と実態は「どのような契約形態で土地を運用しているか」によって雲泥の差が生じます。国税庁の申告所得税標本調査結果などを分析しても、不動産所得者の上位層が莫大な利益を叩き出す一方で、中央値付近の所得水準は会社員の平均給与と大差ない水準にとどまっています。

【実態検証】利用者の生の声と現場目線で見えたトラブル事例と税金の重圧
不動産調停の現場やSNS、インターネットの相談掲示板には、当事者しか知り得ない泥臭い苦悩が渦巻いています。「親から土地を引き継いだが、毎日のように借地人や行政からの連絡に追われ、精神的に疲弊している」という告白は決して珍しくありません。
現場で多発する借地人とのリアルなトラブル事例
地主を悩ませる最大の要因は「人間関係の固定化」です。借地契約は数十年に及ぶため、先代同士は良好な関係であっても、代替わりによって関係性が崩壊するケースが多発します。
- 承諾なしの無断建替え・名義変更:都内70代の地主の手記によると、「借地人が亡くなり、相続した見知らぬ甥が地主に無断でリフォーム業者を入れて大規模改築を進めていた。契約違反を主張しても『住む権利がある』と突っぱねられ、最終的に泥沼の法廷闘争に発展した」といいます。
- 地代の値上げ交渉の決裂と供託:地価や固定資産税が上昇したため地代の増額を申し入れたところ、借地人が激怒して支払いを拒否。法務局に過去と同額の地代を「供託」され、何年間も相場以下の地代のまま拘束される事態が日常的に発生しています。
- 底地の買い取り要求を巡る対立:高齢になった借地人から「老人ホームに入る資金を作りたいから、借地権を地主に買い取ってほしい」と持ちかけられるケースです。相場通りの更地価格の6〜7割を請求されても、地主に数千万円のキャッシュがなければ買い取れず、交渉は暗礁に乗り上げます。
地主の固定資産税対策と「土地を守る」代償
地主が直面するもう一つの巨敵が「固定資産税」と「都市計画税」です。土地は所有しているだけで毎年1月1日時点の評価額に基づき課税されます。住宅用地には課税標準を最大6分の1に減額する特例措置がありますが、空き家対策特別措置法の強化に伴い、管理不全とみなされた土地は特例対象から除外されるリスクも高まっています。
地主が講じる代表的な固定資産税対策は以下の通りです。
- 更地を放置せず暫定利用:コインパーキングやトランクルームへの転用(固定資産税の優遇はないがキャッシュフローを生み出す)。
- 小規模宅地の特例の活用準備:相続時に土地の評価額を最大80%減額できるよう、生前から親族との同居要件や事業継続要件を綿密に整える。
- 農地の維持(生産緑地指定):都市計画区域内の農地について営農を継続することを条件に固定資産税を農地並みに抑える制度を利用する。
代々続く地主の特徴と相続税対策|土地活用で資産を守る鉄則
日本の歴史において、明治初期の「地租改正(1873年)」によって近代的土地所有権が確立され、戦後の「農地改革(1945〜1946年)」で不在地主の農地が強制的に小作人へ安価で開放されました。この過酷な歴史的選別を生き延び、現在も代々土地を維持し続けている家系には明確な共通点が存在します。
代々続く地主に見られる3つの特徴
第一に、「土地を安易に切り売りしない」という強固な家訓の存在です。目先の現金欲しさに売却するのではなく、土地そのものを一族の共通資本と位置づけています。第二に、資産管理法人の早期設立による節税と事業承継の仕組み化です。個人名義のままでは最高55%に達する相続税の直撃を受けるため、株式の形で資産を分散・承継させています。そして第三に、地元コミュニティへの積極的な関与です。神社や消防団、自治会での活動を通じて地域からの信頼を維持し、開発や境界紛争時の摩擦を最小限に抑えています。
生き残りをかけた相続税対策と土地活用
地主にとって最大の試練は、約30年周期で必ず訪れる「相続税の支払い」です。現金資産が少なく土地ばかりを所有している地主は、納税のために優良な土地を安値で手放す「資産の細分化」という罠に陥ります。これを回避するための代表的なアプローチが以下の戦略です。
- 資産の組み替え(等価交換・買い替え):管理が難しく収益性の低い底地を専門業者に売却し、その資金で駅近の区分マンションや商業ビルを取得して利回りと換金性を高める。
- 定期借地権の活用:旧法の反省から生まれた「一般定期借地権(50年以上)」や「事業用定期借地権」を活用し、契約満了時に必ず更地で土地が戻ってくる契約形態を選択する。
- ハウスメーカーのサブリースへの盲信を避ける:「アパートを建てれば相続税評価額が下がる」という営業トークに安易に乗らず、長期の人口動態と収支シミュレーションを自らの目で精査する。
【プロの結論】地主のメリット・デメリットと今から地主になる方法
地主という立場には、外部からは見えにくい光と影が存在します。その本質を冷静に比較・評価した判断基準が以下となります。
地主のメリット・デメリット総括
- メリット:
- 建物の修繕や原状回復などの日常的な管理コストが極めて低い(底地貸しの場合)
- 土地という現物資産を保有し続けることによるインフレヘッジ機能
- 社会的な信用力が高く、金融機関からの融資を引き出しやすい
- デメリット:
- 旧借地法下の底地は流動性が著しく低く、第三者への売却価格が更地相場の1〜3割程度に買い叩かれる
- 高額な固定資産税および相続税の納税プレッシャーが常に付きまとう
- 借地人との権利関係の調整に莫大な時間と精神的エネルギーを要する
家族社会学の視点から見る「土地の呪縛」と心理的バウンダリー
地主一族を取材すると、しばしば浮き彫りになるのが「土地を巡る共依存と家族内の心理的確執」です。家族社会学の観点から見れば、先祖代々の土地は単なる経済的資産にとどまらず、「一族のアイデンティティ」や「家父長制的な権力の象徴」として機能してきました。
親世代が「先祖の土地を売ることは恥だ」と子どもを縛り付け、子ども世代は収入に見合わない維持管理負担を背負わされるケースが散見されます。健全な資産承継を実現するためには、「土地を守ること」自体を目的にするのではなく、家族全員が自立した人生を送るための「心理的バウンダリー(境界線)」を引き、時には不採算な土地を勇気を持って手放す決断を下すことが求められます。
今から地主になる方法と判断基準
先祖からの遺産がない一般人が、新たに地主としての地位を築くことは可能でしょうか。結論から言えば、現代においても現実的なアプローチは存在します。
- 底地投資:市場で安価(更地価格の10〜20%程度)に流通している底地を購入し、地代収入を得ながら将来的な借地権者への買い取り提案や等価交換を狙う手法。専門的な法律知識と交渉力が必須。
- ロードサイド事業用定期借地:郊外の幹線道路沿いの土地を仕入れ、大手コンビニエンスストアや飲食店チェーンに20〜30年の事業用定期借地として貸し付ける手法。建物投資リスクを負わずに安定収益を狙える。
- 太陽光発電用地・資材置き場投資:地方の安価な山林や農地転用可能地を取得し、インフラ事業者等に中長期で貸し出すスモールスタート型。
【プロの結論:地主業に向いている人・避けるべき人の条件】
- 向いている人:
- 目先の高利回りよりも、数十年の時間軸で資産防衛と低リスク運用を重視できる人
- 泥臭い人間関係の調整や権利関係の法的交渉を粘り強く行えるメンタリティを持つ人
- 土地の歴史や地域社会への貢献に誇りを見出せる人
- 避けるべき人(おすすめできない人):
- 「土地さえ持っていれば何もしなくても儲かる」と安易な不労所得を夢見ている人
- 流動性の低い資産を抱えることに耐えられず、すぐに現金化したい人
- ハウスメーカーや業者の提案を鵜呑みにし、自ら収支や法制度を勉強しない人
【地主 と は】に関するよくある質問(FAQ)
Q1:地主と大家(家主)は何が違うのですか?
A1:貸している対象が根本的に異なります。大家(家主)はアパートやマンションなどの「建物」を貸して家賃を得るため、建物の修繕や退去時の原状回復義務を負います。一方、純粋な地主は「土地そのもの」を貸して地代を得るため、敷地内の建物管理責任は原則として借り主(借地人)が負います。
Q2:地主が「土地を返してほしい」と借地人に頼めば、土地は返ってきますか?
A2:借地借家法(特に旧法)の適用を受けている場合、地主の都合だけで土地を返してもらうことは極めて困難です。地主が自らその土地を使用しなければならない緊急不可欠な理由(正当事由)と、多額の立退料の支払いが裁判所で認められない限り、契約の解除や更新拒絶はできません。
Q3:親が持っている底地を相続すると損をしますか?
A3:地代が周辺相場に比べて著しく低く、固定資産税を支払うと利益が残らないような底地の場合、収益面では「負動産」になるリスクがあります。ただし、将来的に借地人が借地権を売りたいと申し出てきた際に安く買い取って完全所有権(更地)化したり、専門の底地買取業者に売却して現金化したりする選択肢もあります。
Q4:地代相場はどうやって調べれば良いですか?
A4:手軽な基準としては、対象の土地にかかっている「固定資産税・都市計画税の年額」を確認する方法が一般的です。一般的な住宅地であれば公租公課の2〜3倍程度、商業地であれば3〜5倍程度が年間地代の目安とされています。正確な査定を行いたい場合は、不動産鑑定士や底地を専門に扱う不動産会社への相談を推奨します。
まとめ:今後の動向と失敗しないための判断基準
「地主」という存在は、単なる不労所得の享受者ではなく、複雑に入り組んだ近代的権利関係と過酷な税制のはざまで土地を守り続けてきた歴史の担い手です。土地神話が完全に崩壊し、人口減少に伴う空き地・空き家問題が深刻化するこれからの時代において、「土地を所有していること」そのものが自動的に富を生み出す特権ではなくなりつつあります。
先祖代々の土地を受け継ぐ立場にある方も、これから土地活用を通じて資産形成を目指す方も、重要なのは「感情論で土地に執着しないこと」です。固定資産税の負担、借地人との将来的なリスク、そして相続時の納税資金を冷徹に数値化し、守るべき優良資産と手放すべき不採算資産を選別する眼力こそが、次世代に豊かな資産を残すための唯一の羅針盤となります。 (出典: 地主 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
