癌の治療費は実際いくらかかる?自己負担の相場と高額療養費の落とし穴
医師から「がんです」と告げられた瞬間、頭が真っ白になるのと同時に、多くの人の脳裏をよぎるのが「治療費は一体いくらかかるのか」「払いきれずに生活が破綻するのではないか」という冷酷な現実です。国立がん研究センターの統計が示す通り、いまや日本人の2人に1人が生涯でがんに罹患する時代。誰もが当事者になり得るにもかかわらず、その医療費の真実について、正しく理解している人は驚くほど少数にとどまります。
ネット上には「何百万円も吹き飛ぶ」という恐怖を煽る声がある一方で、「日本の公的保険があれば月数万円で済むから心配ない」という楽観論も溢れています。しかし、日本がんファイナンシャル・プランナーズ協会(JCFP)のCancer FP® 雨宮蓮太氏らが警鐘を鳴らすように、問題の本質は医療費の総額ではなく、患者自身に降りかかる「隠れた自己負担」と治療の長期化による「がんの経済毒性(Financial Toxicity)」にあります。予想外の出費で後悔しないために知っておくべき最新の実態を、現場データと制度の裏側から徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:公的医療保険と高額療養費制度を使えば、一般的な中間所得層の月額自己負担は約8万〜10万円に抑えられるが、入院1日あたりの雑費・食費を含めると実質自己負担は1日約2万円前後に達する。
- 要点2:高額療養費制度には「月跨ぎ請求」や「健康保険適用外の全額自己負担(差額ベッド代・先進医療・自由診療)」という制度上の死角が存在し、想定外の百万円単位の出費を招くリスクがある。
- 要点3:近年の治療主流は「通院抗がん剤治療」へ移行しており、入院一時金中心の旧型がん保険では太刀打ちできないため、2026年の現実に即した診断一時金や外来保障、最新の医療費控除申請の活用が不可欠である。
【2026年最新】癌の治療費は実際いくらかかるのか?平均自己負担額と内訳
医療現場のデータを検証すると、がん治療における「1回の入院(1か月・1医療機関)」にかかる医療費の総額は、胃がん、肺がん、大腸がんなどの主要部位において約63万〜80万円が一般的な相場です。ただし、日本の強力な公的医療保険制度のもとでは、現役世代の窓口負担は3割であるため、一次的な請求額は約19万〜24万円となります。
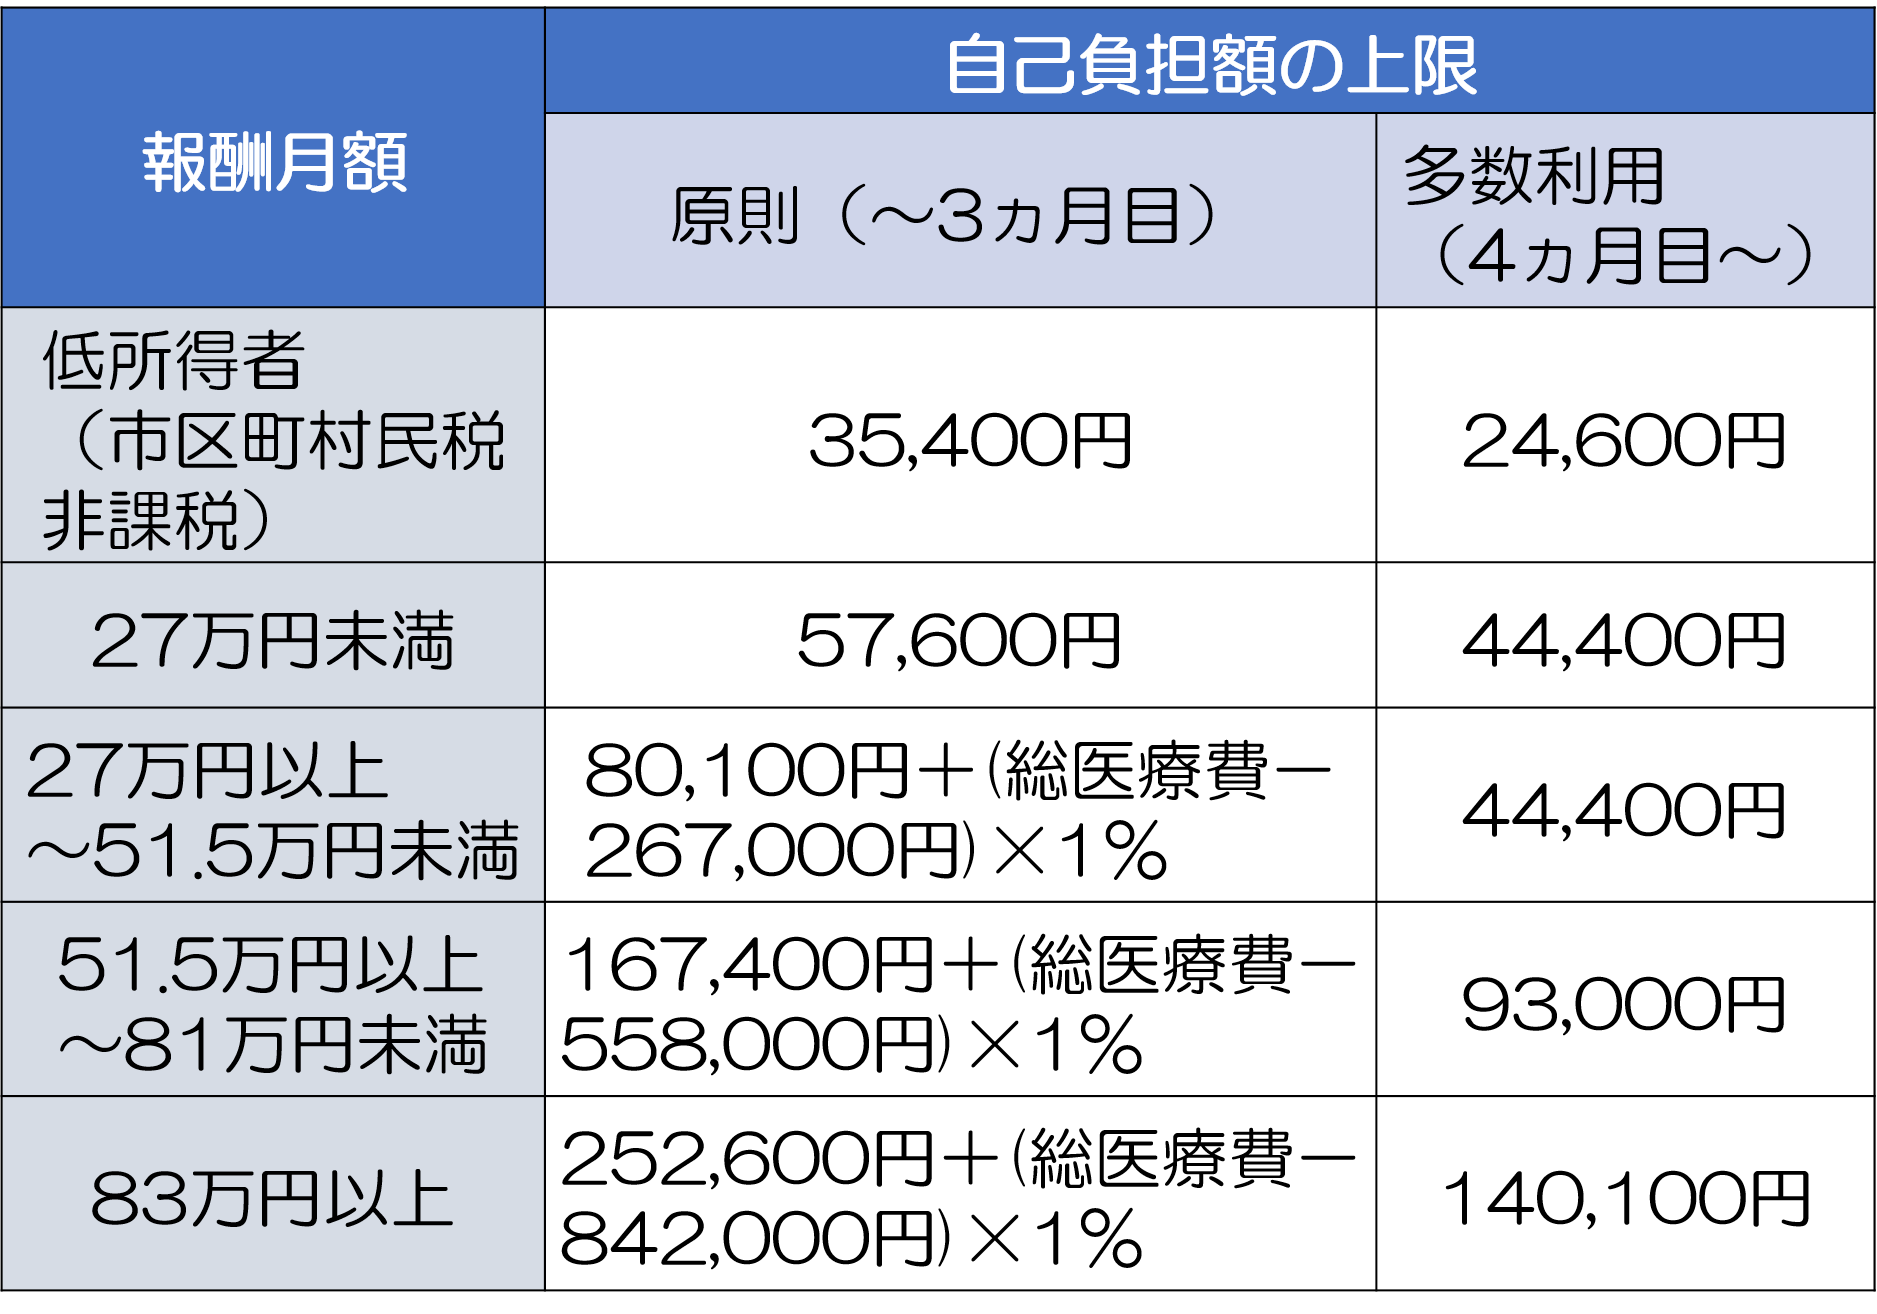
さらにここから「高額療養費制度」を適用することで、一般的な年収世帯(年収約370万〜770万円/区分ウ)であれば、最終的な医療費本体の自己負担額は月額8万〜10万円前後に圧縮されます。医療関係者やFPが「月10万円あれば足りる」と説明するのは、この制度上の計算式が根拠となっています。
しかし、オカネコ等の最新調査や患者の手記が浮き彫りにしているのは、これとは全く別の現実です。実際に入院治療を受けた患者の1日あたりの自己負担額は平均約2万円前後に上ります。なぜ、計算上の10万円と現場の実感にこれほどの乖離が生まれるのでしょうか。その理由は、以下の「公的保険が1円も効かない直接・間接費用」が雪だるま式に加算されるからです。
- 入院時食事療養費:1食あたり490円(1日約1,470円、月換算で約4万4,000円)が完全自己負担。
- 差額ベッド代(室料差額):個室や少人数部屋に入った場合、1日あたり平均6,000円〜8,000円、都市部の大病院では1万5,000円〜3万円以上が全額自己負担。
- 病院備品・日用品代:病衣(パジャマ)レンタル、タオル、テレビカード、ティッシュ等の日用品。
- 通院・家族の付き添い交通費:化学療法の副作用が重い時期のタクシー代、家族の見舞い交通費や駐車場代。
つまり、「医療費本体」は高額療養費制度で守られるものの、それ以外の生活周辺コストが月に10万〜20万円単位で上乗せされるのが、がん治療の偽らざる実情です。

【ステージ別一覧表】部位・進行度で激変するがん治療費まとめと抗がん剤相場
がんの治療費は、早期発見のステージIと、転移や再発を伴うステージIVとで、文字通り桁違いの差が生じます。早期であれば内視鏡切除や数日の短期入院で総額数十万円(自己負担は高額療養費適用で数万円)で完結しますが、進行するにつれて手術・放射線・分子標的薬・免疫チェックポイント阻害薬などを組み合わせる複合治療となり、期間も年単位へと長期化します。
以下の比較表は、がんの進行度(ステージ)に応じた治療方針、典型的な費用相場、および患者が直面する経済的インパクトを体系的にまとめたデータです。
| 進行度(ステージ) | 主な治療手法と期間 | 自己負担総額の目安(保険診療内) | 編集部の分析・現場の盲点 |
|---|---|---|---|
| ステージI (早期がん) | 内視鏡治療、部分切除手術 (入院3日〜1週間程度) | 約5万〜15万円 | 医療保険の一時金で黒字化するケースも多い。休職期間も最短で済み、経済的打撃は軽微。 |
| ステージII〜III (進行がん) | 根治手術+術前・術後抗がん剤治療+放射線 (半年〜1年の通院治療) | 約40万〜100万円 | 通院での抗がん剤投与が続くと、毎月の高額療養費限度額(約8万円)を数か月連続で支払い続ける持久戦に突入する。 |
| ステージIV (遠隔転移・再発) | 分子標的薬、免疫療法、緩和ケア (数か月〜数年以上の継続投与) | 年間約80万〜150万円以上 (生存期間中継続) | 多数該当(4か月目以降の限度額引下げ:月4万4,400円)が適用されるが、収入減と重なり家計のキャッシュフローを激しく摩耗させる。 |
特に注視すべきは、近年の抗がん剤治療の費用相場です。従来の殺細胞性抗がん剤に比べ、特定の遺伝子変異やタンパク質を狙い撃ちにする「分子標的薬」や「免疫チェックポイント阻害薬(オプジーボ、キイトルーダなど)」は、薬価そのものが極めて高額です。1回の投与で数十万円、年間で数百万円から1,000万円以上の薬剤費がかかることも珍しくありません。
高額療養費制度のおかげで患者窓口での支払いは月数万円〜十数万円に抑えられますが、問題は「いつまで続くかわからない」点です。効果が持続する限り投与を続けるプロトコルが多いため、毎月約4万4,400円〜8万円強の出費が2年、3年とエンドレスで続くことになり、これが家計にボディブローのように効いてきます。
高額療養費制度の限度額計算と「月跨ぎ・差額ベッド代」の危険な落とし穴
患者の命綱である「高額療養費制度」ですが、その計算ルールを正しく把握していないと、想定外の支払い負担に愕然とすることになります。制度の根底にあるのは「世帯所得に応じた1か月(暦月:1日〜末日)あたりの上限額」という厳密なルールです。
一般的な現役世代(年収約370万〜770万円/70歳未満・区分ウ)における1か月の自己負担限度額の計算式は以下の通りです。
【自己負担限度額】= 80,100円 +(総医療費 - 267,000円)× 1%
総医療費が100万円(窓口3割負担なら30万円)の場合、自己負担上限額は「80,100円 +(1,000,000円 - 267,000円)× 1% = 87,430円」となり、窓口支払いのうち約21万2,570円が高額療養費として払い戻されます(事前に「限度額適用認定証」を提示すれば、窓口での支払いは最初からこの約8万7,000円で済みます)。
制度の死角1:月末入院による「月跨ぎ(つきまたぎ)」の悲劇
高額療養費の最大款は、「月単位の計算(1日〜末日)」という区切りにあります。例えば、14日間の入院で自己負担額(3割)が20万円かかる手術を受けるとします。
- 同月内に入院した場合(例:5月1日〜5月14日):上限額の約8万7,000円で済みます。
- 月を跨いで入院した場合(例:5月25日〜6月7日):5月分で10万円、6月分で10万円と分割され、どちらの月も自己負担限度額の約8万7,000円に達しないか、わずかに超える程度となり、合計で約18万円近くを自己負担する羽目になるのです。
緊急手術でない限り、入院日の調整が可能な場合は「可能な限り月の上旬から入院する」ことが、最大の医療費防衛テクニックとなります。
制度の死角2:差額ベッド代の強制徴収と「同意書」の罠
厚生労働省の通知では、「病院側の都合で個室に入った場合や、実質的な選択権がなかった場合は、差額ベッド代を請求してはならない」と明確に定められています。それにもかかわらず、現場では「大部屋が空いていない」「感染症対策」などの理由で個室へ誘導され、入院手続きの混乱の中で「同意書」にサインを求められるトラブルが絶えません。
一度署名してしまうと、1日1万円〜2万円、2週間の入院で14万〜28万円もの差額ベッド代が正当な請求として確定し、これは高額療養費の対象外となります。「大部屋を希望します」「差額ベッド代の支払いは困難です」という意思表示を文書や口頭で明確にし、納得のいかない同意書には安易に署名しない防衛意識が求められます。
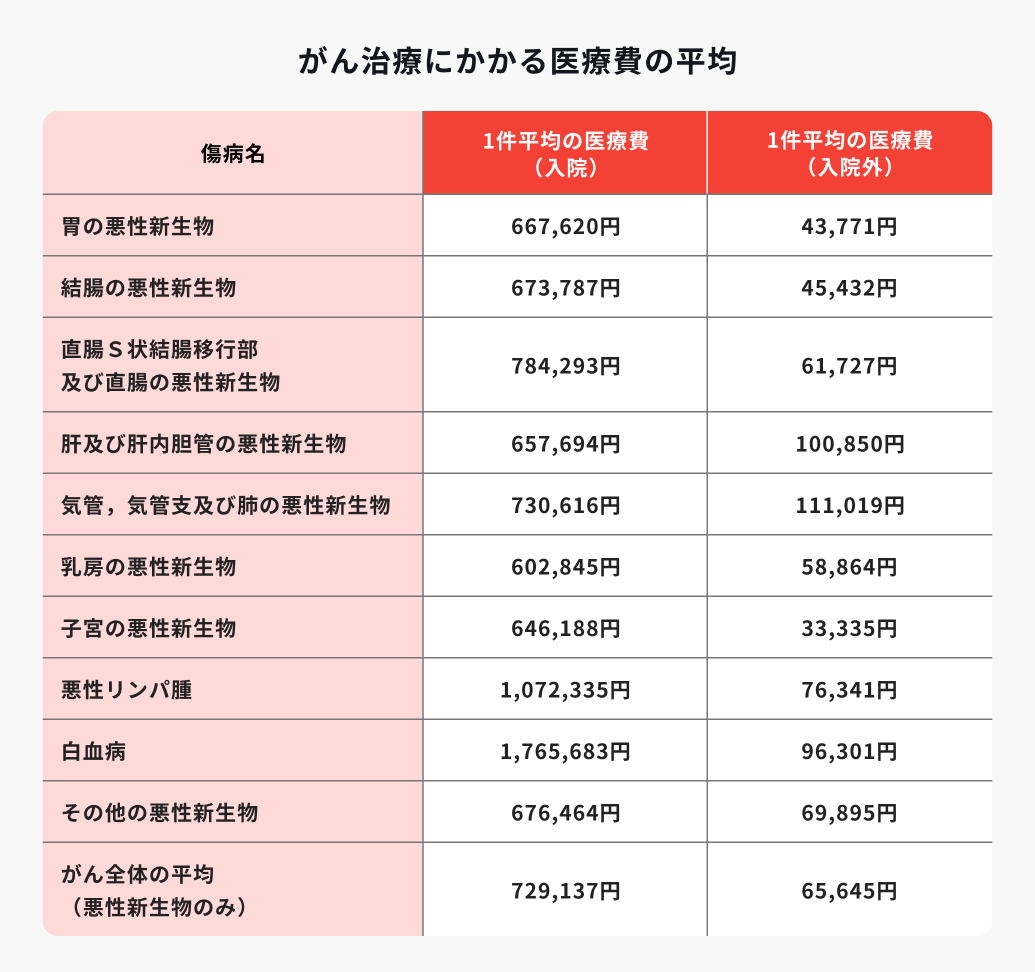
先進医療と自由診療の真相|陽子線・重粒子線治療に潜む巨額費用のリアル
「先進医療特約」という言葉を保険のCMで耳にしたことがある人は多いでしょう。しかし、先進医療のリアルな費用構造と、さらにその先にある「自由診療」の金銭的リスクを正確に区別して理解しているでしょうか。
公的医療保険制度における位置づけは、以下の3つに明確に分かれています。
- 保険診療:手術や標準的抗がん剤。窓口3割負担+高額療養費制度が適用。
- 先進医療:厚生労働省が指定する高度医療技術。診察や入院・検査費用などの「基礎部分」には保険が効くが、「先進医療の技術料」だけが100%全額自己負担となる。
- 自由診療:日本国内未承認の最新抗がん剤や自由診療クリニックの免疫療法など。公的保険との併用(混合診療)が法律で禁じられているため、診察・検査・投薬・入院のすべてが10割全額自己負担となる。
先進医療の代表格である「陽子線治療」や「重粒子線治療」は、患部をピンポイントで照射し、正常な臓器へのダメージを最小限に抑える画期的な放射線治療です。小児がんや一部の膵がん・前立腺がんなど、徐々に保険適用が拡大されてはいるものの、依然として適応外の部位では先進医療扱いとなります。その技術料は1コースあたり約250万〜320万円。この百万円単位の費用が一括で患者に請求されます。
さらに恐ろしいのが、標準治療をやり尽くしたステージIVの患者がすがりたくなる「自由診療」の泥沼です。海外で承認されているが国内未承認の分子標的薬を使用する場合、1か月の薬剤費だけで150万〜200万円、半年で1,000万円を超えるケースがあります。また、自由診療専門クリニックが提供する「自家がんワクチン」や「樹状細胞ワクチン」などの自費免疫療法は、1クールの費用が200万〜400万円に達しながらも、科学的根拠(エビデンス)が標準治療に比べて著しく不十分なものが混在しており、貯蓄を使い果たして後悔する遺族の声が後を絶ちません。
【実態検証】「がんの経済毒性」に直面した患者たちの生の声と生活破綻リスク
がん治療において、いま国際的にも極めて重大視されている概念が「経済毒性(Financial Toxicity)」です。抗がん剤の吐き気や倦怠感と同じように、「治療費による金銭的ストレスそのものが患者の予後を悪化させ、生存率を低下させる」という冷厳な事実が、近年の臨床研究で明らかになっています。
大手SNSや知恵袋、がん患者支援団体のコミュニティに寄せられる生の声には、痛切な苦悩が刻まれています。
「高額療養費があるから大丈夫と言われたが、外来で毎月分子標的薬を打つたびに窓口で4万円飛ぶ。時短勤務になって給料は手取り18万円に激減。住宅ローンと子供の学費を払ったら、日々の食事を切り詰めるしかない」(40代・乳がんサバイバー・手記より)
「通院抗がん剤治療の日は激しい倦怠感と吐き気で電車に乗れず、往復のタクシー代で毎回6,000円。ウィッグ代に10万円、リンパ浮腫の弾性ストッキングに数万円。病院の領収書に載らない『見えない出費』で貯蓄がみるみる溶けていく」(50代・大腸がん患者・Web座談会より)
現代のがん治療の現場観察から浮き彫りになるのは、「治療費の増加」と「収入の激減」という二重苦(ダブルパンチ)の構造です。入院期間は平均2週間前後に短縮された反面、通院しながら働くことを強いられます。しかし、抗がん剤の副作用による休職、配置転換、残業代の消失、さらには非正規雇用者の雇い止めによって、世帯収入は3割〜5割減少するケースが珍しくありません。「支払う医療費が増えているのに、入ってくるお金が激減する」。このギャップこそが、患者を破産寸前まで追い詰める経済毒性の本質です。
【プロの結論】がん治療費が払えない時の救済策とがん保険の必要性・判断基準
もしも手持ちの資金が尽き、がん治療費の支払いが困難になった場合、絶対に治療を諦めて放置してはなりません。日本の社会保障制度には、自己防衛のための公的セーフティネットが複数用意されています。
治療費が払えない時の5つの緊急対抗策
- 医療費控除の徹底活用(2026年最新申告):1年間に支払った自己負担医療費が10万円(総所得200万円未満なら総所得の5%)を超えた場合、確定申告を行うことで所得税・住民税が還付・減額されます。現在ではマイナポータル連携により、領収書がなくても保険診療分の自動入力が可能。さらに、通院にかかった電車・バス代、医師の指示によるタクシー代、薬局の処方薬代も合算可能です(レシートやメモの保管が必須)。
- 病院の「がん相談支援センター」に駆け込む:全国のがん診療連携拠点病院には、国家資格を持つソーシャルワーカー(MSW)が常駐しています。分割払いの交渉や、利用可能な公的制度のコーディネートを無料で実施してくれます。
- 高額医療費貸付制度・受領委任払い:高額療養費が払い戻されるまでの数か月間、無利子で治療費見込み額の8〜9割を借り入れられる制度を各健康保険組合が運営しています。
- 傷病手当金の受給(会社員・公務員):休職して給与が出ない場合、最長通算1年6か月にわたり、直近の標準報酬月額の約3分の2が支給されます。
- 生活福祉資金貸付制度・生活保護:どうしても生活が成り立たない場合の最終セーフティネットとして、社会福祉協議会による緊急小口資金や生活保護の医療扶助(自己負担ゼロ)があります。
【プロの判断基準】がん保険は本当に必要なのか?入るべき人・不要な人
「がん保険不要論」と「必須論」の論争において、プロの客観的視点から下される結論は明確です。がん保険の要否は、「現在の純貯蓄額」と「働き方の属性」によって論理的に峻別されます。
| タイプ | 属性・資産状況 | がん保険の必要性判定 | 推奨される備え・契約方針 |
|---|---|---|---|
| 最優先で加入すべき人 | 自営業・フリーランス 預貯金200万円未満の世帯 住宅ローンや幼い子どもを抱える世帯 | 【必須レベル】 | 傷病手当金がないため、即座に収入途絶リスクがある。「診断一時金(100万〜200万円)」と「先進医療特約」を最優先で確保すべき。 |
| 慎重に検討・不要な人 | 即時動かせる流動資産が500万円以上 大企業の正社員・公務員(付加給付あり) 子どもが独立済みの高齢単身者 | 【優先度低〜不要】 | 高額療養費と手元の貯蓄、充実した有給・付加給付(自己負担上限2万〜3万円の健保など)で全額カバー可能。過剰な保険料支払いは機会損失。 |
もし保険に入る場合、「入院日額1万円」といった古いタイプの設計は2026年の医療現場では全く役に立ちません。前述の通り入院期間は激減しており、5日入院しても5万円しか出ないからです。現在のベストプラクティスは、がんと診断された段階で100万〜200万円がまとまって支給される「診断一時金(複数回給付型)」と、月々の外来投与を補償する「通院・抗がん剤治療給付金」を軸に組み立てることです。
【癌 治療 費】に関するよくある質問(FAQ)
Q1:通院抗がん剤治療の費用は、1回あたりどのくらいかかりますか?
A1:使用する薬剤(標準的な抗がん剤か、分子標的薬・免疫療法か)によって大きく異なりますが、3割負担の窓口払いで1回あたり約1万円〜4万円前後が相場です。月に2〜3回投与を行う場合、高額療養費制度の限度額(中間所得層で約8万円)に達することが多く、その場合はその月の限度額以上の支払いは免除されます。
Q2:高額療養費制度の「多数該当」とはどのような仕組みですか?
A2:直近12か月以内に、同一世帯で高額療養費の支給を3回以上受けた場合、4か月目から自己負担限度額がさらに引き下げられる仕組みです。年収約370万〜770万円(区分ウ)の世帯の場合、通常約8万円強の上限額が、4か月目以降は一律4万4,400円に減額され、長期治療を行うがん患者の経済的負担を大幅に緩和します。
Q3:ステージ4と診断された場合、生涯の医療費はいくら準備すれば安心ですか?
A3:保険診療を前提とする場合、多数該当が適用されるため、年間の自己負担上限は約53万円(44,400円×12か月)となります。ここに食事代や通院交通費、雑費を加えると、年間約80万〜120万円前後の実費が目安となります。治療が2〜3年続くことを想定し、生活防衛資金として約250万〜350万円の余剰資金(または同額の診断給付金)があれば、標準治療の範囲で金銭的な理由により治療を中断するリスクはほぼ回避できます。
まとめ:治療と生活を両立させるための賢い防衛戦略
がんと宣告されたとき、金銭的な不安に呑み込まれてパニックに陥るのが最も危険です。「癌の治療費」の真実を冷静に総括すれば、日本の公的医療保険と高額療養費制度は依然として世界最高水準の防壁であり、標準治療の範囲内であれば青天井に自己負担が膨らむことは原理的にありません。
しかし、制度の枠外に存在する「差額ベッド代」「月跨ぎ請求」「先進医療・自由診療」「通院交通費や生活雑費」、そして何より「治療に伴う休職・減収による経済毒性」こそが、真に警戒すべき敵です。
不要な個室利用を避ける知識、月上旬の受診調整、診断一時金を中心としたピンポイントの保険設計、そして医療費控除や傷病手当金といった公的権利のフル活用――。冷徹なデータと正しい知識を武器に備えることこそが、命を守り、治療後の自分と家族の生活を守り抜く唯一無二の防衛策となります。 (出典: 癌 治療 費(Yahoo!ニュース))

情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
