宗教法人の税金は本当に無税か?「税金逃れ」の真相と課税境界線
街の格式ある寺社や新興宗教の立派な施設を目にするたび、「宗教法人は税金を一切払っていない」「坊主丸儲け」といった言葉が頭をよぎる人は少なくないはずです。物価高や増税論議が続く日本において、高級外車を乗り回す一部の宗教関係者の姿がSNSで拡散されるたび、世論には激しい不公平感が渦巻きます。
しかし、「宗教法人は無税」という言説は制度の一面しか捉えていません。実際には、宗教活動から生じる所得とビジネスによる収益は法的に峻別されており、課税当局による厳しい調査や追徴課税も日常的に行われています。本稿では、宗教法人の非課税特権の法的根拠から、巧妙な税金逃れの裏側、そして2026年現在の税務動向に至るまで、調査報道の視点からその構造を徹底的に解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:非課税なのは「法人そのもの」ではなく「宗教本来の活動から生じた所得」であり、お布施や戒名料にのみ適用される。
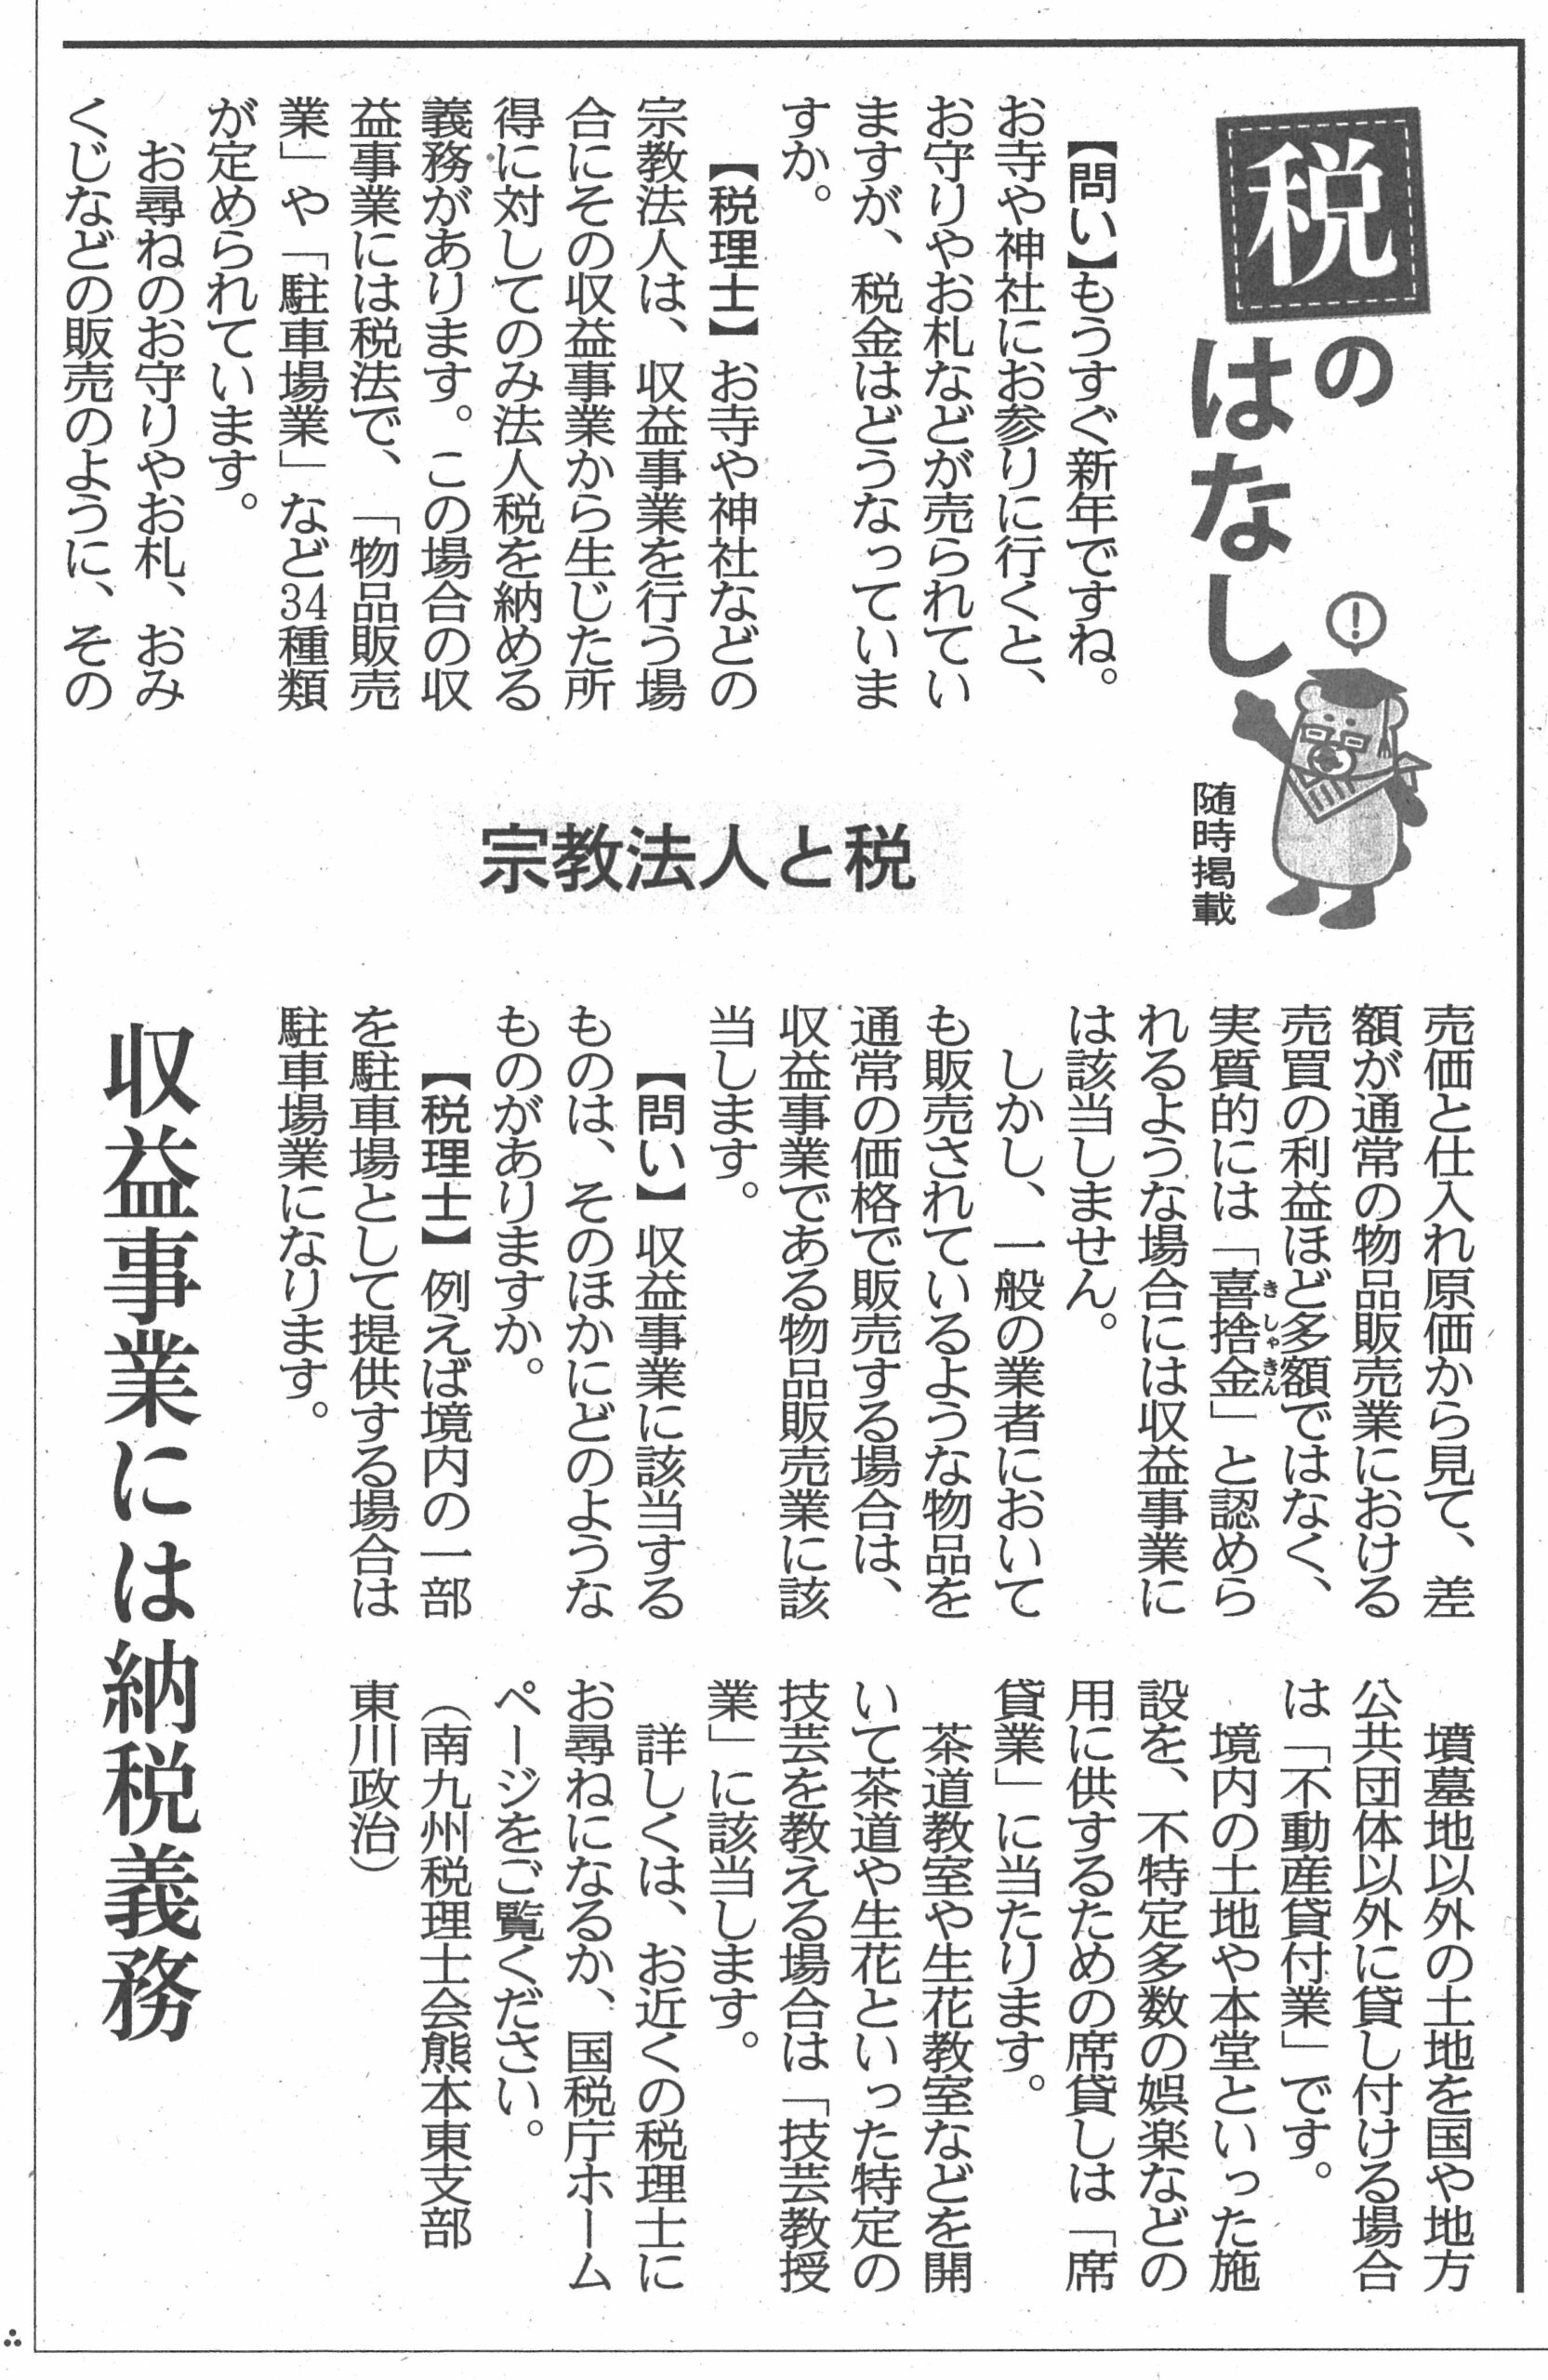
- 要点2:駐車場経営や不動産賃貸など法令で定められた「34の収益事業」には法人税が課され、住職個人の給与にも所得税が源泉徴収される。
- 要点3:みなし寄附金制度や軽減税率などの優遇は存在するが、近年は「宗教法人売買による脱税」に対して国税庁が厳罰姿勢を強めている。
【税金逃れの噂を解剖】宗教法人は本当に一切課税されないのか?
ネット上で定期的に炎上する「宗教法人=完全無税」という言説は、税法上の定義から見れば明白な誤りです。結論から言えば、非課税措置が取られているのは法人格そのものではなく、「宗教活動という本来の目的から生じる所得」に限定されています。
一般的に信者や檀家から支払われるお布施税金仕組みを見ると、読経料、戒名料、祈祷料、お賽銭などは、税法上「喜捨(寄附金)」として扱われます。これらは何らかの役務提供に対する対価(サービスの購入代金)ではなく、信仰心に基づく任意の一方的な給付とみなされるため、法人税の課税標準から除外されているのです。当然、これらに消費税が課されることもありません。
この宗教法人非課税理由の根幹には、日本国憲法第20条が保障する「信教の自由」と「政教分離原則」が存在します。もし国家が教義に基づく祈りや宗教的行為に対して課税権を行使した場合、「どの宗教行為がいくらの価値を持つのか」を行政組織が判定することになり、国家権力が特定の信仰に介入・検閲するリスクが生じます。この歴史的反省と憲法上の要請が、宗教活動そのものを非課税とする最大の法的根拠となっています。
しかし、この制度の趣旨を隠れ蓑にして「宗教法人を盾にすればあらゆる税金を逃れられる」と拡大解釈する勢力が後を絶たないことが、社会的な不信感を招く元凶となっています。
課税される境界線|34の収益事業と法人税の「軽減税率」の仕組み
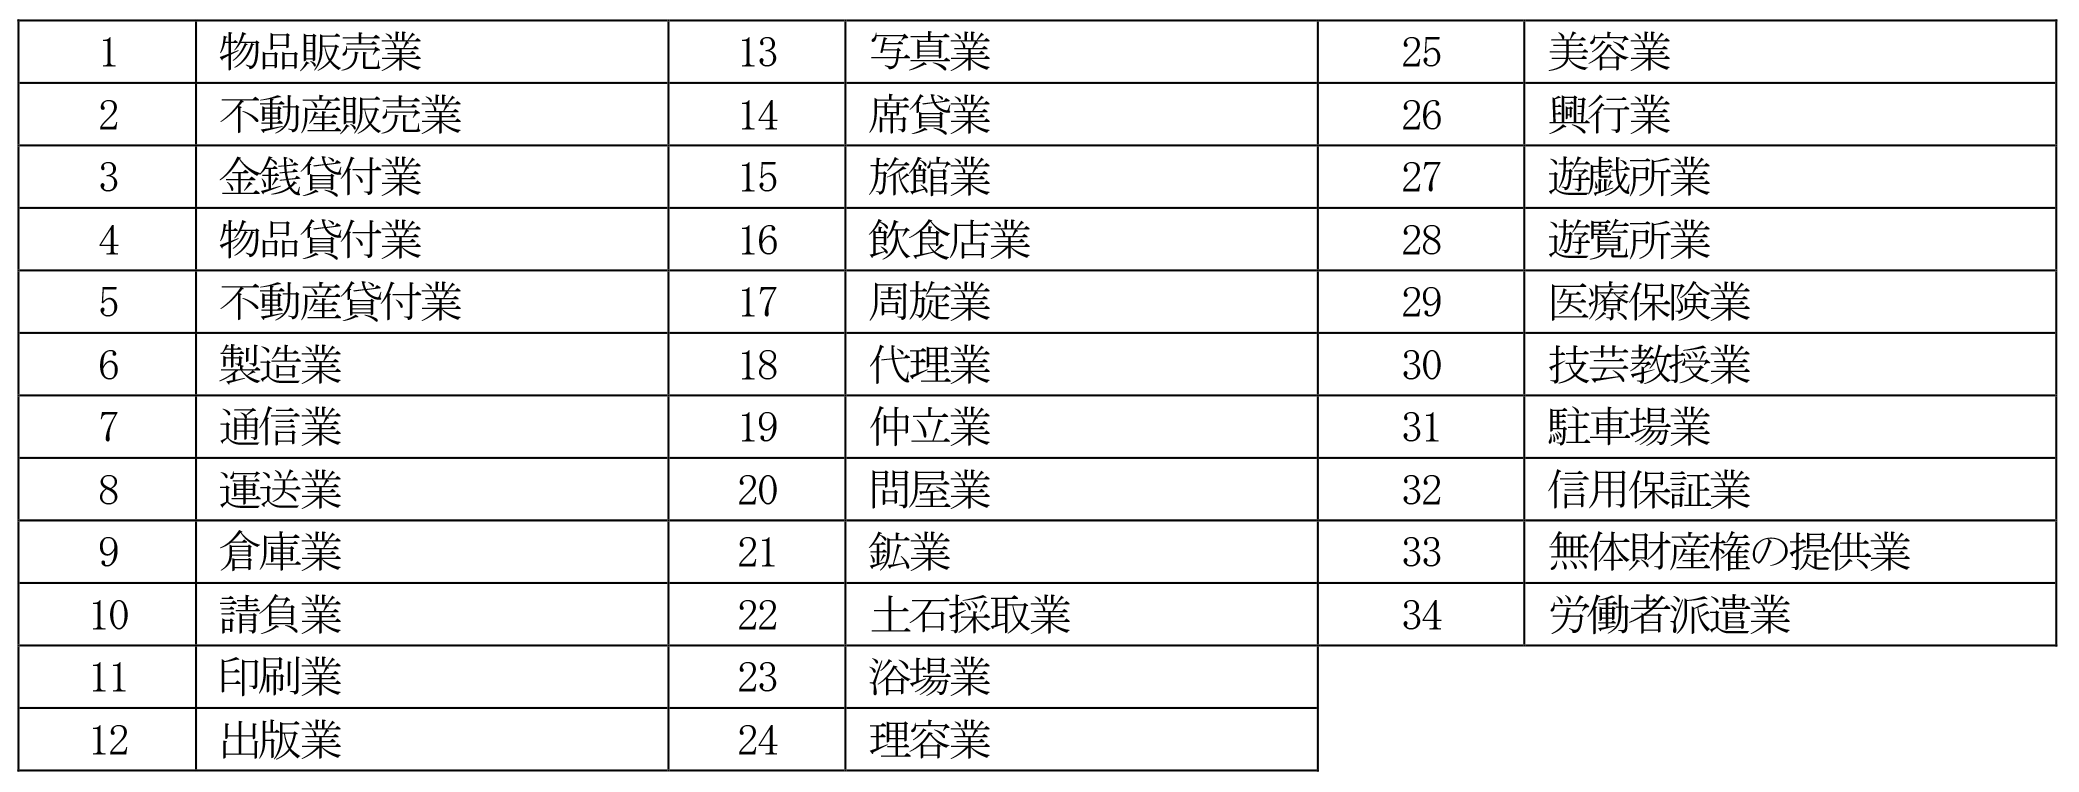
宗教法人が経済活動を行う際、どこからが課税対象となるのか。その境界線は法人税法施行令第5条に明記された「34の収益事業」によって厳密に線引きされています。
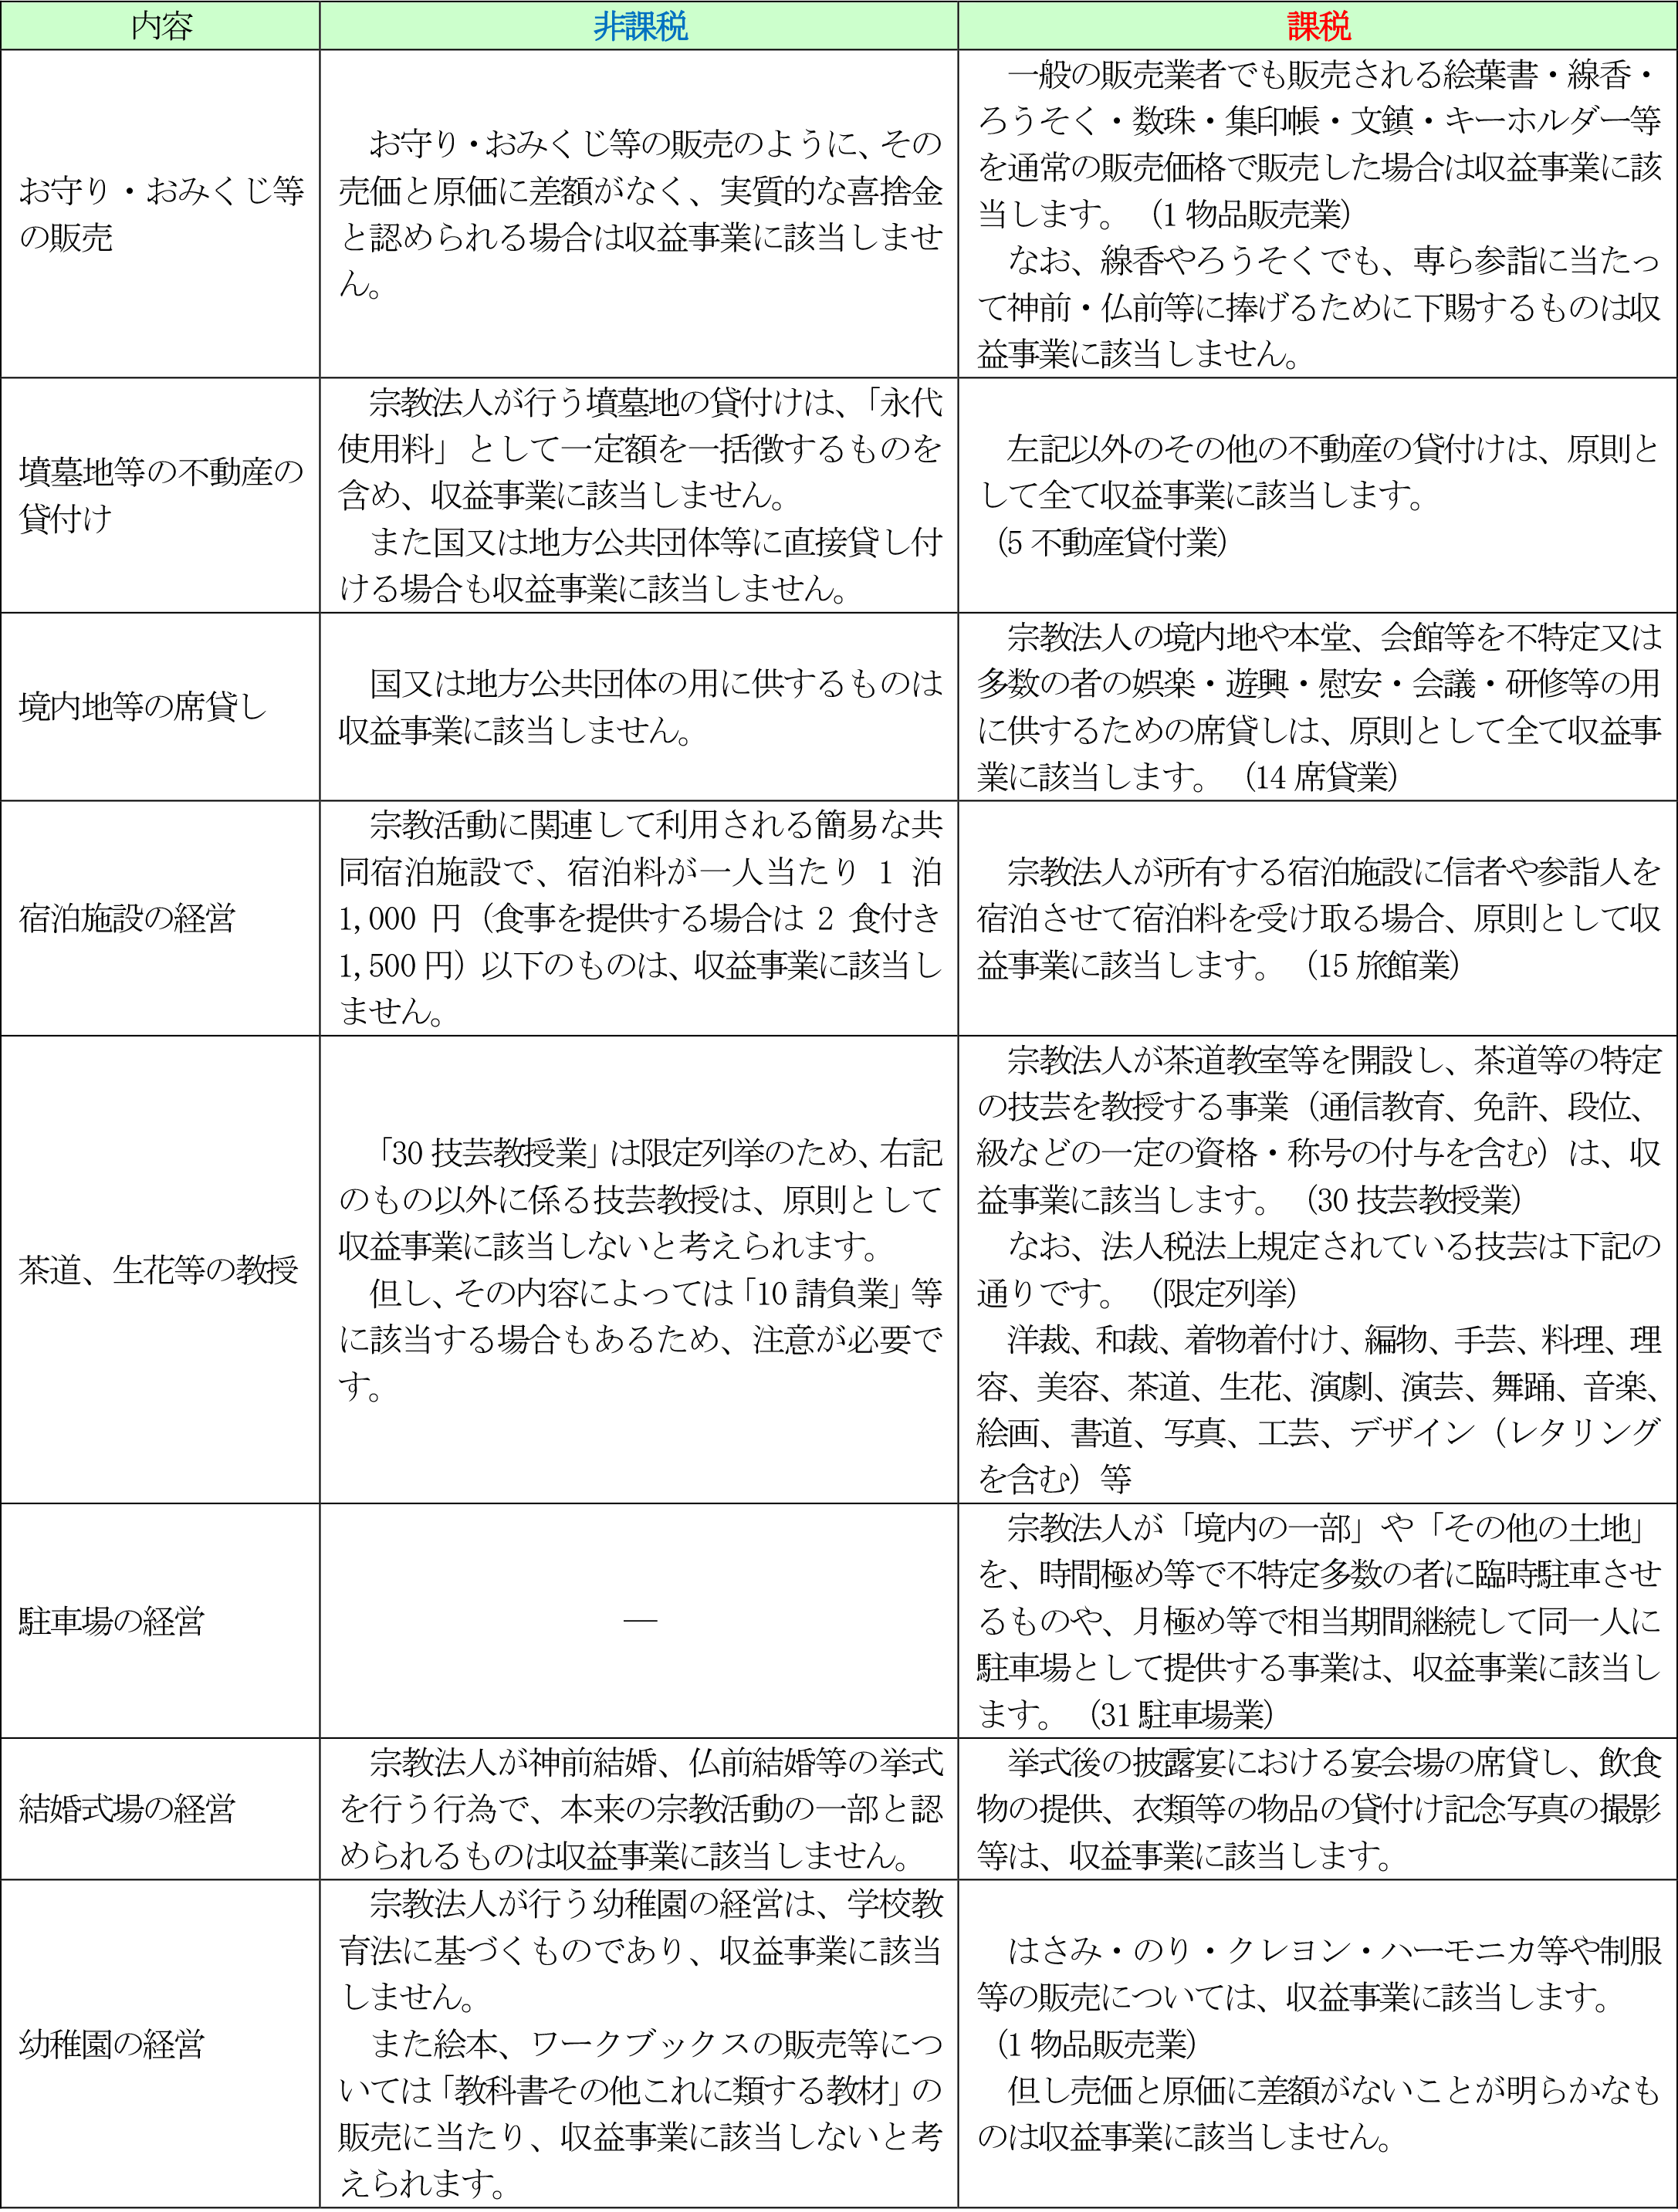
代表的な例が、寺院が所有する土地を利用したコインパーキング経営や、賃貸マンションの運用、結婚式場の運営、物品販売業です。これらは宗教本来の目的を超えた商業活動と判断され、宗教法人収益事業課税の対象となります。たとえば、お守りやお札の頒布は「宗教活動」として非課税ですが、市価と同等以上の価格でカレンダーや一般的な書籍、土産物を販売した場合は物品販売業として課税されます。
ただし、収益事業に該当した場合でも、一般の株式会社と全く同じ条件で課税されるわけではありません。宗教法人をはじめとする公益法人等には、手厚い税制上の優遇措置が用意されています。
| 項目 | 普通法人(株式会社など) | 宗教法人(収益事業を行う場合) | 編集部の見解・格差のポイント |
|---|---|---|---|
| 法人税率(年800万円以下) | 15.0%(中小法人特例) | 15.0% | 年800万円以下の基礎的な税率は同等に設定されている。 |
| 法人税率(年800万円超) | 23.2%(基本税率) | 19.0%(軽減税率) | 宗教法人法人税軽減税率により、利益が大きくなるほど普通法人より4.2%割安。 |
| みなし寄附金制度 | 適用なし(一般寄附金の損金算入限度額内) | 所得の20%または年200万円まで損金算入可能 | 収益事業の利益を宗教活動へ回すことで、合法的に課税所得を圧縮できる。 |
| 境内地・本堂の固定資産税 | 満額課税(本則1.4%) | 非課税(宗教活動の用に供する部分) | 都市部の一等地を保有する寺社にとって極めて強力な固定資産税の防壁となる。 |
注目すべきは、国税庁の規定にもある宗教法人みなし寄附金制度です。収益事業から得た利益を宗教活動(本堂の修繕や宗教行事の運営など)に支出した場合、その金額を「寄附」とみなして収益事業の所得から差し引くことができます。上限は「収益事業の所得金額の20%」または「200万円」のいずれか大きい額です。この特例を適正に活用するだけで、収益事業にかかる法人税の負担を大幅に引き下げることが可能となっています。
住職の給料と固定資産税のカラクリ|「坊主丸儲け」と言われる現場のリアル
「住職や教祖は税金を払っていないから贅沢ができる」という噂も、実務の実態とは異なります。法人が非課税であることと、そこで働く個人が無税であることは全く別の問題です。
寺院や神社から住職や宮司に対して支払われる金銭は「役員報酬」や「給与」に該当します。国税庁の指針にある通り、宗教法人も一般企業と同様に源泉徴収義務者となります。したがって、住職給料所得税は毎月の給与から差し引かれ、復興特別所得税や住民税も一般のサラリーマンと全く同じ累進課税(最高税率45%+住民税10%)で納付する義務を負っています。
それにもかかわらず、なぜ世間では「丸儲け」というイメージが定着しているのでしょうか。その背景には、宗教法人と個人資産の曖昧な混同が存在します。
第一に、宗教法人固定資産税の免除範囲です。宗教活動に直接供される本堂や境内地、礼拝施設は地方税法に基づき固定資産税が課されません。しかし、住職一族が私的に生活する「庫裏(くり=居住スペース)」部分は原則として課税対象です。現場の実態としては、建物全体の中で「何割が宗教行事の準備室で、何割が私生活の居住スペースか」という按分計算が行われますが、この境界線が極めて曖昧になりがちです。
かつて地方都市の寺院関係者が自著の手記で語ったリアルな告白には、その実態が生々しく記されています。
「本堂の維持費、高級セダンのリース代、境内の庭園管理費……寺の経費として計上できる名目は無数にある。個人の手取り給与を年400万円程度に抑えて所得税を最小化しつつ、日々の生活費や車両代はすべて法人持ちにする。外から見れば質素な給料でも、実質的な生活水準は都心の富裕層と変わらない運用ができてしまう」
一方で、日本全国に約18万ある宗教法人のうち、約7万を占める伝統仏教寺院の現実は二極化しています。都心部や観光地の有名寺社が潤う一方で、地方の過疎地に位置する寺院の3割以上は年収300万円未満であり、住職が高校教師や公務員、会社員を兼業しなければ生活すら維持できない「限界寺院」が急増しています。一部の富裕層寺社の派手な暮らしぶりが、宗教界全体の姿として過剰に一般化されている側面は見逃せません。
【実態検証】国税庁のメスが入る現場|税務調査の追徴事例と売買トラブル
聖域視されがちな宗教法人ですが、国税局課税部が手を出せないわけではありません。むしろ近年は、宗教法人税務調査実態において厳しい追徴課税が下される事例が急増しています。
税務調査で最も激しく衝突するのが「法人の経費か、個人の私的流用か」という点です。住職名義ではなく宗教法人名義で数百万円から数千万円の高級外車(メルセデス・ベンツやレクサスなど)を購入し、「檀家回りや葬儀の移動に必要な宗教用具」として経費処理していたケースに対し、税務署が私用車と認定して住職への「給与(経済的利益の供与)」として認定する事例が相次いでいます。給与認定されれば、法人の損金算入が否認されるだけでなく、住職個人に多額の源泉所得税が追徴されます。
さらに深刻な社会問題となっているのが、宗教法人売買税金逃れを狙う悪質なブローカーの暗躍です。後継者不在で活動実態を失った「休眠宗教法人」が、数百万円から数千万円で裏売買されている実態が関係者の証言で明らかになっています。
買い手となる悪質事業者の目的は、宗教法人税金対策真相と称した脱税スキームです。
- 一般企業で得た多額の売上を、宗教法人への「寄附」や「架空の業務委託費」として流し込んで法人税を脱税する手口
- 宗教法人名義でラブホテルやリゾート施設を買い取り、宿泊業ではなく「信者向けの研修宿泊施設」と偽装して非課税を主張する手口
- 境内の墓地造成権をめぐるマネーロンダリングや、反社会的勢力の資金隠れ蓑としての悪用
しかし、国税当局の包囲網は年々強固になっています。2020年代半ば以降、国税庁は全国の法務局や文化庁とデータを連携させ、活動実態のない法人が突然代表者を変更し、多額の資金移動を行った取引を重点監視対象(フラグ付け)に指定しています。実質的な事業実態が伴わないスキームは調査で一瞬にして見破られ、重加算税や悪質な仮装隠蔽による刑事告発に至るケースが頻発しています。
宗教法人の税制優遇批判と2026年最新の課税論争
所得税の増税や社会保険料の負担増にあえぐ現役世代の間で、宗教法人税制優遇批判の声はかつてない高まりを見せています。大手ポータルサイトのコメント欄やSNSでは、「宗教法人からも一律に法人税を徴収すべきだ」「固定資産税の減免を即刻廃止せよ」といった過激な意見が日常的に数万件規模の賛同を集めています。
学術界や税制調査会においても、宗教法人課税論争2026年最新の論点として、いくつかの現実的な見直し案が真剣に議論され始めています。
一つは「宗教法人会計の透明化と開示義務」の強化です。現行法では、一定規模以上の宗教法人のみ収支計算書の作成が義務付けられているものの、一般国民への公開義務はありません。学校法人や社会福祉法人と同等レベルの情報公開を義務付けることで、不適切な私的流用を抑止すべきだという意見が強まっています。
もう一つは「みなし寄附金制度の縮小」や「収益事業税率の普通法人並み引き上げ」です。現行の19%という軽減税率は、民間企業との公正な競争(イコール・フッティング)を阻害しているという批判が経済界からも根強く寄せられています。
【プロの結論】社会的信託(ソーシャル・トラスト)の視点と寺院経営の判断基準
宗教社会学および税務戦略の観点から導き出される結論は極めて明確です。宗教法人という制度は「節税のための裏ワザツール」ではなく、社会的な信頼(ソーシャル・トラスト)を担保に成り立っている公の器です。
今後、どのような姿勢を持つ法人が社会に受け入れられ、どのような法人が破滅へと向かうのか、判断基準を整理します。
▼ 信頼を獲得し存続できる宗教法人の条件:
- 宗教本来の収入(お布施等)と収益事業(駐車場・不動産等)の会計区分を税理士の指導のもと完全に分離している。
- 住職個人の給与を適正額に設定し、源泉所得税と住民税を遅滞なく適正に納税している。
- 境内地以外の固定資産税を適正に申告し、地域コミュニティや伝統文化の保全という公益機能を果たしている。
▼ 税務リスク・法的リスクで破滅する危険なアプローチ:
- 「宗教法人を買えば税金がタダになる」という悪質コンサルタントやブローカーの甘言に乗る。
- 私的な生活費や高級外車、私有不動産を無理やり「宗教活動の経費」として処理する。
- お布施を個人口座に直接入金させ、法人・個人の所得申告から完全に除外して裏金化する。
税務調査で一度「仮装・隠蔽」と判定されれば、追徴税額は本税・重加算税・延滞税を合わせて数千万円規模に跳ね上がります。脱税目的の宗教法人活用は、もはや割に合わない極めてハイリスクな暴挙に他なりません。
【宗教 法人 税金】に関するよくある質問(FAQ)
Q1:お守りやおみくじ、御朱印の代金に消費税や法人税はかかりますか?
A1:原則としてかかりません。お守り、お札、おみくじ、御朱印などは、参拝者が神仏への感謝や祈願の対価として納める性質のもの(宗教行為に付随するもの)とみなされるため、消費税は非課税(不課税取引)であり、法人税の収益事業にも該当しません。ただし、キャラクターとのコラボグッズや市価を大きく上回る土産物品などは物品販売業とみなされ、課税される場合があります。
Q2:宗教法人はインボイス制度(適格請求書等保存方式)に対応する必要がありますか?
A2:宗教活動(お布施や戒名料など)のみを行っている場合は、もともと消費税の納税義務がない免税事業者であるため、インボイス発行事業者になる必要はありません。しかし、駐車場経営やテナント賃貸など「課税事業者向けの収益事業」を行っている場合、取引先から適格請求書の発行を求められるケースがあり、その事業部門のためにインボイス登録を行う宗教法人が増えています。
Q3:一般企業が節税のために休眠宗教法人を買い取るスキームは合法ですか?
A3:極めて違法性が高く、脱税行為として摘発される対象です。包括宗教団体の承認を得ずに裏ルートで売買された宗教法人は、宗教法人法違反で認証取り消しとなるリスクがあるだけでなく、国税庁の重点調査対象となります。事業実態のない宗教法人への利益移転は「実質所得者課税の原則」によりすべて否認され、重加算税の賦課や刑事罰を受ける可能性が極めて高い危険な手口です。
まとめ:特権ではなく社会的責任|透明性が問われるこれからの宗教法人
「宗教法人の税金」を巡る問題の本質は、完全無税という特権が存在するのではなく、「憲法が守る信仰の自由」と「経済活動への適正な課税」のバランスをどう取るかという制度設計にあります。
お布施や境内地が非課税とされる法的根拠には歴史的な意義がある一方で、収益事業に対する19%の軽減税率やみなし寄附金制度といった優遇が存在することも事実です。しかし、住職個人の給料には所得税が厳格に課され、脱法的な「税金逃れ」に対しては国税当局の厳しい監視の目が向けられています。
不透明なマネーの流れが暴かれやすくなった現在、宗教法人に求められているのは聖域に安住することではなく、会計の適正化と地域社会への貢献です。制度の正確な仕組みを理解し、不確かなネットの噂に惑わされない客観的な視点を持つことが、これからの納税者に求められています。 (出典: 宗教 法人 税金(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
