ニュースを揺るがす収支報告書の真相と実務|政治と身近な現場の全貌
テレビのニュースやネットの論壇で連日トップ項目として報じられる「収支報告書」を巡る諸問題。裏金問題に端を発した政治不信は、2026年の法改正議論や総務省によるデータ公開の場でも激しい論戦を引き起こしています。しかし、画面の向こうの政治家たちが「秘書が」「知らなかった」と言い逃れを繰り返す姿を見て、「そもそもなぜ毎年これほど杜撰な記載が繰り返されるのか」「一体どのような仕組みなのか」と強い疑問を抱く人は少なくありません。
さらにこの問題は、決して永田町だけの遠い話ではありません。PTAや町内会、趣味のサークル、同窓会に至るまで、お金を預かるすべての組織において「収支報告書」の作成と説明責任は避けて通れない実務です。帳簿の数字が合わないだけで組織は疑心暗鬼に陥り、時として人間関係すら破壊します。本稿では、政治資金規正法を巡る最新の真相から、一般市民が知っておくべき正しいエクセル作成テクニック、そして透明性を守るための社会構造的課題までを徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:収支報告書が連日注目される背景には、政治資金規正法の改正を経てもなお燻る「不記載問題の真相」と、形骸化した会計責任者への責任転嫁構造がある。
- 要点2:総務省公表データはインターネットで誰でも閲覧可能であり、過去の訂正手続きの履歴や領収書の使途から市民・ネット世論による厳格なファクトチェックが加速している。
- 要点3:日常の自治会・PTA実務においても「繰越金と通帳残高の完全一致」と「領収書保存(7年間推奨)」が鉄則であり、曖昧な処理は組織崩壊を招く最大の引き金となる。
【2026年最新動向】なぜ連日ニュースに?収支報告書が世間を揺るがす理由
連日メディアを騒がせている「収支報告書」とは、正式には政治資金規正法に基づいて提出が義務付けられている「政治資金収支報告書」を指します。政党や政治団体が1年間(1月1日〜12月31日)に集めた収入と、政治活動のために投じた支出、そして翌年への繰越金を1円単位で詳細に記録した公的文書です。
なぜこれほどまでに世間の耳目を集め続けているのか。その発端は、派閥の政治資金パーティー券収入を巡る「組織的かつ長期にわたる不記載・裏金化」が白日の下に晒されたことにあります。本来であれば、20万円を超えるパーティー券の購入者や、政治家個人への寄付はすべて記録されなければなりません。しかし、長年にわたり帳簿に記載せず、所属議員へ現金でキックバック(還流)していた事実が発覚しました。公私混同を許さず、政治資金の出入りを国民の監視下に置くという法律の根幹が根底から揺らいだのです。
これを受け、政治資金規正法改正の論議が本格化。議員本人の処罰を強化するいわゆる「連座制」の導入や、外部監査の義務付け、政治資金パーティーの対価の透明化が議論されてきました。しかし、2026年現在の報道各社の世論調査でも「法改正の内容は不十分であり、抜け穴が残されている」とする回答が7割以上を占めるケースが珍しくありません。国会審議や記者会見で政治家が見せる曖昧な釈明、そして「訂正届を出せば免責されるのか」という国民感情との著しいギャップが、収支報告書というキーワードに対する強い関心と怒りの原動力になっています。
総務省公表データと閲覧方法|誰でもネットで確認できる政治の台帳
政治資金収支報告書は、決して一部の関係者だけが閲覧できる機密文書ではありません。国民の不断の監視と批判を担保するため、原則として誰でもインターネット上で自由に閲覧可能なオープンデータとして公開されています。
具体的には、国会議員が代表を務める政党支部や複数の都道府県にまたがって活動する政治団体のデータは「総務省」の公式ウェブサイトで、特定の都道府県内のみで活動する団体(地方議員の後援会など)は「各都道府県選挙管理委員会」のウェブサイトで閲覧できます。毎年11月下旬になると、前年分の定期公表データが一斉にアップロードされます。
インターネット閲覧の手順は至ってシンプルです。総務省の「政治資金収支報告書の公表」ページへアクセスし、対象年および団体区分(政党、政治資金団体、その他の政治団体など)、あるいは国会議員の氏名や団体名で検索をかけることで、PDF形式で帳簿全体を閲覧・ダウンロードできます。近年では、有志のエンジニアや調査報道メディアによってテキスト化やデータベース化が進められ、支出先や寄付者の横断検索が容易になりました。
ここで注目すべきは、定期公表後に行われる「訂正手続きの経緯」です。不記載問題が発覚して以降、多くの政治団体が過去3〜5年分にわたる報告書の訂正を相次いで届け出ました。総務省のサイト上では、当初公表された原本と、どこをどのように修正したのかを示す「訂正調書」が併せて公開されています。「公表直後にメディアから追及され、慌てて数十件の領収書を追加計上した」といった杜撰な経緯も、公表データを丹念に照合することで克明に浮き彫りとなります。
【比較表で一括把握】政治資金・選挙・一般団体の収支報告書の違い
一口に「収支報告書」と呼んでも、法律に基づく政治団体のものから、公職選挙法に基づく選挙活動の帳簿、さらには市民社会で日常的に交わされる自治会・サークル用のものまで、その法的性質と求められる規律は全く異なります。それぞれの特徴と罰則、保存義務を以下の比較表で整理しました。
| 文書の種別 | 根拠規定・提出先 | 提出期限と保存義務 | 不記載・虚偽記載の罰則 | 編集部の着眼点・実態 |
|---|---|---|---|---|
| 政治資金収支報告書 | 政治資金規正法 (総務省または都道府県選管) | 翌年3月末(一部5月末) 領収書保存義務:3年間 | 5年以下の禁錮または100万円以下の罰金(公民権停止の対象) | 政治生命に直結。会計責任者だけでなく政治家本人の監督責任が常に焦点となる。 |
| 選挙運動費用収支報告書 | 公職選挙法 (管轄の選挙管理委員会) | 選挙期日から15日以内 選管での保存・閲覧:1年間 | 3年以下の禁錮または50万円以下の罰金(連座制適用で当選無効も) | 法定得票数や公費負担の請求根拠となるため、短期間での極めてシビアな集計が必須。 |
| 自治会・PTA・任意団体の収支報告書 | 団体規約・会則 (総会・会員へ報告) | 各団体の年度末総会 帳簿保存推奨:5〜7年間 | 法的刑罰はないが、使途不明金があれば業務上横領罪(刑法253条・10年以下の懲役)に発展 | 監査役の承認印と通帳原本の確認が不可欠。残高不一致による役員間の紛争が多発。 |

【実態検証】会計責任者の苦悩と「責任転嫁」の構造的病巣
「会計処理はすべて秘書・会計責任者に任せており、私自身は一切関与していなかった」
特番インタビューや謝罪会見の場で、政治家たちが幾度となく口にしてきたこの釈明の台詞は、国民感情を著しく逆なでしてきました。テレビカメラの前で見せる困惑の表情や「信じていたスタッフに裏切られた」かのような語り口は、SNS上でも「一般企業ならトップの監督責任が問われないわけがない」「責任逃れのテンプレ」と激しい批判を浴び続けています。
しかし、永田町の現場取材や元秘書たちの手記を紐解くと、より根深い構造的な病理が浮かび上がってきます。政治資金規正法上、帳簿の作成および提出の最終法定義務は「会計責任者」にあります。多くの事務所では、ベテランの私設秘書や地元事務所の経理担当者がその任に就かされていますが、議員本人からの「活動資金を捻出しろ」「派閥との付き合いで細かい数字を気にするな」という無言のプレッシャーに抗えない力関係が存在します。
ある元秘書は自著の中で、「派閥から届く現金入りの封筒を前に、記載すれば派閥幹部の意向に反し、記載しなければ法律違反になるという板挟みの中で、夜も眠れない日々を過ごした」と告白しています。権力を握る議員本人が現場の経理担当者に過大な重圧をかけ、いざ捜査機関のメスが入ると「事務方の独断」として切り捨てるトカゲの尻尾切り。この責任転嫁の構造こそが、長年にわたって収支報告書の健全な運用を阻んできた最大の要因です。
ネット上の掲示板やSNSの声を見ても、「なぜお金を使った本人が責任を取らないのか」「会計責任者を身代わりにする法制度そのものが破綻している」という指摘が圧倒的多数を占めています。透明性を担保すべき報告書が、実態としては政治家の保身のための防壁として悪用されてきた歴史に、市民は冷ややかな視線を注いでいます。
今日から使える!正しい収支報告書の書き方とエクセル作成5つの鉄則
政治の舞台で問題視される「ずさんな会計管理」は、私たちが所属する町内会やPTA、子ども会、スポーツ少年団などの任意団体でも容易に発生し得ます。「少額だから大丈夫」「仲間の集まりだから誰も疑わない」という油断が、後々の大きなトラブルの火種となります。初めて会計役員を任された人でも迷わず作成できる、エクセルテンプレートを活用した実務の5大鉄則を解説します。
【収支報告書作成における5つの絶対ルール】
① 前年度繰越金からスタートする:前年の「次年度繰越金」と今年度の「前年度繰越金」が1円の狂いもなく一致していることを確認する。
② 現金残高・通帳残高の完全一致:帳簿上の「差引残高(収入合計-支出合計)」と、金庫内の実現金+銀行口座残高の合計値が完全一致しなければならない。
③ 全ての支出にエビデンス(領収書)を紐付ける:出金伝票やレシートのない支出は計上不可。宛名、日付、品名が明記された原本を番号順にファイルする。
④ 自動集計(SUM関数)の誤入力を排除する:手計算によるミスを防ぐため、エクセルの合計セルには関数を用い、検算用の差引セルを必ず設ける。
⑤ 作成後7年間の厳格保存:法人の税務帳簿に準じ、任意団体であっても役員交代時の紛争防止のため過去7年分の帳簿と領収書を保存する。
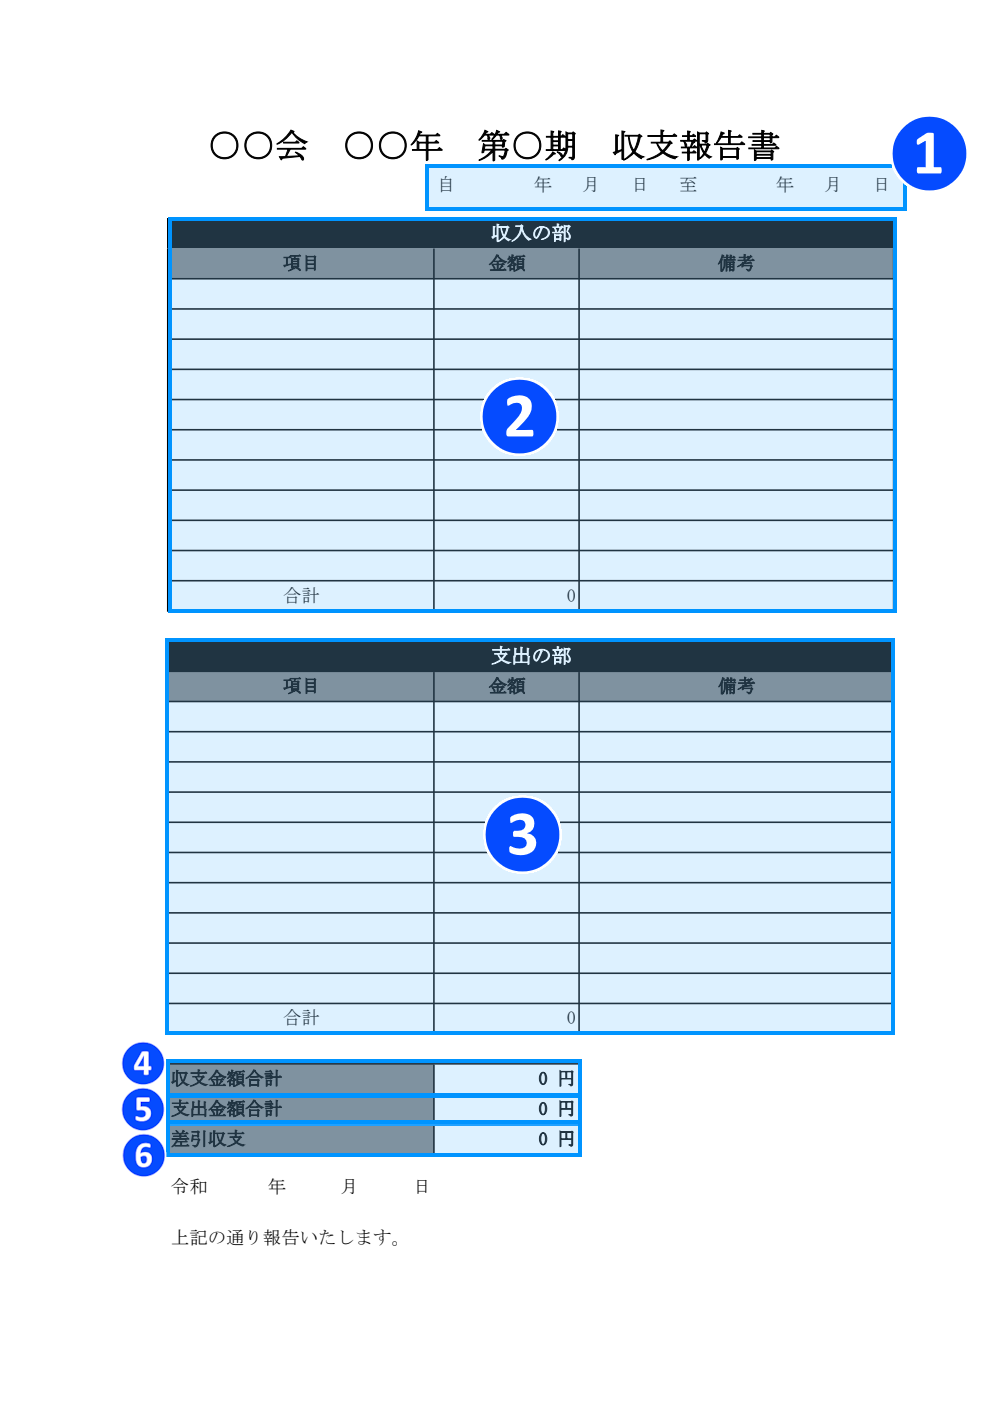
エクセルテンプレートを作成する際は、左側に「収入の部」(会費収入、助成金、寄付金、雑収入など)、右側に「支出の部」(消耗品費、通信費、会議費、印刷代、会場使用料など)を並べる形式が最も視認性に優れています。
特に重要なのが「検算用セルの設置」です。例えば、=収入総額-支出総額で算出された「今期末残高」に対し、別のセルで=実際の通帳残高+手許現金を参照させ、両者を差し引いた結果が「0」になるかを判定するIF関数(=IF(A1=B1, "一致", "不一致!要確認"))を組み込んでおくと、転記ミスや入力漏れを瞬時に検知できます。無料のテンプレートをインターネットからダウンロードして利用する場合も、SUM関数の参照範囲が途中で途切れていないかを必ず確認してください。

一般に知られていない盲点とネットの誤解|訂正すれば罪に問われないのか
ニュースを眺めていると、「後から収支報告書を訂正すれば、不記載や脱法行為はお咎めなしになるのか」という疑問を抱く人が非常に多く見受けられます。ネット上でも「裏金を作っても訂正届一枚出せば無罪放免なのか」という怒りの声が散見されますが、実際の法解釈と運用の現場には大きな隔たりが存在します。
まず、政治資金規正法上、軽微な計算ミスや誤字脱字、領収書の到着遅れに伴う追加修正のための「訂正届」の提出は日常的に認められています。実務上、年間数千件単位の訂正が行われており、訂正そのものが直ちに違法行為とみなされるわけではありません。しかし、「意図的な不記載」や「裏金としての隠蔽」があった場合、形式的に後から訂正届を出したとしても、過去の虚偽記入罪(同法25条)の成立が帳消しになるわけではありません。
刑事責任を問うためには「故意(虚偽であることを知りながら記載しなかった、あるいは偽りの記載をした認識)」の立証が必要とされます。検察当局が政治家本人の立件を見送ってきた背景には、この「故意」を政治家本人について立証することのハードルの高さがありました。議員本人が「会計責任者に任せていた」「パーティー券収入の還流を報告書に載せるべきだとは認識していなかった」と主張し、秘書が「自分の判断で除外した」と供述した場合、共謀の客観的証拠(指示メモや録音データなど)がない限り、起訴に踏み切れないという司法的限界が存在するのです。
また、身近な任意団体の会計においても大きな盲点があります。「総会で収支報告が拍手多数で承認されたから、過去の使途不明金について責任を問われない」という誤解です。総会での承認はあくまでその時点での報告内容を前提としたものであり、後から「実は会計担当者がプール金を私的に流用していた」「領収書が偽造されていた」という事実が発覚した場合、民事上の不当利得返還請求や損害賠償請求、さらには業務上横領罪での刑事告訴は当然に有効です。「みんながハンコを押したから免責される」という考えは極めて危険です。
【プロの結論】「なあなあ文化」と共依存から脱却するためのガバナンス
政治資金問題からPTAの会計トラブルに至るまで、収支報告書を巡る破綻の本質を深く観察すると、日本社会特有の「なあなあ文化」と「責任の外部化」という病理に行き着きます。
心理学および家族社会学の領域では、お互いの役割や心理的境界線が曖昧になり、過度に寄りかかる関係性を「共依存」と呼びます。これは政治家と秘書、派閥幹部と若手議員の関係性にも見事に当てはまります。「先生のためを思って裏で帳尻を合わせる秘書」と、「細かい金の話は汚いものとして遠ざけ、秘書の献身に無自覚に依存する政治家」。この歪んだ共依存関係の中では、客観的なルールや法令遵守よりも「空気を読むこと」「内輪の掟を守ること」が最優先されてしまいます。
この構図は、地域の自治会やサークルでも寸分違わず再現されます。「長年会計をやってくれている〇〇さんを疑うのは失礼だ」「面倒な帳簿付けを押し付けているのだから、少々の端数は見逃そう」といった過剰な気遣いという名の心理的怠慢が、数年後に数百万円規模の使途不明金という大惨事を引き起こすのです。健全な組織運営に必要なのは、情や信頼に甘えることではなく、明確な「心理的バウンダリー(境界線)」を引くことです。
【会計担当・組織リーダーに向いている人/注意すべき人の判断基準】
⭕ 向いている人(組織の信頼を守れる人):
「疑われる隙を自ら作らない」意識を持ち、通帳残高のコピーや領収書を誰に頼まれずとも全員に公開できる人。1円の残高不一致に対しても妥協せず、理由を論理的に追究できる人。
❌ 注意・避けるべき人(トラブルを引き起こす人):
「自分は無償でやってあげている」「細かいことに口を出すな」と感情的になる人。会計と監査を同一人物や親しい身内だけで固め、通帳の原本を他人に見せることを拒む人。
「お金の出入りを冷徹に記録し、第三者の目に晒す」という作業は、担当者を疑う行為ではなく、むしろ担当者を不要な疑惑や横領の誘惑から守るための最大の防波堤です。収支報告書を単なる「提出書類」としてではなく、「組織の健全な境界線を維持するためのインフラ」として捉え直すことが、あらゆる組織崩壊を防ぐ唯一の処方箋となります。
【収支 報告 書】に関するよくある質問(FAQ)
Q1:政治資金収支報告書で「不記載」があった場合、時効は何年ですか?
A1:政治資金規正法違反(虚偽記入・不記載罪)の公訴時効は5年です。そのため、問題発覚から5年以上前の事案については、刑事罰を科すことが法律上困難になります。しかし、脱税(所得税法違反)に発展した場合は時効が7年となるケースもあり、また政治的・道義的責任は時効の成立によって消滅するものではありません。
Q2:PTAや自治会の収支報告書で「領収書を紛失した」場合はどう処理すべきですか?
A2:原則として領収書のない支出は認められません。紛失した場合は、速やかに購入先の店舗へ相談して「再発行」または「購入証明書」の発行を依頼してください。それが不可能な場合は、支払日時、支払先、購入品名、金額、支払理由を明記した「出金伝票」を作成し、複数名の役員および監査役へ事情を説明した上で署名・承認を得る手続きを踏む必要があります。勝手に私費で補填したり、架空の帳尻合わせを行ったりすることは絶対に避けてください。
Q3:エクセルで収支報告書を作成する際、もっとも失敗しやすいポイントは何ですか?
A3:最大の失敗は「前年度繰越金」の扱いと「小口現金と口座残高の混同」です。前年の報告書に記載された翌年度繰越金と、今年度のスタート時の繰越金が一致していないケースが多発します。また、銀行引き落としされた費用を手許の現金支出と二重計上してしまうミスも典型例です。エクセルを作成する際は、現金出納帳と預金出納帳を明確に分け、最終的な収支計算書で合算するフローを徹底してください。
Q4:総務省が公表している政治資金収支報告書は、一般人でもコピーや二次利用ができますか?
A4:原則として閲覧および私的使用のためのダウンロードは自由です。公表データは国民の政治に対する理解と監視を深めるための公的記録であり、ネット上で分析結果を共有することも可能です。ただし、記載されている個人の住所や電話番号などの個人情報を悪意を持って拡散したり、特定の個人に対する名誉毀損やプライバシー侵害に当たる態様で利用することは法律上禁じられています。
まとめ:今後の動向と失敗しないための判断基準
連日の報道が示す通り、収支報告書を軽視した組織は、どれほど強固な権力や歴史を誇っていようとも、一瞬にして社会的信用を失墜させます。「裏金」と糾弾される政治資金の不透明さは、国民の民主主義に対する信頼そのものを蝕み続けています。2026年以降、政治資金のデジタル化や領収書のオンライン全面公開、厳格な第三者機関によるチェック体制の構築がどこまで結実するのか、私たちは有権者として監視の目を緩めてはなりません。
そして同時に、私たち自身の身近なコミュニティにおいても、会計の透明性はコミュニティの命綱です。「誰かがやってくれているから」と無関心を決め込むのではなく、提出された収支報告書の数字が通帳と一致しているか、領収書は適切に保存されているかを定期的に確認する姿勢が求められます。数字に嘘をつかないこと、そして数字を通して説明責任を果たし続けること。それこそが、あらゆる組織が健全であり続けるための唯一無二の防衛策なのです。 (出典: 収支 報告 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
