子供の扶養控除はいくら減る?2026年税制改正と損しない対策を解説
児童手当の高校生年代までの支給延長に伴い、長らく激しい議論が交わされてきた「高校生の扶養控除見直し」。さらに基礎控除や給与所得控除の改定に伴う、いわゆる「年収の壁」の基準変更など、子育て世帯を取り巻く税制の風景は大きな転換点を迎えています。
「手当が支給されても、控除が削られたら結局は増税になるのでは」「大学生の子供がアルバイトをしているが、いくらまでなら扶養から外れないのか」といった切実な声が、全国の保護者や学生から上がっています。複雑に入り組む税制の仕組みと制度変更の背景、そして世帯ごとに損をしないための実践的な知恵を、取材データと公式資料を交えて多角的に解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:高校生の扶養控除縮小は児童手当拡充とセットで設計されたが、世帯年収によっては手取りが実質目減りする逆転現象が生じ得る。
- 要点2:2026年税制改正の最新情報により、子供の扶養判定基準は合計所得金額62万円以下(給与収入のみなら136万円以下)へと大幅に改定された。
- 要点3:共働き世帯の子供の扶養先選択や、年末調整における書類の記入ミスを防ぐことで、年間数万円から十数万円の無駄な支出を回避できる。
【疑問を解明】子供の扶養控除はいくら安くなる?児童手当拡充と縮小の決定打
子供を持つ世帯にとって最大の関心事は、「税金がいくら安くなるのか(あるいは増えてしまうのか)」という手取りへの実質的な影響です。現在議論の的となっている高校生(16〜18歳)世代の扶養控除見直しは、高校生への児童手当支給(月額1万円)が実現したことの「財源調整」として浮上しました。
財務省や政府税制調査会の資料によると、現行の所得税住民税の扶養控除において、一般扶養控除として所得税38万円、住民税33万円の所得控除が適用されています。これに対し、政府が打ち出した高校生の扶養控除縮小案では、所得税の控除額を25万円へ、住民税の控除額を12万円程度へと引き下げる方向で調整が進められてきました。
ここで気になるのが、扶養控除の金額計算に基づく手取りの変化です。控除額が縮小された場合、課税所得に親の適用税率を掛けた分だけ納税額が増加します。所得税率が10%(住民税一律10%)の中間層世帯をモデルケースとした場合、以下のようになります。
- 所得税の増税分:(38万円 − 25万円)× 10% = 年1万3,000円
- 住民税の増税分:(33万円 − 12万円)× 10% = 年2万1,000円
- 増税合計額:年間約3万4,000円
高校生年代への児童手当は年間12万円(月1万円×12カ月)支給されるため、中間層世帯であれば「年12万円の給付 − 年3万4,000円の増税 = 約8万6,000円の手取り増」となり、プラスの効果が残ります。しかし、親の所得が高く所得税率が20%〜33%に達する高所得世帯では、控除縮小による税負担増が年間7万〜10万円近くに達し、児童手当の支給額の多くが相殺されてしまう計算です。
そもそも、なぜ手当を拡充する一方で控除を削るのでしょうか。その根本には、かつて民主党政権下で行われた年少扶養控除廃止の理由と全く同じ構造的力学が働いています。当時、「子ども手当」の創設と引き換えに0〜15歳を対象とする年少扶養控除が全廃されました。その名分は「控除から手当へ」という所得再分配の思想でしたが、実態としては巨額の財源を確保するための帳尻合わせという側面を帯びていました。今回の高校生世代の見直しも、児童手当拡充の影響による財政負担を少しでも圧縮したい国の思惑が透けて見えます。
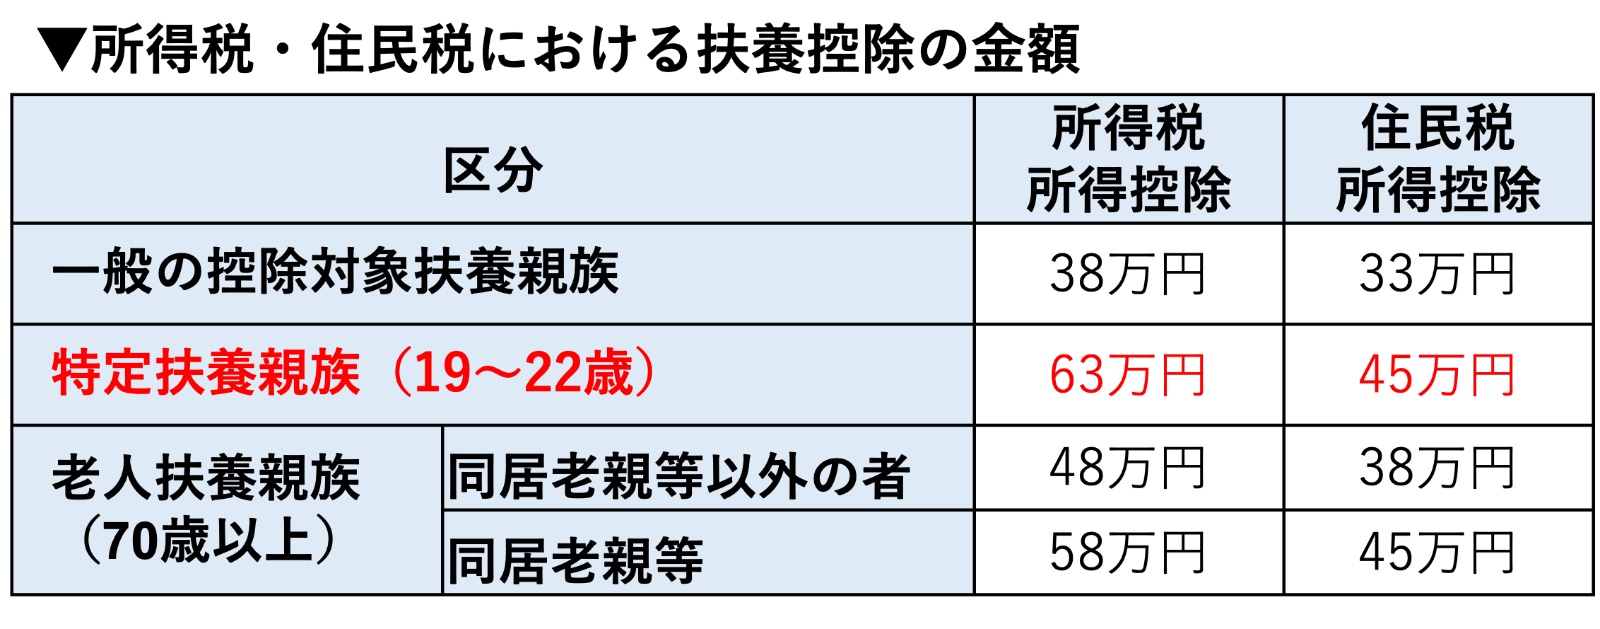
【徹底比較】2026年税制改正で子供の扶養はどう変わったか|年齢別の控除額一覧
税制改正の進展により、子供の年齢や就学状況によって適用される控除のルールはより複雑化しています。現在の法体系に基づく子供の扶養控除区分と要件を一覧表に整理しました。
| 区分・対象年齢 | 詳細・数値データ(所得控除額) | 子供本人の所得・収入上限目安 | 編集部の見解・評価 |
|---|---|---|---|
| 年少扶養親族 (0歳〜15歳) | 所得税:0円 住民税:0円 | 合計所得62万円以下 (給与のみなら136万円以下) | 税法上の控除はないが、児童手当の支給対象。住民税の非課税限度額算定には人数がカウントされるため申請漏れは禁物。 |
| 一般扶養親族 (16歳〜18歳・高校生世代) | 所得税:25万円 住民税:12万円 (※旧基準:38万円/33万円から見直し) | 合計所得62万円以下 (給与のみなら136万円以下) | 手当拡充と引き換えに控除が縮小。世帯主の所得税率が高いほど手取り増の恩恵が薄れる構造。 |
| 特定扶養親族 (19歳〜22歳・大学生世代) | 所得税:63万円 住民税:45万円 | 合計所得62万円以下 (給与のみなら159万円まで特例枠) | 学費負担を考慮し手厚い控除枠を維持。特定扶養控除大学生世代のアルバイト収入上限は特例的に拡大されている。 |
| 一般扶養親族 (23歳以上) | 所得税:38万円 住民税:33万円 | 合計所得62万円以下 (給与のみなら136万円以下) | 就職浪人や大学院生、フリーターの子供を養うケース。上限を超えると親の控除が一気に消滅する。 |
国税庁の基本通達および税務署窓口の確認事項によると、16歳以上の扶養控除条件の判定日は「その年の12月31日時点」です。たとえ年の途中で子供が16歳の誕生日を迎えても、大晦日時点で満16歳であればその年分の確定申告や年末調整で控除が適用されます。
【実態検証】「手取りが減った」保護者の悲鳴と学生アルバイトの103万・136万円問題
制度の改定が進む中、家庭の現場では混乱と不安が広がっています。特に大きな地殻変動が起きているのが、長年語られてきた年収103万円の壁の改定と学生アルバイトの扶養控除の運用です。
大手税理士法人や給与計算システムの最新仕様によると、基礎控除や給与所得控除の見直しに伴い、子供側の所得要件は従来の「合計所得金額48万円以下」から「62万円以下」へと引き上げられました。これにより、給与所得控除を差し引いた給与収入ベースの上限は、従来の103万円から136万円へと目安が緩和されています。
都内の私立大学に通う子供を持つ40代の母親は、次のように打ち明けます。
「物価高と学費高騰で仕送りを削らざるを得ず、息子は夜遅くまで居酒屋でアルバイトをしています。これまでは『103万円を超えたら親の税金が跳ね上がるから絶対にシフトを減らして』と口うるさく言っていましたが、上限が136万円や特定親族特例の159万円に広がったと聞いても、どのラインを超えたらいくら親の負担が増えるのかが直感的に分かりにくく、毎月ビクビクしながら給与明細を確認しています」
SNS上でも「税制改正で壁が上がったはずなのに、企業の家族手当基準が古いまま(103万円)で支給を止められた」「特定扶養控除から外れた途端、親の税金が10万円以上跳ね上がって大喧嘩になった」といったトラブルの報告が後を絶ちません。制度上の上限が引き上げられても、勤め先の給与規定や社会保険の「130万円の壁」との整合性が取れていない場合、思わぬ落とし穴にはまるリスクが依然として残っています。
共働き夫婦は「どちらの扶養」に入れるべきか?損をしない決定基準とシミュレーション
共働き世帯が急増する中、避けて通れないのが共働き子供の扶養どちらが得かという実務上の選択です。税法上、子供を夫婦のどちらの扶養親族とするかは「生計を一にする親」であれば夫婦間で自由に決めることができます。ただし、夫婦で1人の子供を重複して控除対象にすることは禁じられています。
結論から言えば、原則として「所得(年収)が高い方の親」の扶養に入れるのが最も手取り額を増やす最適解です。日本の所得税は課税所得が上がるほど税率が高くなる「超過累進税率」を採用しているため、同じ控除額であっても税率の高い親から差し引いた方が減税額が大きくなるためです。
| 世帯状況(例:大学生の子供1人を特定扶養に入れる場合) | 夫の扶養に入れた場合 | 妻の扶養に入れた場合 | 節税効果の差額 |
|---|---|---|---|
| 年収条件 夫:年収750万円(所得税率20%) 妻:年収350万円(所得税率5%) | 所得税減税:12万6,000円 住民税減税:4万5,000円 合計:17万1,000円 | 所得税減税:3万1,500円 住民税減税:4万5,000円 合計:7万6,500円 | 年間9万4,500円 夫の扶養に入れた方が有利 |
ただし、この「高年収有利の鉄則」には見落としがちな3つの例外が存在します。
- 会社の福利厚生(扶養手当・家族手当):勤務先によっては「税法上の扶養に入れていること」を条件に月数万円の家族手当を支給する会社があります。妻側の手当が手厚い場合、税金の差額を手当の金額が上回ることがあります。
- 健康保険の扶養義務:健康保険組合のルールでは、原則として「年間収入の多い方の被扶養者」とする統一基準が設けられています。税法上の扶養と健康保険の扶養を別々に分けることも法的には可能ですが、会社の総務手続きが煩雑になり申請書類が増える点には注意が必要です。
- 住民税の非課税ラインの活用:年収が低めの配偶者にあえて子供の扶養を付けることで、その配偶者の住民税が「非課税限度額」以下になり、住民税や保育料がゼロまたは減額されるケースが存在します。
年末調整で失敗しないための実務手順|扶養控除等申告書の書き方と注意点
どれほど控除の仕組みを理解していても、毎年11月から12月にかけて勤務先に提出する年末調整扶養控除等申告書を正しく提出しなければ、適切な減税を受けることはできません。
実務現場で特に多い記入ミスと対策ポイントをまとめました。
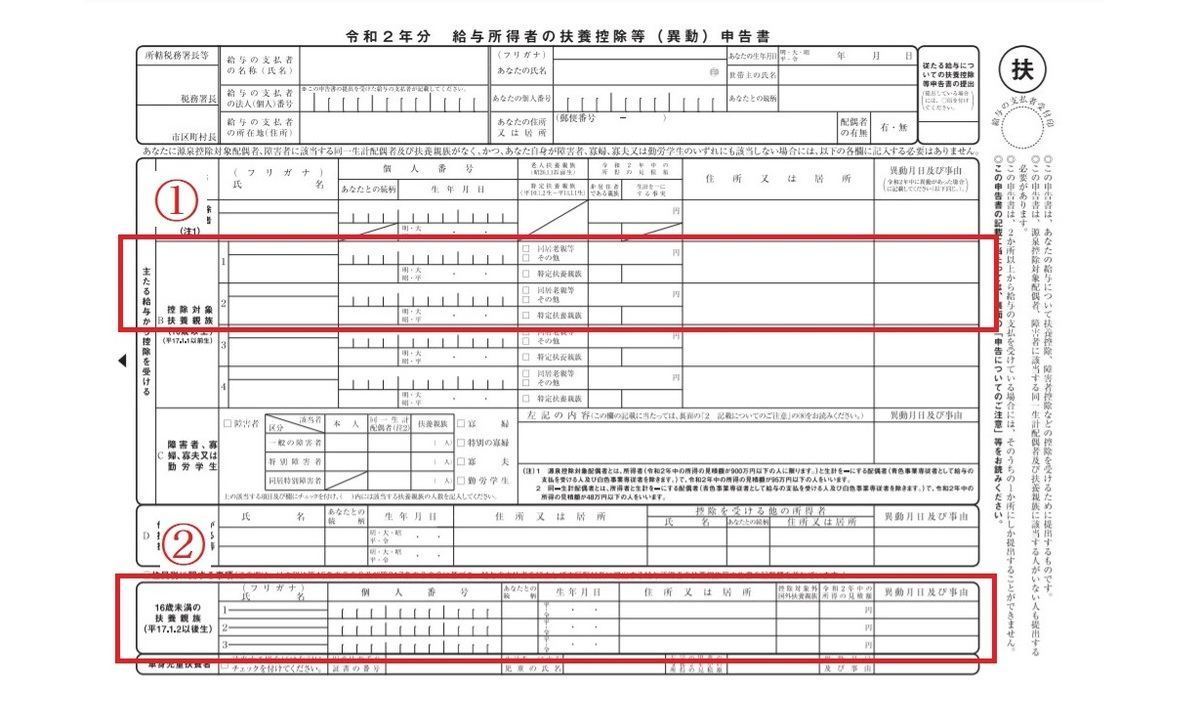
まず警戒すべきは、「16歳未満の子供の名前を書き忘れる」ケースです。年少扶養控除が廃止されたため、申告書メインの「控除対象扶養親族」欄には16歳未満の子供を記入しません。しかし、用紙の下部にある「住民税に関する事項(16歳未満の扶養親族)」欄には必ず氏名とマイナンバー、生年月日を記入する必要があります。ここを空欄にして提出すると、自治体に子供の存在が伝わらず、住民税の非課税限度額の判定から外れてしまい、余分な住民税が課税されるリスクがあります。
次に注意が必要なのが、高校生や大学生の子供の「所得の見積額」です。申告書を記入する11月時点では、12月支給分のアルバイト代が確定していません。しかし、前述の通り合計所得金額が62万円(給与収入136万円)を超えそうな場合は、見込み額を正直に書く必要があります。年明けに確定した給与支払報告書によって子供の上限突破が発覚すると、翌年の春以降に親の勤務先へ税務署から「扶養控除の是正通知」が届き、追徴課税として給与から一括天引きされる事態に陥ります。

【プロの結論】家族社会学と親子のバウンダリーから考える「扶養の自立」
子供の扶養控除をめぐる問題は、単なる数字の損得計算にとどまりません。家族社会学の視点から見ると、日本の税制が抱える「世帯単位課税の歪み」と「親子間の経済的共依存」を映し出す鏡でもあります。
かつて芸能界で問題視されたような過干渉な親族関係に限らず、一般家庭においても「親の税金を安く抑えるために、子供の就職活動準備やアルバイトのシフトを親が過度に管理・統制する」という現象が日常的に発生しています。学生が自らの力で社会経験を積み、自立的な金銭感覚を養おうとしているにもかかわらず、親が「136万円の壁を超えるな」「お前のせいで税金が上がる」とブレーキをかける構図は、健全な心理的バウンダリー(境界線)を曖昧にさせます。
家族問題に詳しい臨床心理の現場からは、「子供のアルバイト代を親の家計の調整弁にする関係性は、将来的な共依存関係や自立阻害の引き金になりかねない」との指摘もなされています。扶養控除という制度は、親の教育負担を軽減するための公的支援であると同時に、子供が大人へと脱皮する過程において、徐々に手放していくべき「過渡期の補助輪」に過ぎません。
おすすめできる人・慎重になるべき人の判断基準
- 扶養控除の恩恵をフル活用すべき家庭:
- 子供が高校や大学の学業に専念しており、アルバイト収入が年数万〜数十万円程度に収まっている家庭。
- 世帯主の所得税率が高く、特定扶養控除によって年間十数万円以上の手取り増加が見込める家庭。
- 扶養枠に固執せず、自立を促すべき家庭:
- 子供が既に自活能力を持ち、インターンや専門的なアルバイトで年間150万円以上を稼ぎ出す能力があるケース。無理に労働時間を抑えさせる機会損失の方が、親の受ける控除メリットを上回ります。
- 「扶養から外れること」を過度に恐れるあまり、家族間で金銭トラブルや過剰な管理ストレスが生じている家庭。
【扶養 控除 子供】に関するよくある質問(FAQ)
Q1:高校生の子どもがいる場合、児童手当と扶養控除の見直しで世帯収入はどうなりますか?
A1:一般的な中間層世帯(所得税率10%前後)であれば、扶養控除が縮小されて年3万〜4万円程度の増税になったとしても、新たに高校生年代に支給される児童手当(年12万円)があるため、差し引きで年間約8万円前後の手取り増となります。ただし、年収約900万円を超えるような高所得世帯では、税率が高いため増税額が膨らみ、手当の大部分が相殺される設計となっています。
Q2:大学生の子どもがアルバイトで年収いくらを超えると親の扶養から外れますか?
A2:最新の税制改正に基づき、給与所得控除と基礎控除の改定が反映された結果、給与収入のみであれば年収136万円(合計所得金額62万円)までが扶養控除の基本ラインです。さらに、19歳から22歳の大学生年代(特定扶養親族)については、学生の就業を阻害しないための特別措置により、年収159万円まで段階的に控除を受けられる枠組みが整備されています。ただし、130万円を超えると親の健康保険の扶養から外れ、子供自身で国民健康保険料等を支払う必要が生じる点には注意が必要です。
Q3:16歳未満の子どもは扶養控除がないのに、なぜ年末調整の書類に名前を書く必要があるのですか?
A3:所得税や住民税の「扶養控除」はゼロですが、自治体が計算する「住民税の非課税限度額」の算定において、16歳未満の子供の人数が世帯の合算人数としてカウントされるためです。年末調整の「住民税に関する事項」欄に名前を書かないと、本来なら住民税が非課税になる所得層であっても課税されてしまったり、自治体の各種子育て給付金や保育料軽減の対象から外れてしまったりする不利益が生じます。
まとめ:今後の税制動向を見据えて賢く備える判断基準
子供の扶養控除を取り巻く環境は、「控除から手当へ」という理念と国の財源制約、さらには若年層の労働参加促進という複数のベクトルが複雑に交錯しています。高校生の扶養控除縮小やアルバイト収入の基準改定など、ルールが変わるたびに制度の趣旨を正しく把握することが不可欠です。
親としては「手取りを最大化する手続き」を漏れなく行いつつも、子供が自立に向けて社会へ踏み出す意欲を税制の壁で縛り付けないバランス感覚が求められます。毎年の税制改正のニュースにアンテナを張り、家族にとって最も健やかで経済的負担の少ない選択肢を見極めていきましょう。 (出典: 扶養 控除 子供(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。
