借用書とは?書き方で法的効力が消える落とし穴と無効化の防ぎ方
個人間の金銭トラブルにおいて、最も頻繁に耳にする言葉の一つが「借用書」です。親しい友人や親族、あるいはビジネスの取引先から「少しの間だけお金を工面してほしい」と頼まれ、善意から応じるケースは珍しくありません。その際、トラブル防止の砦として作成されるはずの借用書ですが、実務上は「存在しているのに裁判で証拠として認められない」「記載ミスによって返済義務を法的に追及できない」という事態が後を絶ちません。
日本における民法改正の定着以降、契約債権の消滅時効や合意形成の証拠能力に対する司法の判断基準は一層シビアになっています。親しい間柄であっても、法律上の要件を欠いた書面は単なる「メモ用紙」に成り下がってしまうのが現実です。お金の貸し借りをめぐる無用な破局を防ぐために、借用書の法的な位置づけ、金銭消費貸借契約書との本質的な違い、そして確実に法的効力を担保するための必須要件を整理します。
📌 【この記事の重要ポイントまとめ】
- 要点1:借用書は借主が貸主へ差し入れる一方的文書であり、最低限の記載要件(金額・返済期日・受領の事実・署名押印)を欠くと法的効力が大きく損なわれる。
- 要点2:利息制限法の上限超過や金額の改ざんリスク、さらに2020年民法改正以降の「5年の消滅時効」を理解していないと債権回収が不可能になる。
- 要点3:紛争予防の観点では「金銭消費貸借契約書」の2通作成や、裁判を経ずに差し押さえが可能な「強制執行認諾文言付き公正証書」の作成が最大の防御策となる。
借用書とは何か?金銭消費貸借契約書との決定的な違いを解説
借用書とは、お金や物を借りた側(借主・債務者)が、貸した側(貸主・債権者)に対して「金銭を受け取り、返済する義務を負っている事実」を認め、一方的に差し入れる書面を指します。法的には民法第587条に規定される「金銭消費貸借」の成立を裏付ける極めて重要な証拠書類となります。
実務の現場で多くの人が混同しがちなのが、「借用書」と「金銭消費貸借契約書」の違いです。日常会話では同義語のように扱われますが、法律上の文書構造と証拠価値の堅牢性には明確な隔たりが存在します。
| 項目 | 詳細・形式上の定義 | 作成通数と署名 | 編集部の見解・リスク評価 |
|---|---|---|---|
| 借用書(差入方式) | 借主が貸主に対して受領と返済約束を表明する一方的な文書 | 通常1通作成、借主のみが署名・押印し貸主が原本を保管 | 手軽だが紛失リスクや「後から貸主が加筆した」という借主の反論を招きやすい |
| 金銭消費貸借契約書 | 貸主と借主の間で貸借の諸条件を双方向で合意した契約書面 | 同一内容を2通作成、双方が署名・押印し1通ずつ所持 | 双方が内容を合意・保持するため、改ざん主張を封殺できる推奨フォーマット |
| 公正証書(金銭消費貸借) | 公証役場で公証人が法律に基づいて作成する公文書 | 原本は公証役場に原則20年間保管、正本・謄本を交付 | 強制執行認諾文言により、不払い時に裁判なしで即座に給与・口座の差押えが可能 |
法務関係者の間では、「数十万円規模であっても、後のトラブルを未然に防止するなら金銭消費貸借契約書の形式で2通作成し、双方が原本を保管する運用が基本」と指摘されています。借用書は作成コストが低い反面、借主の手元に控えが残らないため、「そんな金額は書いていなかった」「利息の話など後から書き足された」という泥沼の証拠改ざん論争に発展しやすい脆弱性を抱えています。

【法的効力の真実】書き方一つで紙切れに?借用書が無効になる決定的理由
「借用書さえ書いてもらえば、返済されなくても法的に差し押さえができる」と思い込んでいる人は少なくありません。しかし、これは実務上における最大の誤解です。通常の私文書である借用書そのものには、給与や預金口座を直接差し押さえるような「執行力」はありません。差し押さえを行うには、裁判所に提訴して確定判決を得るか、支払督促を確定させる必要があります。
さらに深刻なのは、書き方の初歩的なミスによって、裁判の場ですら証拠能力を否認され、借用書が無効化するケースです。法的な効力を喪失する決定的な理由には、以下の要素が挙げられます。
第一に、「金銭交付の事実(要物性)」が証明できない記載です。金銭消費貸借契約は、お金を実際に渡したことによって成立します。借用書に「借ります」という将来の約束だけが書かれており、「令和〇年〇月〇日に金〇〇万円を確かに受領しました」という領収・受領文言が抜けていると、裁判で「約束はしたが実際にはお金を受け取っていない」と主張された際、貸主側が立証責任を果たせなくなるリスクに直面します。
第二に、貸付条件が「利息制限法」に違反している場合です。個人間の貸し借りであっても利息制限法は厳格に適用されます。上限金利は借入元本に応じて定められており、これを超える利息設定は法律上、超過部分が無効となります。
第三に、「消滅時効」の徒過です。2020年4月の民法改正以降、金銭債権の消滅時効は「債権者が権利を行使することができることを知った時から5年間行使しないとき」に完成します。返済期日から5年が経過すると、借主が時効援用の意思表示をした瞬間に、返済請求権は法的に消滅します。「親しい間柄だから」と返済の督促を曖昧なまま先延ばしにすることは、法的に自らの権利を放棄しているに等しい行為です。
法的効力を最大化する借用書の書き方と必須記載項目リスト
ネット上の借用書テンプレートを利用する場合でも、手書きで作成する場合でも、民事訴訟で揺るぎない証拠能力を持たせるためには、網羅すべき法的要件が存在します。記載漏れが命取りとなる必須項目は以下の通りです。
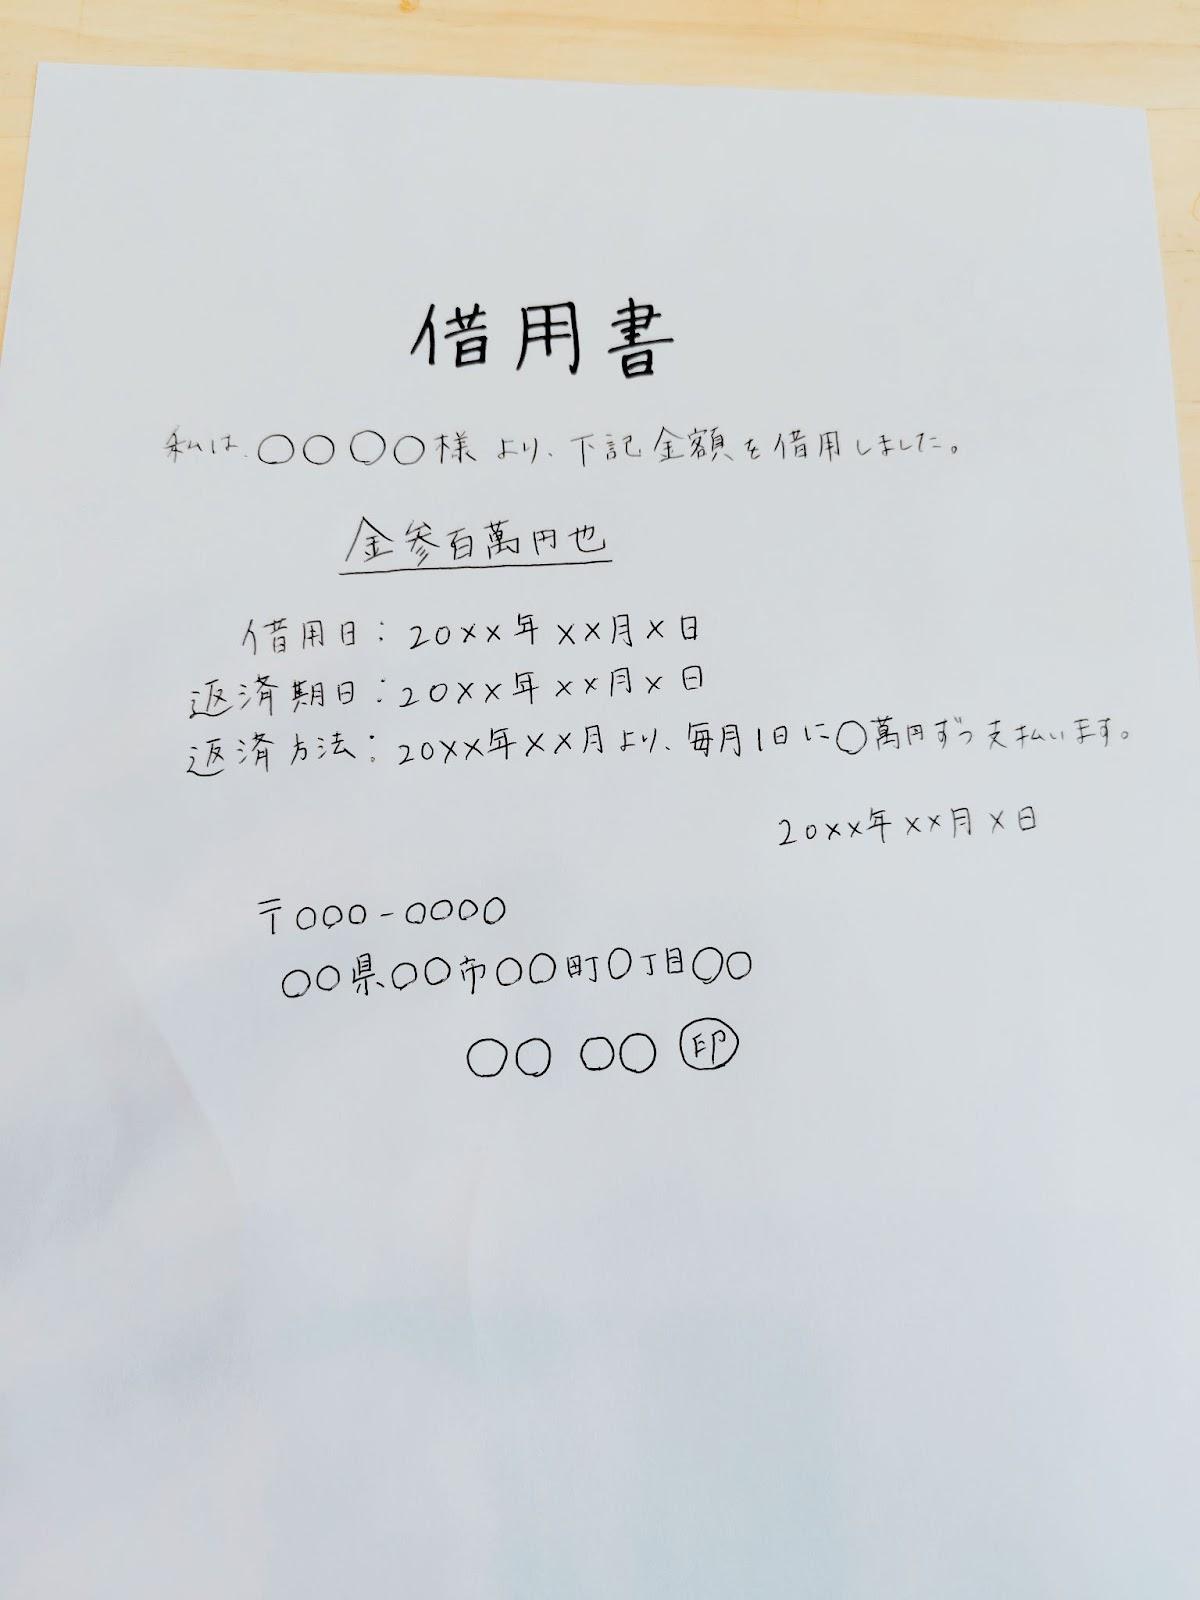
① タイトル(表題):「借用書」または「金銭消費貸借契約書」と明記します。
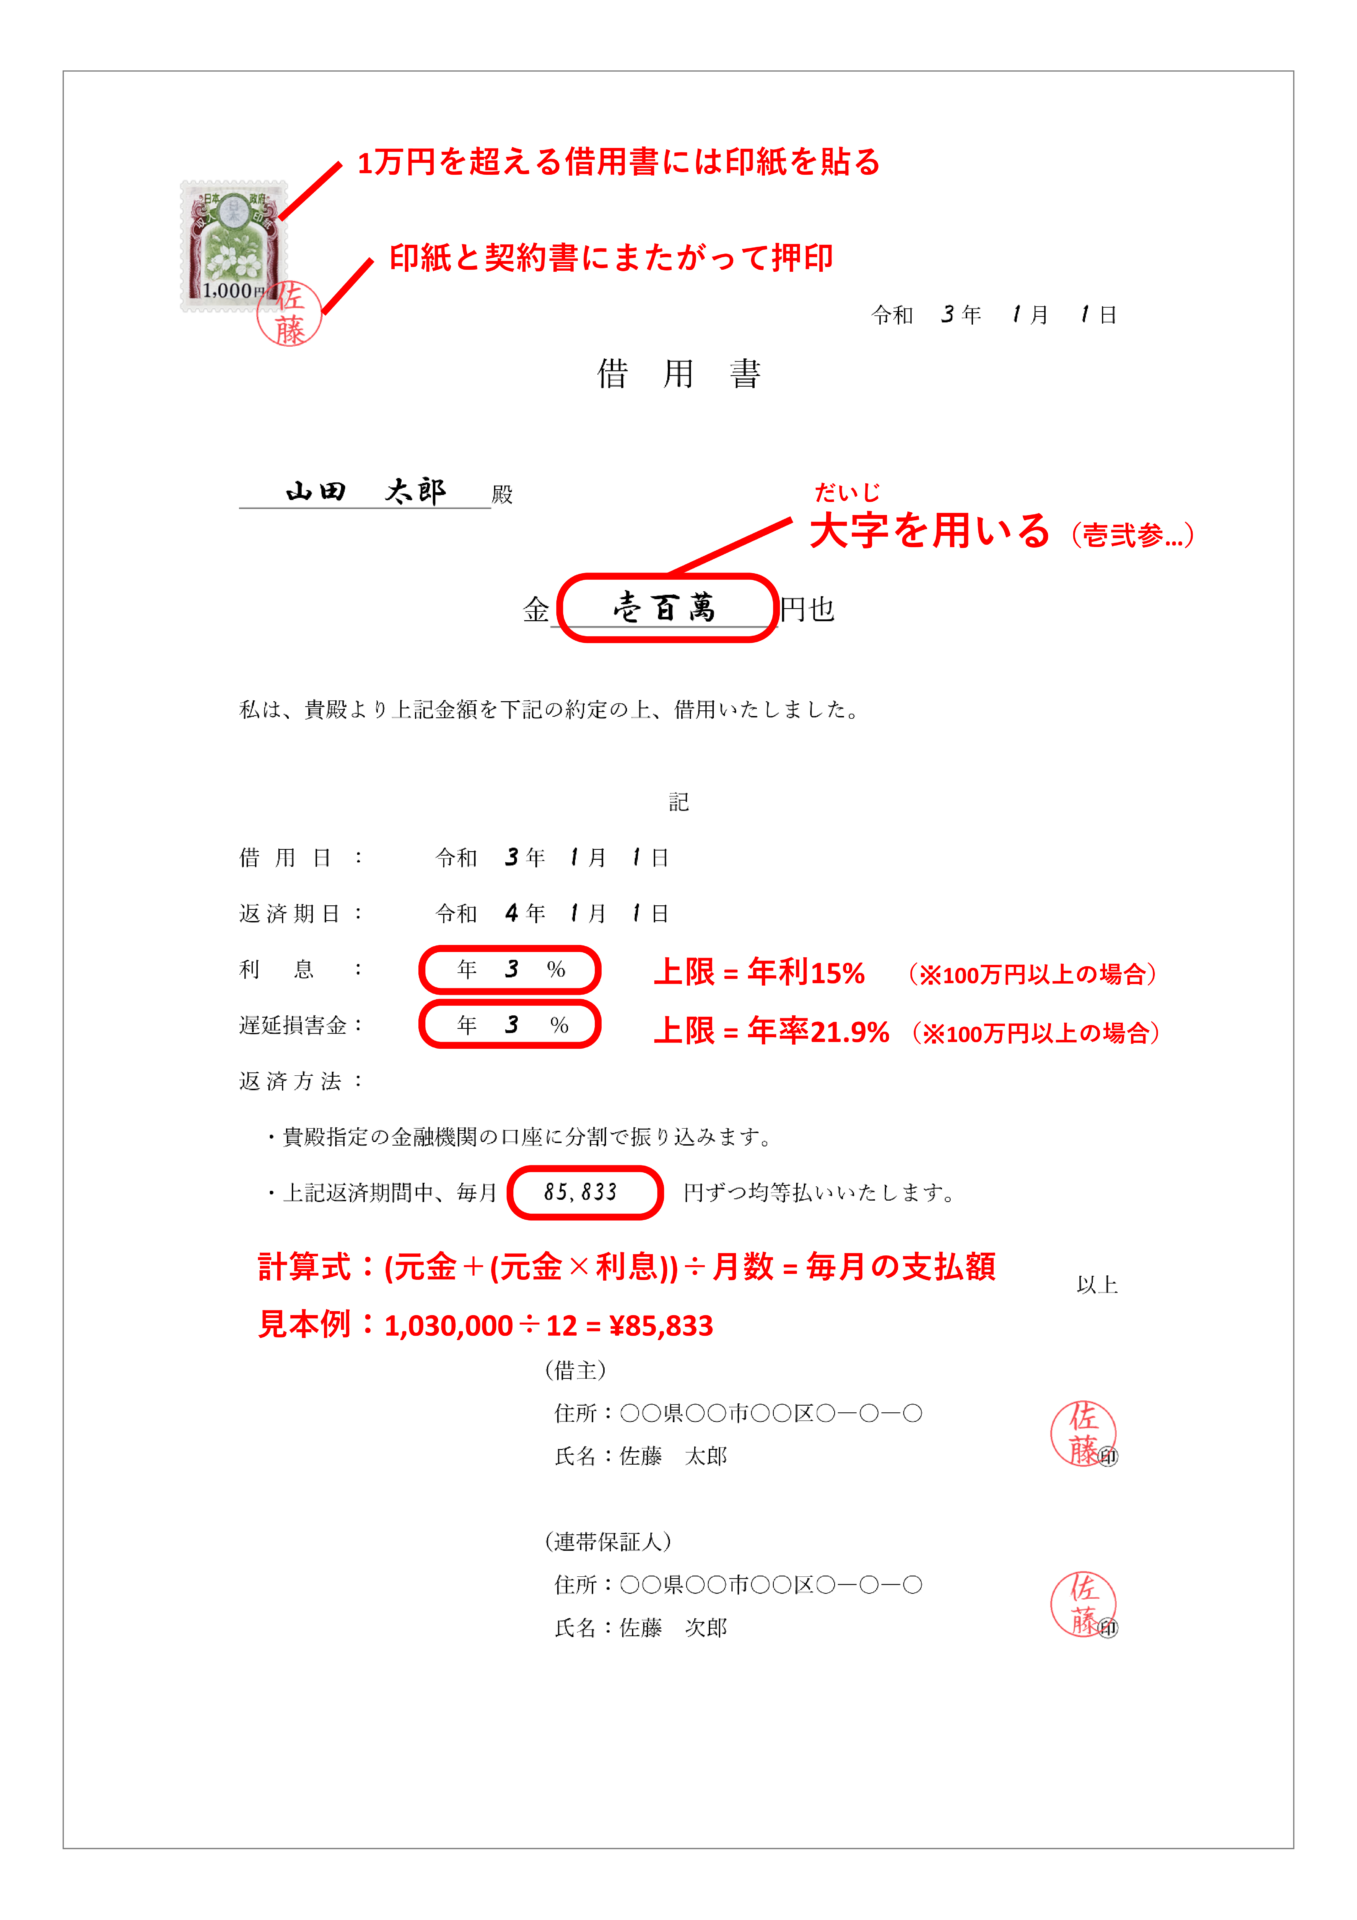
② 金銭の受領事実と借入金額:改ざんを防止するため、金額は算用数字だけでなく「金壱拾萬円也」のように大字(漢数字)を用いるか、数字の先頭に「¥」、末尾に「-」を付して余白を塞ぐ措置を講じます。また、「上記金額を確かに受領いたしました」という受領文言を必ず記載します。
③ 返済期日および返済方法:「令和〇年〇月〇日限り」「指定の銀行口座(口座情報を明記)へ振り込んで返済する」と特定します。「出世払い」や「いつでも都合のよいとき」といった曖昧な記述は、法的な履行期日が確定せず、時効の起算点や遅延損害金の計算で紛争の火種になります。
④ 利息に関する取り決め:利息を設定する場合は、年利何パーセントかを明示します。利息制限法が定める上限は元本額に応じて以下の通り規定されています。
- 元本10万円未満:年20.0%
- 元本10万円以上100万円未満:年18.0%
- 元本100万円以上:年15.0%
利息の取り決めがない場合、個人間では無利息とみなされます。
⑤ 遅延損害金の割合:返済期日に遅れた場合のペナルティです。個人間の取り決めがない場合は法定利率(民法上の変動利率)が適用されますが、合意により定める場合は利息制限法所定の上限(原則として上限金利の1.46倍まで)に収める必要があります。
⑥ 期限の利益喪失条項:分割返済の場合に不可欠な条項です。「1回でも返済を怠ったときは、残債務全額を直ちに一括返済しなければならない」旨を定めておかなければ、返済が遅れても期日が到来していない残額を前倒しで請求することができません。
⑦ 作成日・当事者の署名押印:借主自身の手による自署(直筆署名)と住民票記載の住所を記させ、押印させます。法的効力としては認印でも成立しますが、本人が作成した事実を争われないためには実印の押印と印鑑登録証明書の添付を求めるのが実務上の定石です。
⑧ 連帯保証人の記載:第三者を担保にする場合、「連帯保証人」として住所・氏名を自署させ、押印を取り付けます。連帯保証人は主債務者と同等の重い返済義務を負うため、保証意思の客観的確認が厳しく問われます。
【実態検証】知恵袋や裁判例から見える個人間金銭トラブルのリアル
大手法律相談窓口や知恵袋、SNSの相談事例を検証すると、借用書を取り交わしたにもかかわらず破綻するケースには、人間関係の甘さに起因する共通のパターンが存在します。
相談事例で圧倒的に多いのが、「手書きのメモ用紙に『50万円借りました』とサインしてもらったが、裁判で本人が『無理やり書かされた』『サインは自分のものではない』と筆跡や意思表示の瑕疵を主張してきた」というケースです。筆跡鑑定には多額の費用がかかるうえ、押印が100円ショップの三文判であった場合、裁判所が本人の作成と認定するハードルは跳ね上がります。
また、「収入印紙の貼り忘れ」をめぐる混乱も頻発しています。「印紙を貼っていない借用書は法的に無効になるのか」という疑問ですが、結論から言えば、印紙が貼られていなくても借用書の民法上の効力(貸し借りの成立)は無効になりません。印紙税法違反(過怠税の対象)となる税法上の問題と、民事契約の有効性は切り離して判断されるためです。
しかし、印紙税額(5万円未満は非課税、10万円超〜50万円以下は200円、50万円超〜100万円以下は400円など)をケチった結果、税務上のペナルティ(本来の税額の3倍の過怠税)を受けるリスクがあるだけでなく、法廷提出時にずさんな管理体制を露呈し、心証を損なう要因になり得ます。
さらに、近年目立つのが「電子マネーや現金手渡しによる貸し付け」の証拠不備です。借用書を作成したとしても、銀行振込の記録がなければ「書面は書いたが、実際にお金は渡されていない」という弁解を覆すのが困難になります。「契約書面の作成」と「送金履歴の保全(銀行振込の利用)」はセットで行うことが、トラブル抑止の鉄則です。
一般に知られていない盲点とネットの誤解|公正証書作成とテンプレートの罠
ウェブ上で検索すれば、行政書士や弁護士監修の「無料借用書テンプレート」を容易に入手できる時代です。しかし、テンプレートをそのままコピペして利用することには、実務上の重大な罠が潜んでいます。
典型的な失敗が、借主の返済能力や関係性に適した条項のカスタマイズを怠ることです。例えば、テンプレートに記載された約定利息が利息制限法の上限を超えていたり、分割返済なのに期限の利益喪失条項が抜けていたりするケースが散見されます。契約書は「条項の文言一つ」で貸主・借主のパワーバランスが決定づけられるため、画一的なひな形への盲従は極めて危険です。
また、貸付額が100万円を超えるような多額の取引において、最も有効な対抗策である「公正証書の作成」を軽視する傾向が見られます。公証役場へ出向く手間と数千円から数万円の手数料を惜しむあまり、私文書の借用書で済ませてしまい、いざ焦げ付いた際に「訴訟費用に数十万円と1年以上の時間を要して回収不能に陥る」という本末転倒な事態が多発しています。
公証役場で作成する公正証書に「強制執行認諾文言」(約束通りに支払わない場合は直ちに強制執行を受けても異議がない旨の文言)を付託しておけば、裁判で勝訴判決を得ることなく、公証人の執行文付与のみで裁判所へ差し押さえを申し立てることができます。この事実上の強制力があるかないかによって、回収率は劇的に変わります。
金銭トラブル対策の心理学|「親しい間柄」を壊さない境界線の引き方
金銭の貸借問題は、法律論にとどまらず、家族社会学や対人心理学の側面からも分析する必要があります。なぜ人は、回収不能に陥るリスクが高いと知りながら、知人や家族にお金を貸してしまうのでしょうか。
根底にあるのは、日本社会特有の「情理」や「関係性の断絶に対する恐れ」です。「借用書を書いてほしい」と切り出すこと自体を、「相手を疑っているようで申し訳ない」「関係が冷え切るのではないか」と躊躇する心理が働きます。借主側もその罪悪感に付け込み、「信用してくれないのか」と感情論で書面化を拒む構図が典型的なトラブルの前兆です。
臨床心理学でいう「心理的バウンダリー(自他境界)」が曖昧な関係性では、貸主が借主の問題を自分の問題として肩代わりしてしまい、結果として「共依存関係」を助長します。相手を真に思いやるのであれば、契約を法的に厳格化することこそが健全な自立を促す唯一の防壁です。
【プロの結論】お金を貸していい人・絶対に貸してはならない人の判断基準
法務・人間関係の両面から検証した、金銭貸借に応じるか否かの明確な判断基準は以下の通りです。
【貸付を検討してもよい条件】
- 借用書ではなく「金銭消費貸借契約書」の2通作成に借主が快く同意すること
- 身元確認書類(運転免許証等)の提示と、実印・印鑑証明書の用意を拒まないこと
- 資金使途が明確であり、確実な返済原資(給与所得や確定した入金)の根拠が書面で示せること
- 必要に応じて、公証役場での公正証書作成手続きに同行する意思があること
【絶対に貸してはならない(応じてはならない)条件】
- 「借用書を書くから信用してくれ」と口先だけで言い、公正証書の作成や実印の押印を嫌がる相手
- 銀行や消費者金融の審査に落ちたことを理由に個人間融資を求めてくる相手(多重債務・破産予備軍)
- ギャンブル、投機、不透明な事業資金、他者への返済を理由とする借入要請
- 「すぐに返すから」と返済期日や返済方法の明記を濁そうとする相手
もし上記の「貸してはならない条件」に一つでも該当する場合、貸主側が取るべき選択肢は一つしかありません。「貸すのではなく、返ってこないものとして諦められる金額を贈与するか、きっぱりと断る」ことです。中途半端な借用書を交わして貸し付けることは、お金と人間関係の双方を失う最悪の結末を招きます。
【借用書とは】に関するよくある質問(FAQ)
Q1:ノートの切れ端や手書きの借用書でも、法的な効力はありますか?
A1:用紙の材質に関係なく、手書きであっても法的要件(金額、受領の事実、返済期日、借主の直筆署名・押印など)が満たされていれば法的な効力は発生します。ただし、鉛筆や消せるボールペンで書かれたものは改ざんリスクがあるため無効を争われる原因になります。また、手書きの場合は借主の自署(直筆)であることが証拠能力を高める上で必須条件です。
Q2:収入印紙を貼り忘れた借用書は、裁判で無効になりますか?
A2:無効にはなりません。印紙税の貼付は税法上の義務であり、民事上の契約の有効性には影響しないため、印紙がなくても貸借の事実を証明する証拠として裁判所に認められます。ただし、後日税務署から指摘された場合、本来貼るべき印紙税額に加えて2倍の過怠税が課され、合計3倍の納付を命じられるペナルティが発生します。
Q3:個人間でお金を貸した場合の消滅時効は何年ですか?
A3:2020年4月1日以降の契約であれば、原則として「返済期日から5年間」で消滅時効が成立します。時効を止める(更新する)ためには、内容証明郵便による履行の請求(6か月間の猶予)や、裁判所への支払督促・訴訟提起、あるいは借主から「一部返済」や「支払猶予の申入れ」を受けて債務を承認させる必要があります。
Q4:親子間や夫婦間であっても借用書を作成する必要はありますか?
A4:絶対に必要です。親族間であっても書面がない場合、返済の有無を巡る親族トラブルに発展するだけでなく、税務署から「金銭の貸借ではなく生前贈与である」と認定され、借主側に多額の贈与税が課税されるリスクがあります。適切な金銭消費貸借契約書を作成し、銀行振込によって実際に返済が行われている実績を記録として残すことが税務調査対策としても極めて重要です。
まとめ:今後の動向と失敗しないための判断基準
借用書とは、単に「お金を貸した・借りた」という事実を記した紙片ではありません。債権者にとっては将来の財産権を守る防壁であり、債務者にとっては自身の返済義務の範囲を確定させ、不当な請求から身を守る盾でもあります。
契約のデジタル化やオンラインでの合意形成が普及しつつある時代だからこそ、書面や電子契約に求められる「法的厳密さ」の価値は高まっています。書き方を一つ誤るだけで、何百万円という債権が水泡に帰し、長年築き上げた人間関係が修復不可能な断絶を迎えることになります。
「親しい仲だから書面を交わさない」のではなく、「大切な関係を守るためにこそ、厳格な金銭消費貸借契約書や公正証書を取り交わす」という意識の転換が、これからの時代における最大の金銭トラブル対策といえます。 (出典: 借用 書 と は(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
