扶養親族等申告書の書き方と出さないと損する税金の落とし穴【2026年】
秋口から年末にかけて、勤務先や日本年金機構から届く「扶養親族等申告書」。手元に届いた書類を見ながら「家族を養っていない自分には関係ない」「手続きが面倒だから放置してもいいだろう」と判断し、机の引き出しにしまい込んでいないでしょうか。現場の税務相談やFPの相談窓口では、この1枚を提出しなかったばかりに、翌年の手取り給与や年金振込額が突如として数万円単位で削られ、悲鳴を上げるケースが後を絶ちません。
特に2026年最新税制改正の運用に伴い、公的年金受給者向けの送付基準や電子申告フローが見直され、これまで対象外だった層にも申告書が届くなど現場では困惑が広がっています。会社員が提出する「給与所得者の扶養控除等申告書」と、シニア層に届く「公的年金等の受給者の扶養親族等申告書」は、名称こそ酷似しているものの、提出義務の有無や未提出時のペナルティ構造が根本から異なります。手取り収入を理不尽に減らさないために知っておくべき、実務上の注意点と正しい書き方を徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:会社員が未提出の場合、給与計算で「乙欄」が適用され源泉徴収税額が約3倍以上に跳ね上がるほか、各種控除が一切受けられなくなる。
- 要点2:独身者や扶養親族がいない場合でも、勤務先への提出は「甲欄」適用を受けるための法的必須条件である。
- 要点3:日本年金機構から届く年金受給者用申告書は、2026年9月より順次発送されており、変更がない場合や一定の非課税枠内であれば提出不要なケースが存在する。
【未提出の罠】扶養親族等申告書を出さないとどうなる?税金が跳ね上がる真相
「自分は独身だから控除対象の家族はいない」「妻はフルタイム勤務だから扶養に入れていない」という理由で書類を出さない選択をする人がいますが、これは源泉徴収税額の計算における最大のトラップです。勤務先に提出する「給与所得者の扶養控除等申告書」は、単に家族の控除を申請する書類にとどまりません。自分が勤務先を「主たる給与の支払者」と指定し、税率の低い「甲欄」で源泉徴収してもらうための法的意思表示を兼ねています。
もし期限までに提出を怠ると、会社側は法律上、給与計算を「乙欄」で処理せざるを得なくなります。国税庁が定める源泉徴収税額表において、乙欄の税率は甲欄と比較して極めて高く設定されており、月収30万円の会社員であれば、通常数千円から1万円程度で済む源泉所得税が、突如として月額3万円〜4万円超へと跳ね上がります。扶養家族がいない単身者であっても、提出しないだけで毎月の手取りが大きく目減りする構造になっているのです。
さらに深刻なのは、年末調整手続きそのものが受けられなくなる点です。生命保険料控除や住宅ローン控除の手続きを別途進めていたとしても、扶養控除等申告書の未提出者は年末調整の対象から一括して除外されます。その結果、本来戻ってくるはずだった過納分の税金が還付されず、翌年2月〜3月に自ら確定申告書を作成して税務署へ足を運ばない限り、払いすぎた税金を取り戻す手立てがなくなります。
【比較検証】会社員とシニアで何が違う?2大申告書の制度と手取り影響
「扶養親族等申告書」という名称は共通していても、給与所得者向けと年金受給者向けでは、根拠法令も管轄組織も明確に分かれています。自分がどちらの立場として書類を受け取っているかを正確に把握しなければ、不要な提出で時間を浪費したり、逆に出し忘れで追徴のような減額を受けたりする事態に直結します。
| 項目 | 給与所得者の扶養控除等申告書 | 公的年金等の受給者の扶養親族等申告書 | 編集部の実務的評価 |
|---|---|---|---|
| 発行元・管轄 | 勤務先(管轄:国税庁) | 日本年金機構(または各共済組合) | 窓口の混同による誤送付が多発中 |
| 独身・扶養なしの場合 | 提出必須(甲欄適用の根拠) | 各種控除を受けない場合は提出不要 | 年金用は「全員必須」ではない点が罠 |
| 未提出時の影響 | 給与が乙欄税率化、年末調整の対象外 | 配偶者控除・障害者控除等が外れ税金増 | 年金受給者は翌年2月振込額が急減する |
| 申請方式の選択肢 | 社内人事システムまたは紙提出 | マイナポータル電子申請または返送用ハガキ | マイナポータル連携で誤記防止が推奨 |
上表が示す通り、給与所得者は家族の有無にかかわらず「出さなければ致命的な不利益を被る」のに対し、公的年金受給者は「各種控除を適用したい受給者のみが提出する」という非対称なルールが存在します。この根本的な違いを理解していないと、年金事務所に不要な電話が殺到したり、職場で人事担当者を困惑させたりする原因となります。
【実態検証】利用者の生の声と現場目線で見えたトラブルの縮図
SNSやネット掲示板、税務相談の現場では、毎年秋から冬にかけて申告書をめぐる怒りや当惑の声が噴出します。特にパート配偶者控除要件の判定や、シニア世代のデジタル手続き移行期においてトラブルが顕著です。
「20代独身の会社員ですが、人事から『家族がいないなら空欄で名前だけ書いて出せ』と言われ、意味がわからず無視していたら12月の手取りが信じられないほど減っていた」(都内IT企業勤務・26歳男性の投稿)
「実家の母(72歳)の元に日本年金機構からハガキが届き、『出さないと年金が減る』とパニックになっていた。調べてみると父が健在で配偶者控除の対象外であり、母自身の年金額も基礎控除の範囲内。出す必要がないのに文面が威圧的で混乱した」(5ch実況スレッドより)
現場の実態を調査すると、給与担当者の説明不足による「独身者の未提出」と、年金受給者に対する「一斉送付による過剰な不安」という2大病理が浮き彫りになります。書類の様式が複雑怪奇であることに加え、行政側の「提出義務の境界線」に関するアナウンスが受給者の目線に立っていないことが、現場の混乱に拍車をかけています。

【2026年最新】国税庁申告書様式見本から読み解く正しい書き方
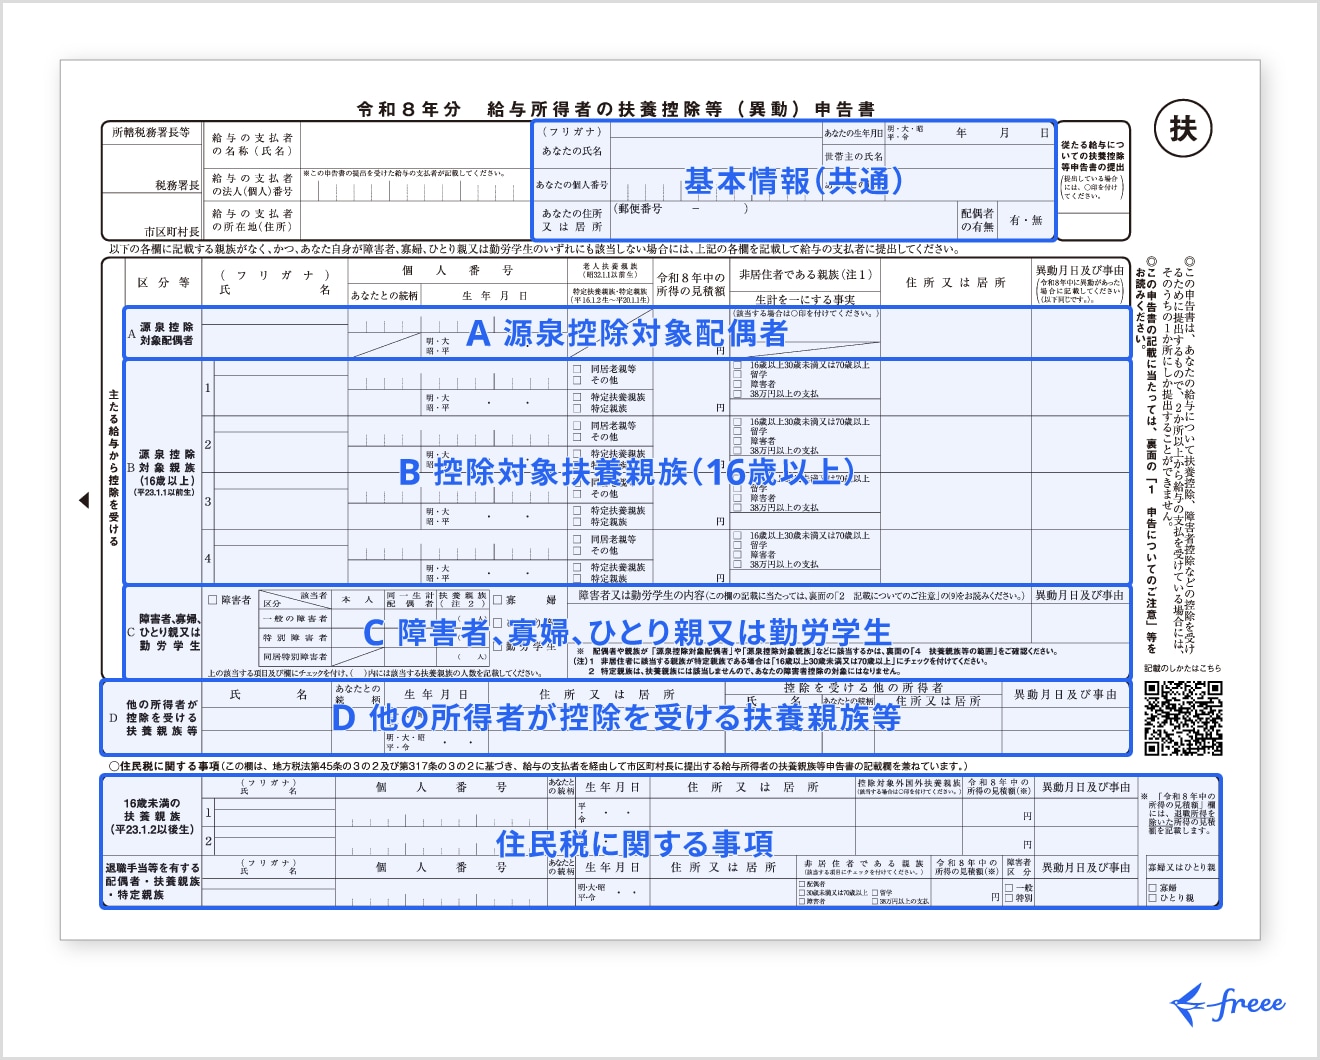
国税庁が公表している国税庁申告書様式見本をベースに、会社員が提出する「給与所得者の扶養控除等申告書」の具体的な記入手順を整理します。書き損じを防ぎ、最短で処理を完了させるための鉄則は以下の通りです。
1. 独身の場合の書き方と基本情報の記入
扶養親族が一切いない単身者の場合、記入箇所は驚くほど限定的です。最上段の「あなたの氏名」「マイナンバー(個人番号)」「生年月日」「住所」を記入し、所轄税務署長名と給与の支払者(勤務先)の名称・所在地が印字または記載されていることを確認します。下段の「源泉控除対象配偶者」や「控除対象扶養親族」の欄はすべて空欄(斜線不要)のまま提出して問題ありません。「独身だから出さない」のではなく、「独身であることを証明して甲欄を維持するために基本情報だけ書いて出す」のが正しい理解です。
2. 配偶者控除・扶養親族の所得要件クリアランス
配偶者を控除対象とする場合、本人の合計所得金額が900万円以下(給与収入1,095万円以下)でなければ満額の控除が受けられません。また、配偶者側の年間見積額を算出する際は、収入金額から給与所得控除を差し引いた「所得金額」で記載する必要があります。所得税控除対象限度額におけるいわゆる「103万円の壁(所得48万円)」や「配偶者特別控除の枠(所得95万円〜133万円以下)」の計算を誤り、見込み額を過少に記載した結果、年末調整後に税務署から勤務先へ「扶養是正通知」が届いて追徴課税されるケースが頻発しています。
3. 16歳未満の扶養親族(住民税に関する事項)
所得税法上、16歳未満の児童は扶養控除の対象外ですが、申告書最下段の「住民税に関する事項」への記入を怠ってはなりません。ここに記載を忘れると、お住まいの自治体で非課税世帯の判定や保育料算定、各種行政給付の審査において「子どもを扶養していない」とみなされ、住民税の負担増だけでなく児童手当等の特例給付判定で不利益を被る危険性があります。
【日本年金機構】公的年金等の受給者の扶養親族等申告書|電子申請と提出不要の条件
一方、シニア層を悩ませる公的年金等の受給者の扶養親族等申告書については、2026年秋の発送スケジュールと判定基準を冷静に見極める必要があります。日本年金機構の公式発表によると、令和9年分(2027年分)の申告書は令和8年(2026年)9月7日(月曜)より順次発送が開始されています。
提出が「不要」となる具体的な条件
送付されてきたハガキ・書類を手にして、全員が返送しなければならないわけではありません。以下のいずれかに該当する場合、提出は原則として不要です。
- 前年提出した内容から控除対象の配偶者や親族の状況に一切の「変更」がない場合
- 受給している年金額が、65歳未満で108万円以下、65歳以上で158万円以下(令和8年基準における一定の基礎控除枠内)であり、もともと源泉徴収税額が発生しない場合
- 控除対象となる配偶者や扶養親族がおらず、障害者控除や寡婦・ひとり親控除の適用も受けない場合
マイナポータルを活用した電子申請のメリット
2026年現在、日本年金機構はマイナポータルを経由した電子申告を強力に推進しています。従来の紙の返送ハガキでは「記入枠が小さすぎて高齢の受給者には見えない」「押印や目隠しシールの不備で受理されない」といった問題が頻発していましたが、電子申請を利用すれば前年の情報が自動プレビューされ、変更点のみを画面上で修正して即座に完了します。提出期日も紙の提出より柔軟に設定されており、受領通知がデジタルで残るため「送ったのに届いていない」という郵送事故の不安を根絶できます。

【プロの結論】提出遅れ・書き損じを防ぐ行動基準とリカバリー術
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
申告書の処理において、最も重要なのは「誰が迅速に動き、誰が静観すべきか」の線引きです。勤務先から給与を得ている会社員やパート従事者は、例外なく即時提出を推奨するグループに属します。「扶養がいないから」と放置することは、自ら高額な乙欄課税を望む行為に他なりません。
一方で、年金受給者の場合は内容精査を優先すべきグループです。届いた書類の記載内容を確認し、配偶者の収入がパート先で増えて配偶者控除の枠を超えていないか、本人が新たに障害者手帳の交付を受けて控除を追加できないかといった「実態の変化」がある受給者のみが提出へ動くべきです。不要な提出は日本年金機構の事務遅延を招くだけでなく、記載ミスによる予期せぬ税額変更のリスクを背負い込みます。
提出期限と遅れた場合の対処法
万が一、社内の提出期限と遅れた場合の対処法に直面した場合でも、パニックに陥る必要はありません。会社の提出期限(通常11月中旬〜下旬)を過ぎてしまっても、12月の最終給与計算が確定する前(概ね12月上旬)であれば、人事担当者に直接相談することでシステム修正が間に合う余地が残されています。
完全に社内の締め切りを過ぎてしまい、12月の給与で乙欄処理や控除除外が行われてしまった場合は、年明けに交付される「源泉徴収票」を保管し、翌年2月16日から始まる所得税の確定申告を行ってください。自ら確定申告書を税務署へ提出すれば、不当に差し引かれた税金は指定口座へ全額還付されます。手続きの遅れは痛手ですが、確定申告という最終防衛ラインを知っていれば、恒久的な金銭的損失は確実に防ぐことが可能です。
【扶養 親族 等 申告 書】に関するよくある質問(FAQ)
Q1:独身で親も養っていません。「給与所得者の扶養控除等申告書」は本当に出す必要がありますか?
A1:必ず提出してください。この書類は扶養家族の有無だけでなく、会社があなたを「主たる給与の受取人(甲欄)」として優遇税率で計算するための法的な前提書類です。未提出のまま放置すると、控除がないだけでなく、税率自体が跳ね上がる「乙欄」が適用され、毎月の手取りが大きく減ってしまいます。
Q2:日本年金機構から「公的年金等の受給者の扶養親族等申告書」が届きましたが、書かないと年金は止められますか?
A2:年金の支給自体が止められることはありません。ただし、配偶者控除や障害者控除などの適用を受けていた受給者が提出を怠ると、それらの控除が外れた状態で源泉徴収税額が再計算されるため、翌年2月以降に口座へ振り込まれる年金の手取り額が減少する場合があります。前年から状況に変更がない場合は提出不要のケースもありますので、同封の案内を確認してください。
Q3:申告書に記入した配偶者の年収見積額が、年末に少しズレてしまったら罰則はありますか?
A3:申告書に記載する金額はあくまで「提出時点での年間見積額」であるため、多少のズレで直ちに罰則が科されることはありません。12月の最終給与確定時に実際の年収との差額が判明した場合は、年末調整の最終計算で再調整されます。万が一、年末調整でも修正が漏れた場合は、翌年の確定申告で正しい数値を申告して税額を精算すれば問題ありません。
まとめ:確実に手取りを守るための最終チェックリスト
「扶養親族等申告書」は、毎年のルーティンとして軽視されがちですが、国の税制と直結した極めて重要な法的書類です。会社員であれば「独身であっても名前を書いて速やかに社内へ出す」、年金受給者であれば「控除内容に変更があるかを確認し、該当者のみが確実に提出する」という基本方針を厳格に徹底してください。
制度の仕組みを正しく把握し、期日を守って手続きを済ませる姿勢こそが、不透明な増税や理不尽な手取りの減少から自らの資産を守る最大の防壁となります。手元に書類がある方は、今すぐ開封して記載内容を確認し、必要な処理を確実に完了させましょう。 (出典: 扶養 親族 等 申告 書(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
