貯蓄と貯金の違いとは?預金との境界線や資産が増える人の管理術
「貯金箱にお金を入れる」「銀行に預金する」「将来に備えて貯蓄を増やす」――日常の会話では似たような意味で交わされるこれらの言葉だが、金融上の定義と対象となる資産の範囲には決定的な違いが存在します。普段何気なく「貯金」と呼んでいるものが、資産全体のごく一部に過ぎない事実を意識している人は決して多くありません。
金利ある世界が定着し、インフレによる実質的な現金の目減りが家計を直撃する2026年の日本において、言葉の定義を曖昧にしたまま資産管理を行うことには大きなリスクが伴います。単に現金を蓄えるだけの行為と、資産全体のポートフォリオを最適化する戦略はどう違うのか。制度的な境界線から「預金」との法的な関係、そして無意識にお金を残している人たちが実践する実践的ルールまで、徹底的に深掘りしていきます。
📌 【この記事の重要ポイントまとめ】
- 要点1:「貯金」は主に現金や銀行等へ預け入れたお金を指すのに対し、「貯蓄」は株式・投資信託・保険まで含む金融資産全体の総称である。
- 要点2:「預金」は銀行法等の金融機関に預ける行為を指し、歴史的経緯や根拠法によって「貯金」と明確に区別されている。
- 要点3:インフレ局面の家計防衛には、生活防衛資金を「貯金」で確保しつつ、余剰資金を「貯蓄」の枠組みで運用に回す複線的な管理が不可欠となる。
【定義の真相】貯蓄と貯金の違いとは?含まれる金融資産の範囲を完全整理
日常会話では同義語のように扱われがちですが、経済学および家計管理における貯蓄の定義と貯金の意味は、包含する範囲が根本から異なります。結論から言えば、貯蓄という大きな傘の中に、貯金が含まれているという包含関係が成り立ちます。
まず「貯金」とは、文字通り「お金(金銭)を貯める行為」そのもの、あるいは金融機関に預け入れた現金を指します。タンス預金のような手元の現金や、ゆうちょ銀行、JAバンクなどに預け入れた金銭がこれに該当します。目的としては、足元の支出に備えるため、あるいは将来の特定の支払いに向けて「元本を減らさずに保管しておく」ニュアンスが色濃く反映されます。
一方で「貯蓄」とは、現金や預貯金にとどまらず、家計が保有する金融資産の内訳すべてを網羅した概念です。具体的には、以下のような資産がすべて貯蓄の枠組みに組み込まれます。
- 通貨性預貯金・定期性預貯金:普通預金、定期預金、通常貯金など
- 有価証券:投資信託と株式、国債、社債など
- 保険資産:終身保険や養老保険、学資保険などの貯蓄性保険の積立金
- 年金積立:個人型確定拠出年金(iDeCo)や企業型DCなどの年金資産
公的統計である総務省の「家計調査」や日本銀行の「資金循環統計」においても、「貯蓄現在高」という表現が使われます。ここには当然ながら、保有する株式の時価評価額や投資信託の基準価額、生命保険の解約返戻金相当額などがすべて合算されています。「貯金が100万円ある」と言えば手元や口座の現金残高を意味しますが、「貯蓄が1,000万円ある」と言う場合、そのうち半分が株式や投資信託で運用されていても何ら語義上の誤りではありません。

【制度の境界線】預金と貯金の違い|銀行法と歴史から紐解く使い分けの真実
貯蓄と貯金の関係を整理するうえで避けて通れないのが、貯蓄と預金の違い、そして預金と貯金の違いです。一般には「銀行=預金」「郵便局=貯金」というぼんやりとしたイメージが持たれていますが、この棲み分けの背景には近代日本の法制度と金融機関の成り立ちが深く関わっています。
法的な観点で見ると、「預金」は銀行法や信用金庫法に基づき、都市銀行、地方銀行、信託銀行、信用金庫、信用組合などの民間金融機関にお金を預ける行為を指します。商行為としての契約であり、銀行側はお金を運用して利益を出し、預金者に対して利息を支払う義務を負います。
これに対し「貯金」は、郵便貯金法(民営化前の旧法体系)や農業協同組合法、水産業協同組合法などに基づく用語です。旧逓信省が管轄した郵便局(現・ゆうちょ銀行)や、農業・水産業の協同組織であるJAバンク、JFマリンバンク等にお金を預ける行為が伝統的に「貯金」と呼ばれてきました。協同組織や国営事業を出自とするため、「営利を目的とした運用」というよりも、「国民の生活安定や産業保護のために貯蓄を奨励する」という政策的色彩が強かった歴史があります。
日常実務やニュース報道では、これらを包括して「預貯金」と総称します。ペイオフ(預金保険制度・貯金保険制度)の枠組みにおいても、破綻時に保護される元本上限が「1金融機関ごとに預金者1人あたり1,000万円とその利息」と定められている点に実質的な違いはありません。しかし、公的書類や金融商品の約款では、預け先の機関種別によって厳密に表記が分けられています。
【データ比較】年代別平均貯蓄額と金融資産の内訳に見る現実
金融広報中央委員会(知るぽると)の各種調査や総務省統計を分析すると、日本国内の家計における資産保有構造のリアルが浮き彫りになります。特に注意すべきは、メディアで頻繁に報じられる「平均値」と、実態に近い「中央値」の乖離です。
| 世代区分 | 平均貯蓄額(中央値) | 主な金融資産の内訳傾向 | 編集部の分析と評価 |
|---|---|---|---|
| 20代(単身・二人以上) | 約150万〜250万円 (中央値:30万〜100万円) | 預貯金比率が6割以上。 NISA経由の投資信託が急増。 | 新社会人層は生活防衛資金の形成期。少額から積立投資を並行する層と無貯金層で二極化。 |
| 30代(ファミリー層中心) | 約500万〜700万円 (中央値:200万〜350万円) | 住宅購入や教育費で現金需要増。 保険資産と有価証券が拮抗。 | 住宅ローン返済と教育費の支出ピークを迎え、一時的に「純貯金」が圧迫されやすい過渡期。 |
| 40代(資産形成の成熟期) | 約800万〜1,200万円 (中央値:300万〜500万円) | 株式・投信比率が3割超へ上昇。 貯蓄性保険の満期金など。 | 金融リテラシーの差が資産格差に直結。投資枠を使い切る層と預金固執層で資産差が拡大。 |
| 50代(リタイア準備期) | 約1,300万〜1,800万円 (中央値:600万〜900万円) | 退職金受取前でも有価証券比率高。 個人年金や確定拠出年金。 | 教育費負担が抜け、ラストスパートで貯蓄率が高まる時期。運用益の複利効果が顕著に出る。 |
| 60代以上(シニア層) | 約1,800万〜2,500万円 (中央値:1,000万〜1,400万円) | 退職金が加算され預貯金と国債が主体。 インカム狙いの配当株。 | 資産の「取り崩し」フェーズへ移行。インフレ対策と元本確保のバランス調整が課題。 |
上記の年代別平均貯蓄額が如実に示す通り、どの世代においても平均値は富裕層や資産運用成功層の数字に引き上げられており、中央値との間に2倍から3倍近い乖離があります。現金をただ口座に眠らせておくだけの家計と、資産運用の種類を理解して適切なポートフォリオを組んでいる家計との間で、決定的な格差が生じていることが数値からも読み取れます。
【実態検証】家計管理の現場で見えた「貯金はあるのに不安が消えない人」のリアル
家計改善の相談現場やSNS上のコミュニティを観察すると、「銀行口座に700万円あるのに、将来への漠然とした不安が消えない」「いくら貯金しても安心できない」といった悲痛な声が後を絶ちません。この不安の正体は、手元の資金を用途ごとに切り分けられていないこと、すなわち「貯金」と「貯蓄」の機能的分離ができていない点にあります。
家計相談の現場でよく見られる典型的な失敗例が、ひとつの普通預金口座に「生活費」「教育費」「老後資金」「予備費」をすべて放り込んでいるパターンです。残高の絶対額は大きく見えても、どの資金がいつ使われるべきものなのかが不可視化されているため、脳内では「使ってはいけないお金」と「使ってもいいお金」の境界線が崩壊し、慢性的なストレスを生み出します。
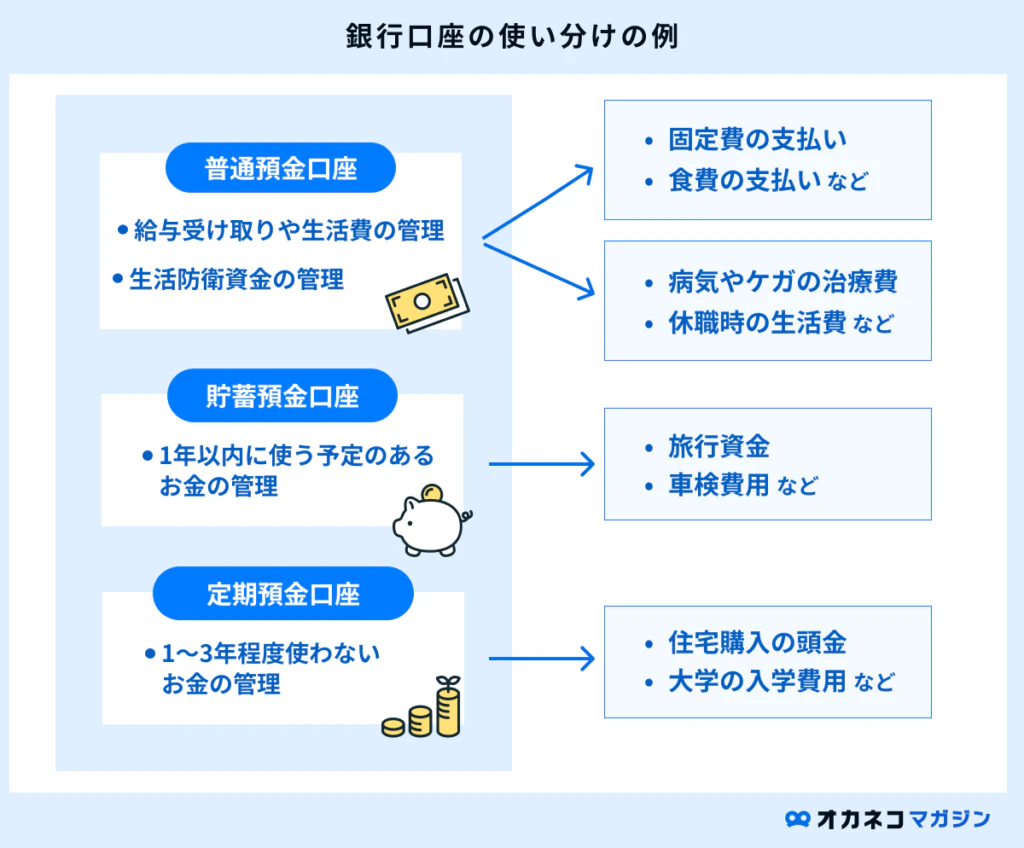
家計再生のプロフェッショナルが提唱する家計管理のコツは、資産を用途に応じて3つの階層に分離することです。
- 流動性資金(日々の財布):生活費の決済用口座。毎月の収支管理に使う。
- 安全性資金(生活防衛資金):突然の病気、失業、災害などに備える資金。目安は生活費の3〜6ヶ月分。すぐに引き出せる普通預金や定期貯金で確保。
- 収益性・成長性資金(真の貯蓄):5年〜10年以上使わない資金。株式、投資信託、不動産、貯蓄性保険などへ投じ、資産の自律的成長を図る。
また、家計の健全性を測る重要な指標が貯蓄率の計算方法です。一般的な算出式は以下の通りです。
貯蓄率(%)=(年間貯蓄増加額 ÷ 年間手取り収入)× 100
手取り年収が500万円で、年間100万円の金融資産(現金の増加分+投資への拠出額)を増やせた場合、貯蓄率は20%となります。お金が継続して増える家計は、手取りの15〜25%程度を機械的に「貯蓄」へ回す仕組みを構築しています。口座残高の数字に一喜一憂するのではなく、この貯蓄率を一定に保ちながら「生活防衛資金」と「運用資産」を明確にセパレートすることこそが、不安を解消する最短ルートです。
【一般に知られていない盲点】インフレ下における「貯金信仰」の致命的な落とし穴
昭和から平成の長期デフレ期を経験した世代を中心に、「元本保証の貯金こそが最も安全であり、リスク資産に手を出すのはギャンブルだ」という強固な価値観が根付いています。しかし、モノやサービスの価格が継続して上昇する局面において、現金の額面だけを守る「絶対的貯金信仰」は、資産を目減りさせる最も危険な選択肢へと反転します。
仮にインフレ率が年間2.5%で推移した場合、現在1,000万円ある現金の購買力(実質的価値)は、10年後には約780万円程度まで低下します。銀行の通帳には「1,000万円」と記載されていても、10年前に1,000万円で買えたモノやサービスが買えなくなるわけですから、実質的には200万円以上の資産を失ったことと同義です。
ネット上の情報や過去の金融言説でありがちな誤解は、「投資=減るリスクがあるもの、貯金=リスクがゼロのもの」という二元論です。正しくは以下の通りです。
- 貯金のリスク:元本の額面は変動しないが、「インフレによる購買力低下リスク」と「機会損失リスク」を100%負っている。
- 貯蓄(投資資産)のリスク:短期的には「価格変動リスク」を負うが、世界経済の成長を取り込むことで「インフレヘッジ(購買力維持)」が可能になる。
生活に必要な現金を確保したうえで、残りの資産を「貯蓄」としてインフレに強いアセット(世界株式インデックスファンドや優良企業の配当株、インフレ連動債など)へ配分することは、投機的なギャンブルではなく、インフレという見えない税金から資産を守るための必須の防衛策です。

【プロの結論】行動経済学から紐解く「お金が貯まる人」の明確な使い分け基準
行動経済学には「メンタル・アカウンティング(心理会計)」という概念があります。人間は同じ1万円であっても、「苦労して稼いだ給与の1万円」と「宝くじで当たった1万円」を心理的に別のポケットとして区別し、後者を軽率に使ってしまう傾向があります。
お金が自然と増えていく人は、この心理会計のメカニズムを家計管理に逆用しています。つまり、「貯金(現金)」として口座に置いておくと、脳が「いつでも使える流動的なお金」と認識して消費の誘惑に駆られるため、あらかじめ「貯蓄(投資信託や個人年金など)」の枠組みに移し替え、心理的に「引き出しにくい聖域」を作り出しているのです。
「貯金」に集中すべき人の条件
- 生活防衛資金が未達の人:手取り月収の3ヶ月分から半年分の流動性資金が手元にない段階では、あらゆる投資を控え、メガバンクやネット銀行の普通預金・定期預金での「貯金」を最優先すべきです。
- 数年以内に使う用途が決まっている人:2年以内の結婚資金、住宅購入の頭金、来春の大学入学金など、元本割れが絶対に許されない資金は、利回りを求めず元本保証の「貯金」でプールするのが鉄則です。
「貯蓄」ポートフォリオへシフトすべき人の条件
- 半年分以上の生活防衛資金をすでに保有している人:口座残高が半年分の生活費を超えている場合、その余剰金は現金で放置せず、新NISA制度などを活用して「貯蓄(有価証券等の運用)」へ段階的に移管すべきです。
- 10年以上の運用期間を確保できる資金がある人:老後資金や長期的な資産形成を目的とする資金は、複利運用の効果を最大限に享受するため、早急に「貯金」から「貯蓄」の枠組みへリバランスすることが推奨されます。
【貯蓄 と 貯金 の 違い】に関するよくある質問(FAQ)
Q1:タンス預金(自宅保管の現金)は貯金ですか?それとも貯蓄ですか?
A1:双方の概念に該当しますが、定義上は「貯蓄の中の現金資産(貯金)」として位置づけられます。日常用語としては「貯金箱にお金を貯める」のと同じく貯金と呼ばれますが、国勢調査や統計上の分類では、手持ちの現金もすべて家計の「貯蓄現在高」の一部として計上されます。ただし、自宅保管は盗難や火災のリスクに加え、利息が一切付かずインフレに極めて弱いため、防衛資金の置き場としては推奨されません。
Q2:NISAやiDeCoで運用している資産残高は「貯蓄」に含まれますか?
A2:明確に「貯蓄」に含まれます。NISAで購入した投資信託や株式、iDeCoで運用している年金資産はすべて「金融資産の内訳」の一部であり、制度上も貯蓄資産として扱われます。ただし、これらは現金化に一定の日数を要し元本変動を伴うため、「貯金」と呼ぶのは不適切です。家計簿をつける際も「貯金」と「投資・貯蓄」を別枠で記録するのが賢明です。
Q3:一般的に理想とされる「貯蓄率」は何%くらいを目標にすべきですか?
A3:世帯構成やライフステージによって異なりますが、単身世帯や子どものいない共働き世帯であれば「手取り収入の20%〜30%」、子育て世代であれば「手取り収入の10%〜15%」がひとつの健全な目安とされています。無理に高い貯蓄率を設定して生活の質を落とすのではなく、まずは手取りの10%を給与天引きで強制的に「貯金・貯蓄」に回す「先取り貯蓄」を習慣化することが成功への近道です。
まとめ:資産防衛時代を生き抜くための家計管理の鉄則
「貯金」と「貯蓄」は、単なる言葉の言い換えではありません。目先の支出や不測の事態に備えて元本を守るためのセーフティネットが「貯金」であり、インフレに対抗しながら将来の生活基盤を強固にするための全体戦略が「貯蓄」です。
お金が貯まる人が実践している極めてシンプルなルールは、生活防衛資金としての「貯金」をきっちり切り離したうえで、残りのリソースを「貯蓄」として社会の成長へ投じるという役割分担にあります。自分の資産ポートフォリオがどちらに偏っているのかを冷静に見極め、目的に応じた適切な使い分けを行うことが、将来の不安を払拭する確かな第一歩となります。 (出典: 貯蓄 と 貯金 の 違い(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
