年間100万貯金は本当に無理?手取り20万から資産を築く最短ルート
相次ぐ物価高や社会保険料の上昇に直面する2026年現在、将来への生活防衛として「年間100万円貯金」を目標に掲げるビジネスパーソンが急増しています。しかし、SNSやネット掲示板を覗くと「手取り20万円の一人暮らしでは絶対に無理」「年収300万円台で年100万貯蓄なんて絵空事だ」といった諦めの声が散見されます。
年間100万円の貯蓄は、本当に高所得者層や実家暮らしだけに許された特権なのでしょうか。家計統計の客観的データや達成者たちのリアルな家計簿を検証すると、手取り20万円・ボーナスなしの環境であっても、確実に手元へお金を残す再現性の高いシステムが存在することが見えてきます。本稿では、精神論による我慢の節約を排し、構造的に年間100万円を達成するための道筋を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年間100万円貯金は月額換算で「約8.33万円」。単身世帯の金融資産中央値(約100万円)から見ても、達成できれば確実に上位層へ食い込める水準です。
- 要点2:「無理」と言われる最大の要因は生活費の構造化不足。手取り20万円でも固定費の徹底見直しと「給与天引きの先取り貯金」を自動化すれば十分に現実圏内に入ります。
- 要点3:2026年の資産形成では、単なる現金預金だけでなく新NISAの積立投資枠を賢く併用し、インフレヘッジを図りながら資産寿命を伸ばす設計が不可欠です。
【達成率の実態】年間100万円貯金はすごい?公式データが示す割合と現実
年間100万円を貯金するためには、単純計算で月々約8万3,333円を貯蓄に回す必要があります。ボーナスが年2回支給され、そこから各20万円(計40万円)を充当できる場合は毎月5万円の貯金で達成できますが、ボーナスなしの雇用形態では毎月8万円台半ばをコンスタントに捻出しなければなりません。
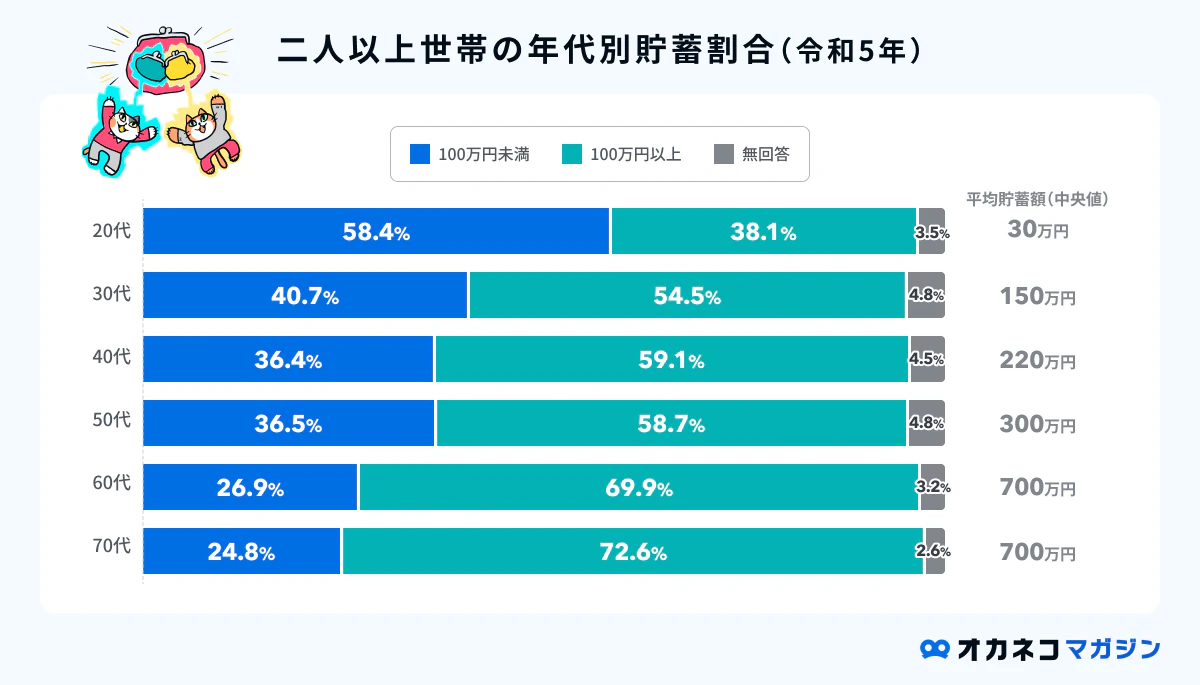
オカネコマガジンや金融広報中央委員会(知るぽると)の各種調査データを分析すると、20代〜30代の単身世帯における金融資産保有額の中央値はおよそ100万円前後にとどまり、二人以上世帯を見ても中央値は約400万円前後となっています。つまり、1年間に100万円の現金を純増させられるペースを維持している層は、同世代の中でも極めて規律正しく家計を管理できている「上位20〜30%の家計強者」と言えます。
「年間100万円しか貯められない」と卑下する必要は一切ありません。年間100万円貯金の達成割合は決して高くなく、これを3年継続するだけで300万円、5年で500万円と、人生の選択肢を劇的に広げるセーフティネットが完成します。
年間100万貯金は無理と言われる理由|手取り20万・年収300万を阻む3つの壁
それほど価値の高い目標であるにもかかわらず、なぜネット上では「年間100万円貯金は無理」と断言されてしまうのでしょうか。取材現場や家計相談の現場から見えてきたのは、主に3つの構造的なハードルです。
第1の壁は、「手取りに対する貯蓄比率の高さ」です。年収300万円の場合、額面からの社会保険料や税金控除後の手取り額は年間およそ230万〜240万円、月額に換算すると約19万〜20万円となります。ここから年100万円を貯めるには、手取り収入の約41〜43%を貯蓄に回す計算になります。一般的な家計管理の理想とされる貯蓄比率(手取りの10〜20%)を大幅に超える負荷がかかるため、初期設計を誤ると生活が破綻します。
第2の壁は、物価・光熱費高騰による基礎生活費の圧迫です。2024年から続く食料品やエネルギー価格の断続的な値上げにより、一人暮らしの最低生活コストそのものが底上げされています。外食を控え自炊をしているつもりでも、基礎調味料や日用品の単価上昇が家計をじわじわと蝕んでいるケースが後を絶ちません。
第3の壁は、「意志の力に頼った根性節約」の限界です。「余ったお金を貯金しよう」と考えて生活していると、月末には必ず予期せぬ交際費やストレス発散の衝動買いが発生し、残高はゼロに近づきます。貯蓄を生活の「余白」に依存している限り、年間100万円の壁を突破することは構造的に不可能です。
【リアル家計簿公開】手取り20万円・ボーナスなし一人暮らしの支出内訳
では、実際に手取り20万円・ボーナスなしの一人暮らしで年間100万円を達成している人は、どのような資金配分で生活しているのでしょうか。2026年の都市部近郊で暮らす実践者の標準的な家計ポートフォリオを以下の比較表にまとめました。
| 項目 | 達成者のリアル家計簿(月額) | 一般的な単身者の平均相場 | 編集部の分析・改善ポイント |
|---|---|---|---|
| 住居費(家賃・管理費) | 58,000円 | 68,000円〜75,000円 | 手取りの30%以下に抑制。急行停車駅から各駅停車駅へずらす等の工夫が奏功。 |
| 食費 | 25,000円 | 38,000円〜45,000円 | 極端な粗食ではなく、ふるさと納税の米や冷凍保存のルーティン化で無理なく抑制。 |
| 水道・光熱費 | 10,000円 | 13,000円〜15,000円 | 電力・都市ガスセット割の適用と省エネ家電の活用でベースを固定。 |
| 通信費(スマホ・光回線) | 4,000円 | 8,500円〜11,000円 | 格安SIM(MVNO)またはキャリアのオンライン専用プランに完全移行。 |
| 娯楽・交際費・被服費 | 15,000円 | 30,000円〜40,000円 | 毎月の上限を設定しデビットカード等で分離管理。交際の取捨選択を実施。 |
| 日用品・雑費 | 4,000円 | 8,000円〜10,000円 | プライベートブランドの活用と買いだめ防止(在庫の見える化)。 |
| 先取り貯蓄額(投資含む) | 84,000円 | 15,000円〜20,000円 | 給与振込日に自動振替。年間換算で100万8,000円の貯蓄を達成。 |
この配分表から明白なのは、切り詰めているのは食費の数千円ではなく、家賃・通信費・保険料といった固定費の塊である点です。生活水準そのものを落として苦行を強いるのではなく、契約内容の最適化によって毎月の基礎支出を11万6,000円前後に抑え込んでいるからこそ、8万4,000円の先取り貯金が無理なく成立しています。
挫折ゼロへ導く「先取り貯金」のやり方とズボラ節約術の現場評価
年間100万円の貯蓄を完遂するために、最も有効性が証明されている手法が「先取り貯金の自動仕組み化」です。口座に残ったお金を貯めるのではなく、「給与が入った瞬間に別の隔離口座へ自動移送する」フローを構築します。
具体的なステップは以下の通り極めてシンプルです。
- 給与振込口座と貯蓄用口座の完全分離:メガバンクや地方銀行のメイン口座とは別に、ネット銀行(住信SBIネット銀行、楽天銀行など)を開設する。
- 定額自動入金・自動振替サービスの契約:給与支給日の翌日に、8万4,000円を自動的に貯蓄口座へ移動させる設定を完了させる。
- 生活口座のキャッシュカードのみ持ち歩く:貯蓄口座のキャッシュカードは自宅の奥深くに保管し、日常的な決済アプリの紐付けも解除する。
さらにネット上の口コミや実践者の検証で評判が高いのが、「ズボラ節約術」と呼ばれる摩擦の少ない工夫です。毎日細かくレシートを家計簿アプリに手入力する手法は、9割の人間が3ヶ月以内に挫折します。それよりも「クレジットカードをメイン1枚に絞り、利用明細の総額だけを週1回確認する」「コンビニ立ち寄りを『朝だけゼロ』にする」といった、行動の導線そのものを断つアプローチの方が圧倒的に定着率が高いことが分かっています。
【資産形成の加速】新NISA併用積立で賢く増やす2026年最新貯蓄術
2026年現在の金融環境において、年間100万円すべてを金利がわずかしかつかない普通預金に預け入れるのは得策とは言えません。進行するインフレーション(物価上昇)によって、現金の購買力が実質的に目減りしてしまうリスクがあるためです。
そこで推奨されるのが、「生活防衛資金の確保」と「新NISA(つみたて投資枠)の併用」というハイブリッド戦略です。
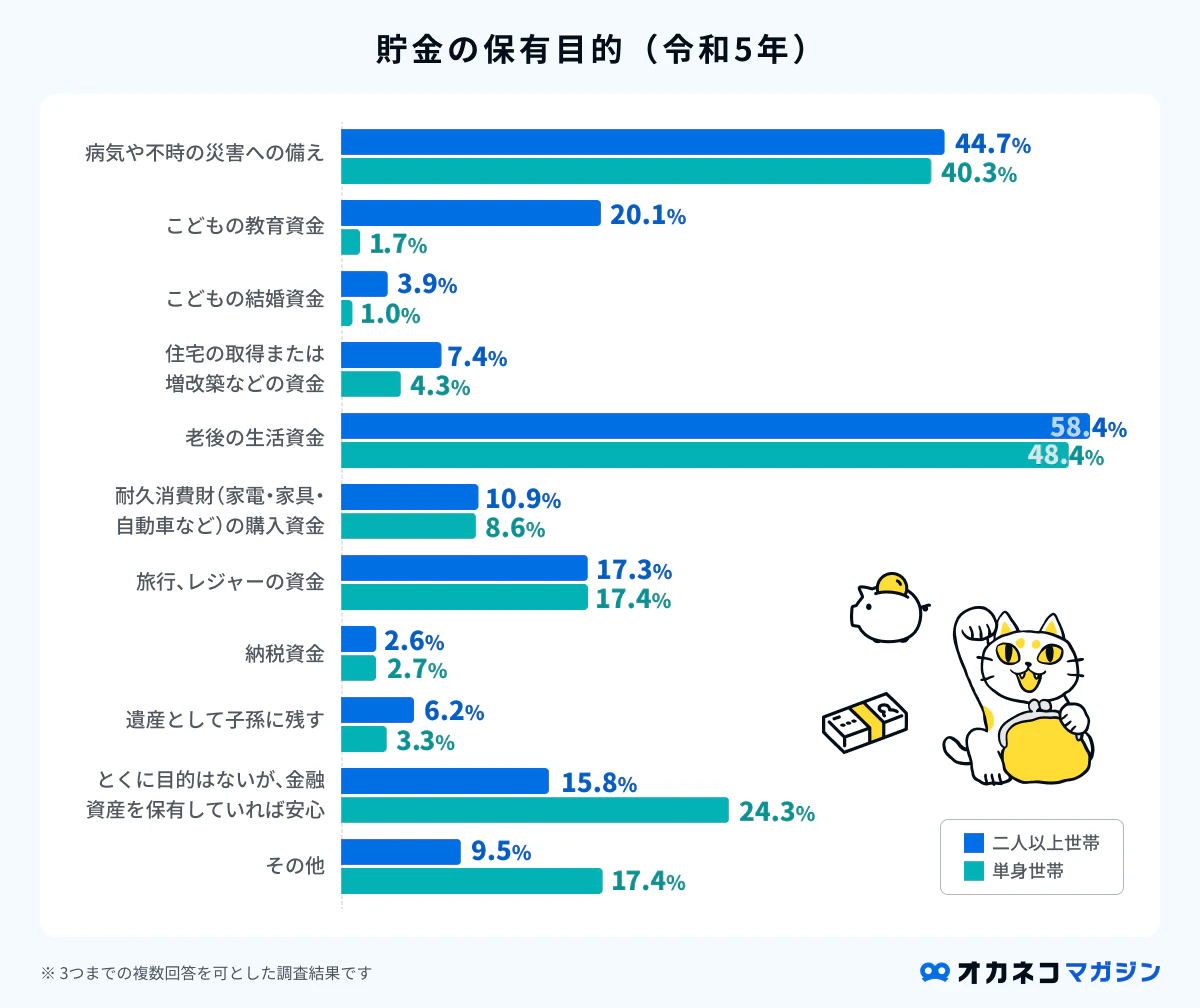
まず、病気や失職などの不測の事態に備え、生活費の3〜6ヶ月分(約50万〜100万円)まではすべて現金預金でストックします。この防衛資金がゼロの状態で全額を投資に回すのはハイリスクです。しかし、すでに最低限の現金を確保できている場合や、半年〜1年かけて防衛資金を積み上げられた段階からは、月8万4,000円の積立枠のうち、3万円〜5万円を新NISAの全世界株式(オルカン)やS&P500連動インデックスファンドへ振り分ける設計が合理的です。
仮に月5万円を年利4%で長期運用しながら、残りの月3万4,000円を現金でプールした場合、5年間で元本504万円(現金約204万円+投資元本300万円)に対し、運用益を含めた総資産は約535万円に達する試算になります。単なる「貯金」から「資産形成」へパラダイムをシフトさせることが、2026年を生き抜く最適解です。
【プロの結論】年間100万円貯金に向いている人・慎重になるべき人の判断基準
行動経済学の観点から見ると、お金を貯める行為には「将来の安心感を得られる」という正の効用がある反面、「過剰な緊縮によって現在の生活の質を損なう」という負の側面も潜んでいます。年間100万円貯金という高い目標に対して、今すぐ突っ走るべき人と、一度立ち止まるべき人の基準を客観的に整理しました。
今すぐ挑戦すべき人の条件
- 固定費の見直し余地が大きい人:大手キャリアの高額プランのまま、あるいは加入目的の不明瞭な民間保険に月1万円以上支払っている人。
- 可処分時間の浪費を自覚している人:目的のないネットサーフィンや深夜の出前アプリ注文などで、無意識の「ラテマネー(使途不明金)」が多い人。
- 3〜5年以内に明確な独立・転職・結婚などの目標がある人:資金という具体的な武器が次のステージの跳躍台になる人。
一度立ち止まり、慎重になるべき人の条件
- 20代前半でスキルの自己投資機会を逃しかねない人:資格取得、専門書の購入、キャリアアップに直結する人脈形成の機会を削ってまで貯金に回すのは、将来の生涯賃金を毀損する恐れがあります。
- 健康や人間関係を犠牲にしている人:食事の栄養バランスを極限まで削ったり、友人の冠婚葬祭や最低限の付き合いを断ち切るほどの節約は、メンタルヘルスの悪化や孤立を招きます。
貯蓄とは人生の選択肢を増やすための手段であり、貯金口座の数字を増やすゲームそのものが自己目的化しては本末転倒です。「守るべき健康と人間関係のライン」を死守したうえで、無駄な構造支出を削ぎ落とすバランス感覚が求められます。
【貯金 年間 100 万】に関するよくある質問(FAQ)
Q1:手取り20万円の一人暮らしでも本当に達成できますか?
A1:達成可能です。ただし、食費や娯楽費を無理に削るのではなく、「家賃を手取りの3割以下(約6万円以内)に抑える」「通信費やサブスクなどの固定費を限界まで削る」という構造改革が前提条件となります。固定費がスリム化されていれば、毎月8万4,000円の先取り貯蓄を行っても、残り11万円台で無理のない一人暮らし生活を維持できます。
Q2:ボーナスが出ない会社に勤めています。毎月の貯蓄ペースはどうすべきですか?
A2:ボーナスゼロの場合は、年間100万円を12ヶ月で割った「毎月8万3,333円(約8.4万円)」が絶対ノルマとなります。ハードルが高く感じる場合は、不用品のフリマ売却や副業、あるいはポイ活・ふるさと納税の返礼品活用などで年間10万〜20万円分の支出代替を作り出し、実質的な月負担を7万円台に引き下げるアプローチが効果的です。
Q3:貯めた100万円は、すべて銀行預金に入れておくべきですか?
A3:生活防衛資金(生活費の3〜6ヶ月分)がまだ貯まっていない段階であれば、万一の際に即座に引き出せる普通預金・定期預金に全額置いておくべきです。防衛資金がすでに手元にある場合は、インフレによる現金価値の下落を防ぐため、月々の貯蓄額の一部(3万〜5万円程度)を新NISAのつみたて投資枠に回す分散運用が強く推奨されます。
まとめ:年間100万円貯金がもたらす経済的自立への第一歩
「年間100万円貯金」は、決して選ばれた高所得者層だけの特権ではありません。重要なのは日々の支出に対する意志の強さではなく、「入ってきた給与を自動で隔離する仕組み」と「固定費を最低限に保つ住居・インフラ選び」という初期設定の巧拙です。
手取り20万円の生活であっても、固定費の無駄を徹底的に排除し、新NISAを組み合わせた先取り積立を走らせることで、1年後には確実に「100万円というまとまった軍資金」が手元に残ります。その100万円は、将来の生活防衛のみならず、理不尽な労働環境から脱出する勇気や、新しい挑戦へ踏み出すための揺るぎない土台となるはずです。 (出典: 貯金 年間 100 万(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
