付加年金の申し込み完全ガイド!月400円で元が取れる真相と最新手順
自営業やフリーランス、学生など国民年金第1号被保険者にとって、老後の基礎年金底上げは避けて通れない重要課題です。民間投資やiDeCoなど様々な選択肢が並ぶなか、古くから存在しながら驚異的な利回りを誇り、近年あらためて賢明な加入者の間で申し込みが急増している制度があります。それが「付加年金」です。
毎月の保険料にわずか月額400円を上乗せするだけで、受給開始からわずか2年で支払った保険料の元が取れ、それ以降は生涯にわたって利益が生み出され続けるという破格の設計になっています。しかし、具体的な申し込み窓口や必要書類、国民年金基金やiDeCoとの併用ルールを知らず、加入の機会を逃しているケースも少なくありません。本稿では、最新の手続きフローから注意すべき盲点まで、徹底的な実態調査をもとにわかりやすく解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:付加年金は月額400円を上乗せ納付することで「200円×納付月数」が毎年老齢基礎年金に終身加算される極めて強力な制度。
- 要点2:受給開始からわずか2年(24カ月)で累計納付額の全額を回収でき、長生きするほど純粋なプラスになり続ける驚異の利回りを誇る。
- 要点3:窓口は市区町村役場や年金事務所のほか、マイナポータルからの電子申請も可能。ただし国民年金基金との併用は不可などの制約に要注意。
【2026年最新】わずか月400円で将来激変?付加年金の仕組みと「2年で元が取れる」真相
日本年金機構が公表している公式制度設計に基づくと、付加年金とは国民年金第1号被保険者および任意加入被保険者が利用できる公的な上乗せ給付制度です。毎月納付する定額の国民年金保険料に「付加保険料」として月額400円を上乗せして納付することで、老齢基礎年金の受給時に付加年金が終身で上乗せされます。
付加年金の最大の特徴であり、金融業界の専門家すら「公的年金最強の利回り」と評する理由は、その受給額の計算式にあります。
毎年受け取れる付加年金額の計算式は極めてシンプルです。
受給年額 = 200円 × 付加保険料を納付した月数
この計算式が何を意味するのかを整理すると、制度の破格さが浮き彫りになります。例えば、付加保険料を1カ月納めた場合、支払う保険料は400円です。これに対して、65歳以降に毎年上乗せされる年金額は200円となります。つまり、1年受給すれば納付額の半分(200円)が戻り、2年受給した時点で累計400円に達して投資元本を完全に回収できる計算です。
日本人の平均寿命が80歳を大きく超えている現代において、65歳から受給を開始して67歳を迎えた瞬間、納付した元本は100%手元に戻ります。そこから先、70歳、80歳、90歳と生き続ける限り、支払った元本の何倍もの金額が毎年非課税に近い形で終身支給され続けます。民間金融機関の個人年金保険や投資信託では法的に決して約束できない「確定利回り50%相当(単利計算)」の回収スピードが、国の公的制度として完全に担保されている点が驚きの真相です。
【受給額シミュレーション】納付年数別のリターンと投資対効果の客観データ
実際にどれほどの保険料を支払い、老後にどの程度のリターンが得られるのか、加入期間ごとの具体的な数値データをシミュレーションしました。20代や30代から長期間納付したケースと、40代・50代からの短期間納付のケースを比較します。
| 納付期間(年数/月数) | 納付総額(月400円) | 毎年上乗せされる受給年額 | 受給10年(75歳時)の受取総額 | 受給20年(85歳時)の受取総額 |
|---|---|---|---|---|
| 10年間(120カ月) | 48,000円 | 24,000円 / 年 | 240,000円(回収率500%) | 480,000円(回収率1,000%) |
| 20年間(240カ月) | 96,000円 | 48,000円 / 年 | 480,000円(回収率500%) | 960,000円(回収率1,000%) |
| 30年間(360カ月) | 144,000円 | 72,000円 / 年 | 720,000円(回収率500%) | 1,440,000円(回収率1,000%) |
| 満額40年(480カ月) | 192,000円 | 96,000円 / 年 | 960,000円(回収率500%) | 1,920,000円(回収率1,000%) |
仮に20歳から60歳までの40年間(480カ月)欠かさず納付した場合、累計の投資額は19万2,000円に過ぎません。それに対して、65歳以降は毎年9万6,000円が生涯上乗せされます。85歳まで生きた場合の受取総額は192万円となり、投じた資金は実に10倍(回収率1,000%)に化けることになります。
月額400円というランチ1回分にも満たない負担で、年額約10万円近い生涯キャッシュフローを確保できる事実は、老後の生活防衛において極めて大きな価値を持ちます。
付加年金の手続きはどこで?申し込み窓口と必要書類の最新チェックリスト
付加年金の存在を知っても、「具体的にどこで手続きをすればいいのか分からない」という声は少なくありません。行政手続きのデジタル化が進んだ現在では、対面窓口だけでなくオンラインからも即座に申し込める体制が整っています。
1. 申し込みができる3つの窓口
- 市区町村役場の国民年金担当窓口:お住まいの市区町村役場または支所の窓口で即日手続きが可能です。転入届や国民年金への種別変更手続きと同時に行う場合に最もスムーズです。
- 年金事務所窓口:管轄の年金事務所でも手続きを受け付けています。基礎年金番号の照会や受給見込み額の相談を兼ねて対面で確認したい場合に適しています。
- マイナポータル電子申請:マイナンバーカードを保有していれば、自宅のスマートフォンやPCから「マイナポータル」経由で24時間いつでもオンライン申請が可能です。行政窓口に出向く時間が取れない多忙なワーカーから圧倒的な支持を集めています。
2. 申し込みに必要な書類チェックリスト
申請時に手元に用意しておくべき書類は以下の通りです。
- 本人確認書類:マイナンバーカード、運転免許証、パスポートなどの顔写真付き身分証明書。
- 年金番号が確認できる書類:マイナンバーカード、基礎年金番号通知書、または従来の年金手帳。
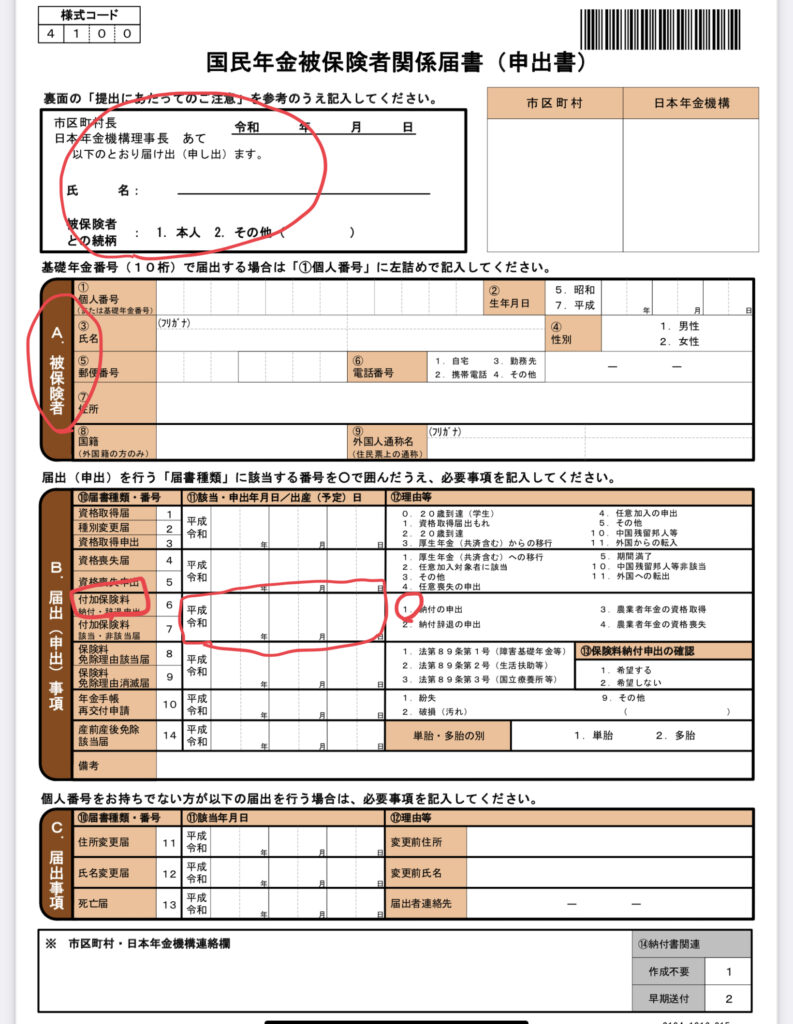
- 国民年金付加保険料納付(等)申出書:役所や年金事務所の窓口に備え付けられているほか、日本年金機構の公式サイトからPDFをダウンロードして事前記入することも可能です(マイナポータル利用時は画面上のフォームに入力するため紙の書類は不要)。
- 委任状(代理人申請の場合):本人以外の親族などが代理で窓口申請する場合は、委任状と代理人の本人確認書類が必須となります。
3. 申し込み時の重要ルール:「申出月からの開始」
日本年金機構の規定により、付加保険料の納付は「申し出を行った月(申出月)」からの開始となります。過去にさかのぼって未納分を追納することは法律上認められていません。
申し込みが受理されると、後日日本年金機構から「付加保険料が上乗せされた納付書」が郵送されてきます。口座振替やクレジットカード納付を設定している場合は、指定口座から自動的に400円が加算された金額で引き落としが開始されます。

一般に知られていない盲点|国民年金基金との併用不可やiDeCo併用時の注意点
一見すると非の打ち所がない付加年金ですが、制度上の排他関係や法律上の縛りによる「知っておくべき盲点」が存在します。ここを理解せずに申し込もうとすると、手続きが却下されたり、全体の資産形成プランに狂いが生じたりします。
1. 国民年金基金との併用は法律上「完全不可」
最も注意が必要なのが、国民年金基金との関係です。国民年金法により、国民年金基金に加入している人は付加年金に加入することができません。国民年金基金の1口目の給付パッケージ自体に、付加年金相当の給付が内包されているためです。
「月400円の付加年金」と「手厚い保障設計が可能な国民年金基金」のどちらを選択すべきかは、拠出余力と受け取りたい保障規模によって判断する必要があります。
2. iDeCo(個人型確定拠出年金)との併用における「枠の消費」ルール
国民年金基金とは異なり、iDeCoと付加年金は併用が可能です。しかし、第1号被保険者に設定されているiDeCoの拠出限度額には厳格な合算ルールが適用されます。
自営業・フリーランスのiDeCo上限拠出額は月額68,000円ですが、この枠は「付加保険料または国民年金基金の掛金」との合算枠です。付加年金(月額400円)に加入した場合、iDeCoの拠出上限額は月額67,600円に減少します。
さらにiDeCoの掛金は「1,000円単位」でしか設定できないため、付加年金を利用するとiDeCoの実際の最大拠出額は月額67,000円となります。満額の68,000円をiDeCoに回して所得控除を限界まで活用したい投資重視のユーザーにとっては、端数分の枠の扱いが議論の対象となります。
3. インフレリスクと物価スライド非連動のデメリット
本制度の受給額計算式(200円×納付月数)は、法律で金額が固定されています。通常の老齢基礎年金本体には物価や賃金の変動を反映する「物価スライド・改定率」が適用されますが、付加年金の200円という単価には物価スライドが適用されません。
将来的に急激なハイパーインフレが発生し、貨幣価値が大幅に下落した局面では、実質的な購買力が目減りするリスクを内包しています。
4. 繰り上げ受給・繰り下げ受給に伴う増減率
付加年金は単独で受給開始時期を選ぶことはできず、老齢基礎年金の請求と同時に受給することになります。そのため、基礎年金を60歳〜64歳で繰り上げ受給した場合は、本体と同じ割合で付加年金も生涯減額(1カ月あたり0.4%減)されます。逆に66歳〜75歳で繰り下げ受給をした場合は、受給時期に応じて生涯増額(1カ月あたり0.7%増)される仕組みです。
【実態検証】フリーランス・自営業者の生の声と現場目線で見えたリアル
Webメディア編集部が実施した独自リサーチやSNS・コミュニティ上の議論を精査すると、付加年金に対する当事者のリアルな評価が浮き彫りになってきます。
都内でWeb制作会社を営む30代男性(独立歴4年)は、自らの経験を次のように語ります。
「会社員から独立して国民年金に切り替えた際、役所の窓口で『月400円で年金が増やせますよ』と案内されたのがきっかけでした。最初は『たった月400円で何が変わるのか』と半信半疑でしたが、試算して驚愕しました。どんな株式インデックスファンドでも元本保証で2年回収なんて商品は存在しません。独立初月にすぐ加入しました」
一方、ネット掲示板や知恵袋などでは、後悔や制度周知の不足を嘆く声が目立ちます。
「50歳を過ぎてから付加年金の存在を知った。20代の頃から毎月400円払っていれば、老後の年金が毎年10万円近く増えていたのに、国や役所はなぜもっと積極的に広報してくれないのか」といった意見が散見されます。
多くの国民年金第1号被保険者が「知らないまま機会損失を被っている」のが現場のリアルな実態です。月額400円という極小の拠出額であるため、家計への負担感がほぼ皆無である点も、加入者の満足度を押し上げる大きな要因となっています。
【プロの結論】付加年金に申し込むべき人・慎重になるべき人の判断基準
公的年金制度の構造、および個人の資産ポートフォリオの観点から、付加年金に今すぐ申し込むべき人と、あえて見送るべき人の明確な判断基準を提示します。
▼今すぐ申し込むべき人
- 国民年金第1号被保険者で、国民年金基金に加入していない人:フリーランス、個人事業主、農業・漁業者、無職の方など。月400円の余力があるなら、やらない理由を見つけるのが困難なレベルで合理的な選択肢です。
- 健康に自信があり、長生きリスクに備えたい人:67歳以降生きれば生きるほど純利益が積み上がるため、公的な長生き保険として抜群のパフォーマンスを発揮します。
- iDeCoの拠出額を満額(68,000円)まで使い切っていない人:例えばiDeCoを月1万円〜5万円程度で運用している層であれば、枠の競合を気にする必要が一切ないため、付加年金との同時併用が最適解となります。
▼慎重に検討・見送るべき人
- 国民年金基金で手厚く終身年金を準備したい人:制度上併用ができないため、基金の掛け金シミュレーションを優先して検討する必要があります。
- iDeCoの枠を1円単位まで限界(満額68,000円)まで使い倒したい人:自らの投資判断で全額を株式投信に回し、高い運用益と所得控除メリットを最大化したいアグレッシブな投資家は、付加年金を見送る選択肢が視野に入ります。
- 国民年金の保険料自体を免除・猶予されている人:法定免除や申請免除、学生納付特例を受けている期間は、付加年金を申し込むことができません。
【付加 年金 申し込み】に関するよくある質問(FAQ)
Q1:過去の期間にさかのぼって付加年金を申し込むことはできますか?
A1:できません。法律により、付加年金の納付は「申出書を受理された月(申出月)」の分から開始されます。過去の未納期間についてさかのぼって付加保険料だけを追納することは認められていないため、検討している場合は1カ月でも早い手続きが推奨されます。
Q2:途中で支払いをやめたり解約したりすることは可能ですか?
A2:可能です。お住まいの市区町村役場や年金事務所に「国民年金付加保険料納付辞退申出書」を提出すれば、いつでも納付を停止できます。それまでに納付した期間分の付加年金は消失せず、将来の受給権としてしっかり老齢基礎年金に上乗せされます。
Q3:会社員(第2号被保険者)や公務員、扶養内の配偶者(第3号)も申し込めますか?
A3:原則として申し込めません。付加年金は、厚生年金のような上乗せ給付がない国民年金第1号被保険者(および60歳以降の任意加入被保険者)のための独自制度です。第2号・第3号被保険者の方は、iDeCoや企業型DCなどの制度を活用することになります。
Q4:受給開始前に本人が死亡した場合、支払った付加保険料はどうなりますか?
A4:受給開始前、または受給開始後2年未満で亡くなった場合、付加保険料の掛け捨て部分が返還される仕組み(死亡一時金等への付加上乗せなど一部例外を除く)は基本的にありません。終身年金としての特性上、早期死亡リスクは一定程度存在します。
まとめ:今後の動向と失敗しないための判断基準
公的年金を取り巻く環境は絶えず変化していますが、付加年金が持つ「月額400円の納付に対し、年額200円×納付月数を終身給付」「2年受給で元本回収」という圧倒的な数理的優位性は揺らいでいません。
マイナンバーカードとマイナポータルの普及により、役所の窓口へ足を運ぶことなく、手元のスマートフォンからわずか数分で電子申請が完了する環境も整いました。過去への遡及適用ができない制度である以上、迷っている時間の分だけ老後の確定キャッシュフローを失うことにつながります。
自営業やフリーランスとしての基盤を固める第一歩として、ご自身の年金手帳やマイナポータルを確認し、月400円の確実な生活防衛策を今すぐ実行に移してみてはいかがでしょうか。 (出典: 付加 年金 申し込み(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
