宗教法人の非課税はずるい?お布施や固定資産税の真実と課税ライン
物価高や増税の議論が続く日本において、インターネットやSNS上で定期的に激しい怒りの炎を巻き起こすテーマがあります。それが「宗教法人の税制優遇」です。豪奢な本堂を構え、高級外車を乗り回す一部の宗教指導者の姿が報じられるたび、ネット上では「坊主丸儲け」「宗教法人が非課税なのはずるい」といった怨嗟の声が飛び交います。
しかし、メディアや街頭で語られる言説には、感情的な反発から生じた誤解やデマが少なくありません。宗教法人という組織は、本当に日本国内で「1円も税金を払わずに済む無税の楽園」なのでしょうか。憲法上の建前から税務調査の最前線、そして2026年現在も激しさを増す制度見直しの議論まで、その知られざる境界線と実態を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:非課税なのは「法人そのもの」ではなく、お布施や戒名料といった「本来の宗教活動から生じる所得」と「礼拝用の境内地・建物」に限定される。
- 要点2:駐車場経営や不動産賃貸などの収益事業には法人税(軽減税率)が課され、僧侶や神職個人の給与には一般国民と同じく所得税・住民税が課税される。
- 要点3:休眠法人の売買や私的経費の付け替えといった「税金の抜け道」に対して国税庁の包囲網が急激に狭まっており、税制優遇の見直し論争が再燃している。
【なぜ非課税?】「ずるい」と批判が殺到する税制優遇の背景と根拠
世間が抱く「宗教法人非課税はずるい」という強い反発は、国民が重い所得税や消費税、社会保険料の負担に直面していることの裏返しです。一般企業であれば、稼ぎ出した利益に対して約30%(実効税率)の法人税等が課され、土地や建物を所有していれば毎年容赦なく固定資産税の納付書が届きます。それにもかかわらず、なぜ宗教法人には手厚い特例が認められているのでしょうか。
その根底には、法的な大原則である日本国憲法第20条が定める「政教分離の原則」と「信教の自由の保障」が存在します。憲法は、国家権力が特定の宗教を弾圧したり、逆に特定の宗教に特権を与えたりすることを厳格に禁じています。もし国家が宗教活動の収入に課税を認めると、税務調査を通じて「どの教義が正当か」「その儀式は非課税に値するか」といった国家による教義への介入や選別が生じかねません。過去の国家神道体制下における宗教統制の反省から、国家は宗教活動そのものから利益を得てはならず、同時に財政的な締め付けを行ってはならないという法理が成立しました。
さらに、宗教法人法第3条では、宗教法人が礼拝の施設などを維持・管理するための団体として定義されています。信者からの自発的な喜捨(寄付や寄進)によって成り立ち、利益の配当を目的としない公益的・精神的インフラであるという性質が、税制上の配慮を受ける根拠となってきました。しかし、国民感情からすれば「信仰を持たない自分たちが増税に苦しむ一方で、莫大な資産を蓄積する宗教団体が無税なのは不公平だ」と映るのも当然の帰結です。この法哲学の理念と生活者の納税感覚のズレが、批判が絶えない根本的な原因となっています。
【課税対象一覧】お布施・固定資産税・収益事業の境界線を完全網羅
税務上の最大の論点は、「宗教活動と収益事業の違い」をどこで線引きするかです。結論から言えば、宗教法人は何をやっても非課税になるわけではありません。非課税とされるのは「本来の宗教活動」に由来するものだけであり、それ以外の事業活動には明確に課税されます。
たとえば、お布施、戒名料、祈祷料、初詣のお賽銭などは、税法上「反対給付(対価としてのサービス提供)がない寄付行為」とみなされるため、法人税も消費税もかかりません。一方で、法人が所有する土地を利用したコインパーキングや賃貸マンション経営、境内のスペースを貸し出す有料イベントなどは、法人税法に定められた「34業種の収益事業」に該当し、課税対象となります。
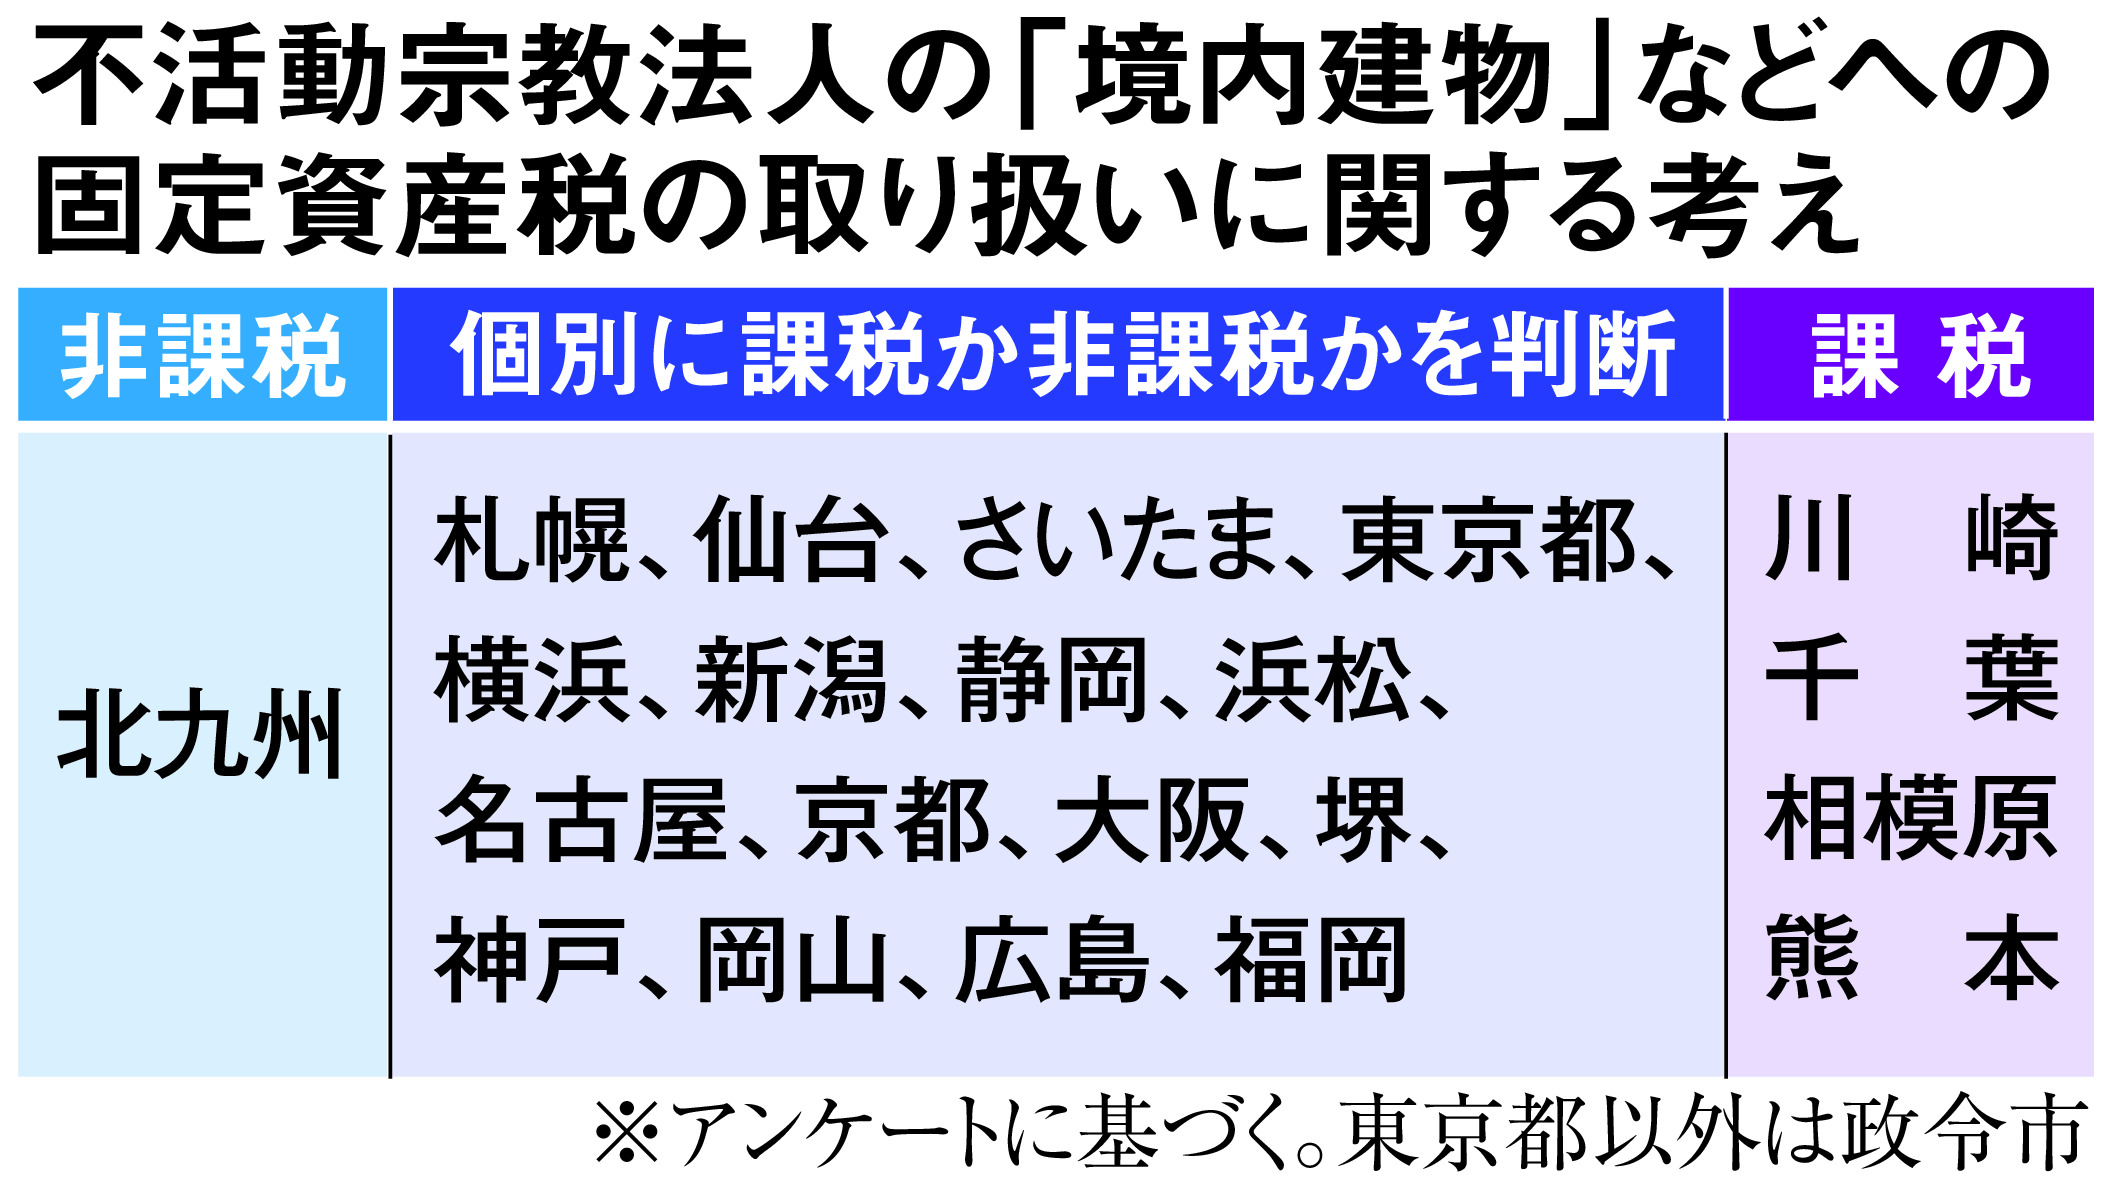
固定資産税についても同様の厳しい境界線が存在します。宗教法人が保有する不動産すべてが無条件で免税になるわけではありません。地方税法第348条に基づき、宗教法人固定資産税非課税が適用されるのは「専ら本来の用に供する境内地・境内建物」(本堂、礼拝堂、社務所、納骨堂など)に限られます。住職の個人的な居住スペースや、第三者に貸し出しているアパート、収益目的の有料駐車場などは、一般の事業者と全く同じように固定資産税が課されます。
| 項目・収入の種類 | 課税の有無・適用税目 | 税法上の基準・判断の境界線 | 編集部の見解・実務上の注意点 |
|---|---|---|---|
| お布施・戒名料・玉串料 | 完全非課税 | 対価性のない「寄付・喜捨」と認定 | 領収書に金額が明記されていても宗教行為であれば非課税を維持 |
| お守り・お札・おみくじ | 原則非課税 | 「授与品」であり売買ではなく喜捨の返礼 | 一般の仕入れ原価に過大な利益を乗せた土産物販売は課税リスクあり |
| 本堂・社殿・礼拝所(境内地) | 固定資産税 非課税 | 地方税法348条「専ら本来の用に供する」不動産 | 自治体による現地確認が行われ、宗教活動の実態がなければ課税へ転換 |
| 駐車場・賃貸マンション経営 | 課税対象(法人税・固定資産税) | 法人税法上の「34業種(不動産貸付業等)」に該当 | 参拝者用の無料駐車場は非課税だが、月極・時間貸しは完全に課税 |
| 僧侶・神職・職員の給与 | 課税対象(所得税・住民税) | 法人から個人への役員報酬・給料としての支払い | 一般のサラリーマンと同様に毎月源泉徴収義務が発生する |
【法人税の軽減税率】一般企業とこれだけ違う優遇の実態
収益事業を行っている場合でも、宗教法人には一般企業と比べて圧倒的に有利な宗教法人法人税軽減税率が適用されます。国税庁の規定によると、一般的な株式会社に課される法人税率は基本23.2%(資本金1億円以下の法人の年800万円以下の所得部分は15%)です。これに対し、宗教法人をはじめとする公益法人等が行う収益事業には特例税率が設けられています。
具体的には、年間所得が800万円以下の部分は15%、800万円を超える部分についても19%という極めて低い税率が一律に適用されます。大手デベロッパーと組んで境内地に高級マンションを建設し、多額の家賃収入を得ているような大規模寺院であっても、課税所得に課される法人税率は上限19%にとどまります。
さらに強力な優遇措置として機能しているのが「みなし寄付金」制度です。これは、収益事業(不動産賃貸など)で稼いだ利益を、本来の宗教活動(本堂の修繕や宗教行事)のために繰り入れた場合、その金額を「寄付金」とみなして収益事業の所得から損金算入できる仕組みです。損金算入できる限度額は「収益事業の所得の20%」または「年200万円」のいずれか多い金額まで認められています。このみなし寄付金をフル活用することで、帳簿上の課税所得を圧縮し、納税額を劇的に抑え込むことが合法的に可能となっているのです。

【実態検証】「坊主丸儲け」の嘘と現実|宗教法人の税金抜け道と国税のメス
世間では「寺の住職は税金を払っていないから贅沢ができる」と語られがちですが、税理士や税務関係者の現場取材から浮かび上がる実態は少々異なります。まず押さえるべきは、「宗教法人の財布」と「住職個人の財布」は法律上完全に別物であるという点です。
宗教法人がお布施をいくら集めても法人税はゼロですが、そのお金を住職個人が生活費として受け取る際には「役員報酬(給料)」となり、一般の会社員と寸分違わず所得税と住民税が源泉徴収されます。最高税率は住民税と合わせて55%に達します。つまり、個人として合法的に巨額の富を私腹に肥やすことは、税法上きわめて困難な構造になっています。
問題は、法人と個人の境界線を意図的に曖昧にする宗教法人税金抜け道の実態です。国税局の査察(マルサ)や税務調査で頻繁に摘発される典型的な手口には、以下のようなものが挙げられます。
- 私的資産の法人買い:住職個人の趣味の超高級輸入車や私用パソコンを「宗教活動に必要な備品」と強弁して法人の非課税資金で購入する。
- 親族への架空給与:宗教活動に一切従事していない親族を役員や職員に仕立て上げ、高額な給与を分散支給して所得税の累進課税を逃れる。
- 不活動宗教法人(ペーパー法人)の売買:後継者が途絶えた地方の寺院を数百万円から数千万円で買い取り、その非課税枠を使って一般事業の売上を隠蔽したり、マネーロンダリングに利用したりする。
こうした脱税行為に対し、国税庁は監視の目を劇的に強めています。特に活動実態のない休眠宗教法人の転売に対しては、文化庁と連携した所轄庁の調査や厳格な税務調査が実施されており、「宗教法人を隠れ蓑にした節税」を謳う悪質なコンサルタントが摘発される事例が相次いでいます。ルールを逸脱した脱税行為には、重加算税や刑事告発といった厳しいペナルティが科されるのが現場のリアルです。
【2026年最新議論】宗教法人税制優遇見直しの行方とメリット・デメリット
宗教法人をめぐる議論は、一部の新興宗教や悪質な法人による問題行動を背景に、制度の根本的な見直しへと発展しています。宗教法人税制優遇見直しを求める世論は年々強まりを見せていますが、拙速な一律課税には深刻な副作用が存在することも見逃せません。ここで、優遇税制が持つメリットとデメリットを冷静に比較整理してみましょう。
| 視点 | メリット(現行制度を維持する理由) | デメリット(見直し・課税強化を求める理由) |
|---|---|---|
| 文化・社会面 | 国宝・重要文化財の維持管理、地域の伝統行事や冠婚葬祭コミュニティの保全 | 一部の富裕な宗教団体が蓄財に走り、国民の税に対する公平感を著しく毀損 |
| 法・憲法面 | 国家権力による信教への不当な介入や弾圧を防ぎ、内心の自由を担保 | 「非課税の聖域」を隠れ蓑にしたマネーロンダリングや脱税の温床化 |
| 地域経済・存続 | 過疎地における中小寺院・神社の急速な廃業(寺院消滅)の防波堤 | 好立地の境内地を使った商業活動で一般企業との公正な競争が阻害される |
文化庁の「宗教年鑑」などの統計によると、日本国内に存在する宗教法人は約18万法人にのぼります。しかし、メディアを賑わすような潤沢な資金を持つ法人はごく一握りに過ぎません。地方の過疎化と檀家離れが進む中、全体の過半数を超える伝統寺院や神社は年間収入が300万円未満であり、住職がサラリーマンや農業などの兼業を行わなければ境内の屋根すら修繕できないというのが切実な現実です。
もし一律に宗教活動やお布施への課税、固定資産税の全額課税に踏み切れば、文化財を抱える全国の零細寺社が一気に破綻し、日本の歴史的景観や伝統コミュニティが崩壊する危機に瀕します。そのため、現在の政策議論は「一律課税」ではなく、「一定規模以上の宗教法人に対する財務諸表の公開義務化」や「収益事業の課税強化・監視体制の厳密化」といった情報開示の透明性を高める方向へと舵が切られています。
【プロの結論】おすすめできる関わり方・慎重になるべき人の判断基準
税理士や宗教学の専門家が指摘するのは、制度そのものの善悪よりも「法人のガバナンスと透明性」を見極める重要性です。宗教組織や寺社に関わる際、一般市民や檀家、寄付者が持っておくべき判断基準は明確です。
- 信頼して関われる法人の条件: 収益事業と宗教活動の会計が厳格に分離されており、檀家や信徒に対して定期的な収支報告(財務諸表の開示)を行っている法人。また、住職や神職個人の生活費と寺社の維持費が明確に区分され、境内建物の維持保全に資金が適正に還元されている組織です。
- 慎重になるべき・関わりを避けるべき法人の条件: お布施や寄付金に対して定額の支払いを強要したり、領収書の発行を頑なに拒んだりする法人。さらに、住職個人の贅沢品購入や高級車の乗り回しが目立ち、後継者不在のまま怪しげな外部コンサルタントが経営実権を握っているケースは、将来的な税務トラブルや社会的混乱に巻き込まれるリスクが極めて高いため厳重な注意が必要です。
【宗教法人の非課税】に関するよくある質問(FAQ)
Q1:住職の年収や個人的な給料にも税金はかからないのですか?
A1:明確に課税されます。宗教法人が得るお布施は非課税ですが、法人から住職や神職個人に支払われる報酬は一般企業の給与と全く同じ「給与所得」として扱われます。所得税や住民税が源泉徴収され、金額に応じた累進課税が適用されます。
Q2:神社のお守りやお寺のおみくじの販売は、なぜ消費税がかからないのですか?
A2:税法上、お守りやおみくじは「商品の売買」ではなく、神仏からの「授与品」に対する「喜捨(寄付)」の返礼行為と位置づけられているためです。対価を得てモノを販売しているわけではないという宗教的意義に基づき、非課税措置がとられています。ただし、一般的な民芸品や絵葉書など宗教的意味合いが希薄な土産物を販売した場合は課税対象となります。
Q3:休眠状態の宗教法人を買収して一般企業の税金を安くすることはできますか?
A3:極めて危険であり、脱税行為として摘発される可能性が高いスキームです。かつては休眠宗教法人の「看板」を利用した租税回避が行われた時代もありましたが、現在は文化庁および国税庁による監視が極めて厳しくなっています。宗教活動の実態がない法人の売買や利益の付け替えは、税務調査によって法人格の悪用とみなされ、重加算税の賦課や詐欺罪等での刑事告発の対象となります。
まとめ:今後の動向と失敗しないための判断基準
宗教法人の非課税措置は、単なる「既得権益の放置」ではなく、信教の自由を守り、国家による宗教介入を防ぐという憲法上の理念と、伝統文化の継承という公益的側面に支えられてきた歴史的制度です。「何をしても無税で坊主丸儲け」という言説は明らかな誤解であり、収益事業への課税や個人の給与に対する所得課税など、現行法規の中でも一定の規律が敷かれています。
しかし、富裕な大規模法人による過剰な蓄財や、休眠法人を隠れ蓑にした脱税スキャンダルが後を絶たない以上、国民の「ずるい」という不満が自然に消えることはありません。今後は、健全に地域を支える零細寺社を守りつつ、一部の不透明な法人に対して財務開示を義務付けるといった「透明化と公平性の両立」が制度設計の核心となります。表面的な感情論に惑わされることなく、法律上の正確な境界線と実態を見極める冷静な視点が求められています。 (出典: 宗教 法人 非課税(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
