国民健康保険がおかしいのはなぜ?高すぎる請求のカラクリと合法的な対策
会社を退職した直後やフリーランスとして独立した際、自治体から届いた納付書を見て「金額の桁がひとつ間違っているのではないか」「国民健康保険の仕組みはおかしい」と絶句するケースが後を絶ちません。手取り収入が大幅に減った、あるいは無職になって収入が途絶えたにもかかわらず、容赦なく数十万円単位の請求書が送りつけられてくるのが現実です。
毎月の生活費を直接脅かすこの高額請求には、制度上のカラクリと構造的な歪みが潜んでいます。なぜこれほどまでに負担が重いのか、その実態と背景にある計算ルールを解き明かしつつ、合法的に負担を抑える具体的な防衛策を解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:国保が高額に感じる元凶は「前年所得ベースの課税遅れ」と「労使折半がない全額自己負担」の二重苦にある。
- 要点2:会社員時代と異なり「扶養」の概念が存在せず、家族が増えるほど均等割によって保険料が跳ね上がる。
- 要点3:無職や減収時は放置せず、会社都合退職の軽減措置や自治体の減免制度、任意継続の活用で大幅な圧縮が可能。
【2026年最新】国民健康保険料が高すぎる理由|手取りを削る制度の根本的矛盾
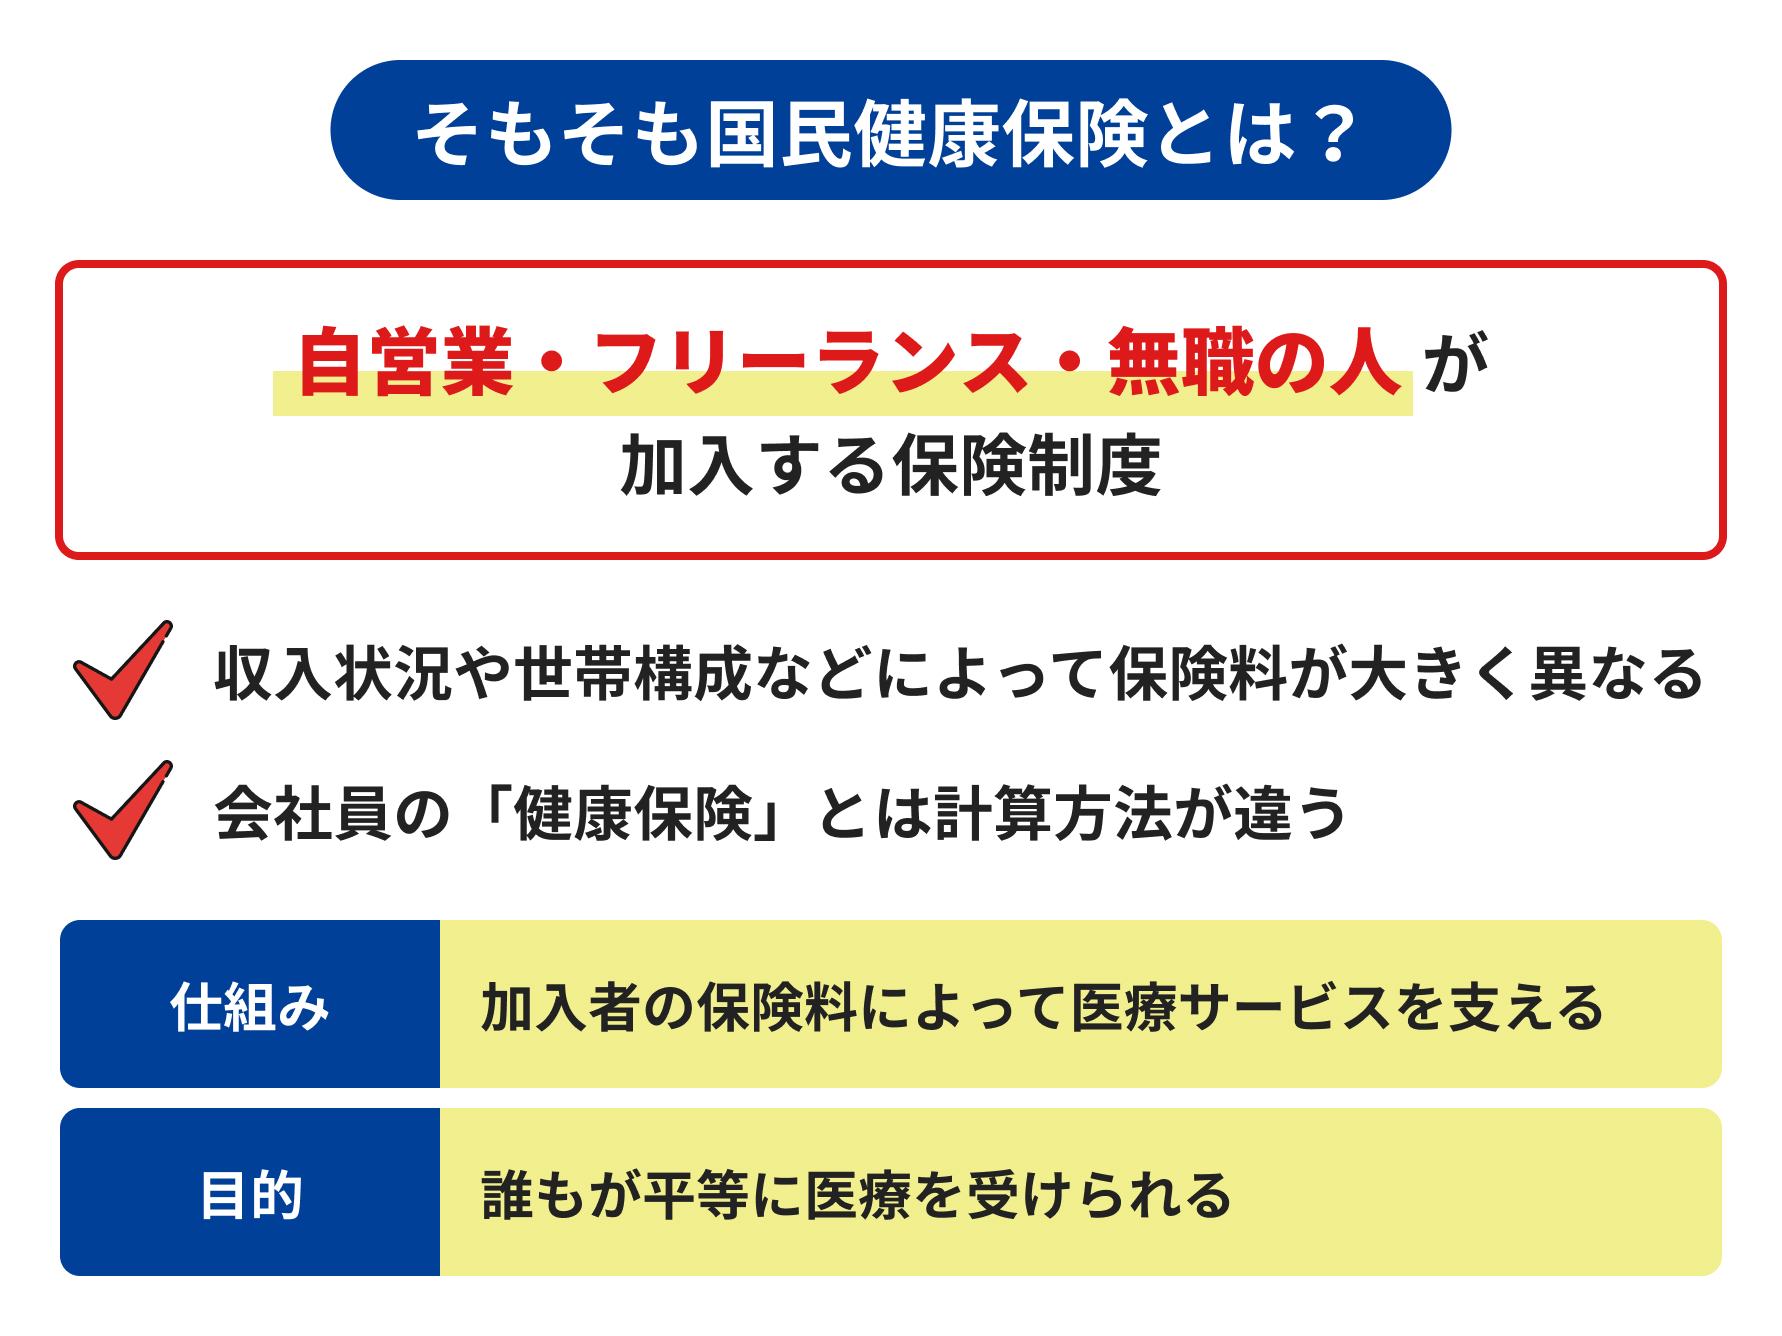
給与天引きされていた会社員時代と比べ、自分で納付書を手にして支払う国民健康保険は心理的にも金銭的にも大きな打撃となります。そもそも国民健康保険高すぎる理由の根底には、会社員が加入する健康保険(協会けんぽや組合健保)との決定的な構造差が存在します。
最大の要因は、社会保険と国民健康保険の違いにおける「労使折半」の有無です。会社の社会保険であれば、算出された保険料の半分を雇用主である企業が負担してくれます。しかし、国民健康保険には会社負担が一切ないため、実質的に同じ保障内容でありながら2倍の負担を自力で背負う構図になります。
さらに制度の財政基盤そのものにも問題があります。国民健康保険の加入者は、年金生活を送る高齢者や無職者、非正規雇用者、個人事業主が中心です。現役世代の会社員が多く支え手が多い健康保険組合に比べ、加入者の平均所得が低く医療費リスクが高い高齢者が密集しているため、自治体は一人あたりの保険料率を高めに設定せざるを得ません。
追い打ちをかけているのが、年々引き上げられる上限枠です。国民健康保険料限度額2026年最新の基準動向を見ても、医療技術の高度化や少子高齢化を背景に、賦課限度額は段階的に引き上げられており、中間所得層から高所得層にかけての年間負担は100万円の大台を大きく突破する水準に達しています。手取りが増えない中で保険料ばかりが青天井に上がる現状に対し、現場から不満の声が噴出するのは必然といえます。
退職直後や無職で払えない悲鳴が続出する背景|時差請求のトラップ
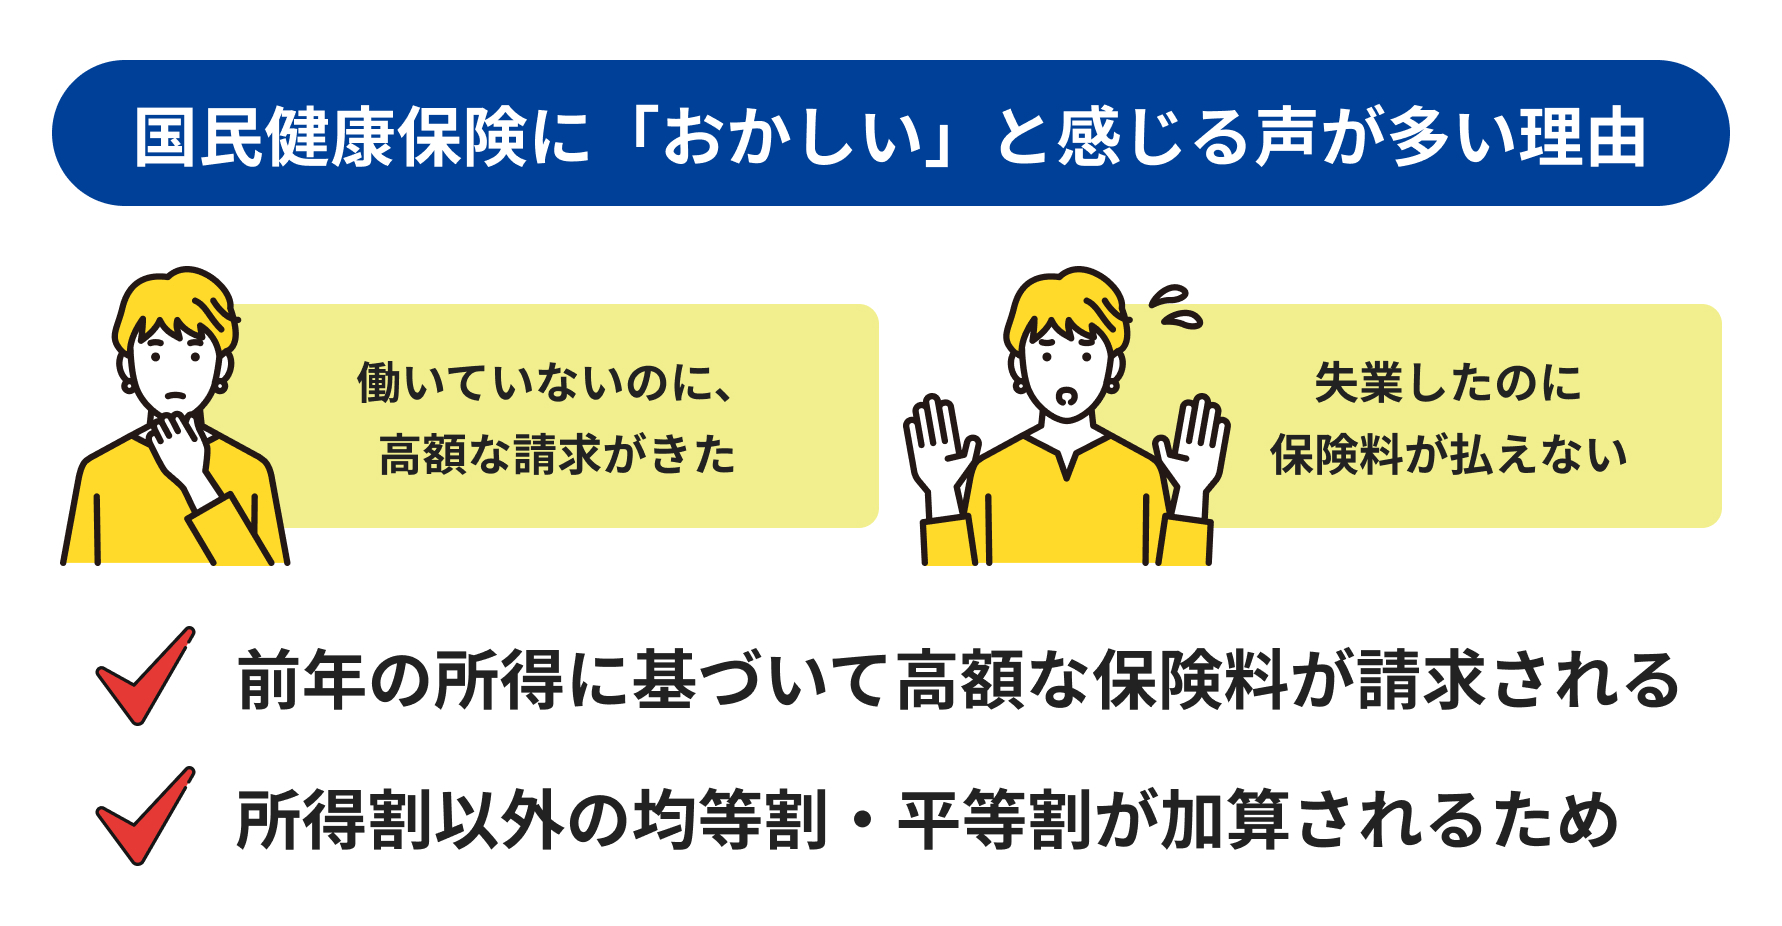
「退職して無収入なのに、毎月5万円以上の請求が来る」「国民健康保険無職払えない」と困窮する相談が自治体の窓口に殺到しています。この悲劇を生み出す原因が、国民健康保険退職後高い理由として知られる「前年所得基準」というタイムラグの罠です。
国民健康保険料の計算方法は、前年の1月1日から12月31日までの確定申告や年末調整で確定した所得をもとに算出されます。そのため、前年に会社員としてしっかりボーナスや残業代を稼いでいた人ほど、退職した翌年に莫大な保険料が課されることになります。
ここで知っておくべきなのが、前年所得割と均等割の仕組みです。国保の保険料は主に以下の合計で構成されています。
- 所得割:前年の総所得金額等から基礎控除を差し引いた金額に各自治体の税率を乗じて算出
- 均等割:加入者全員に頭割りで一律に課される定額負担(所得の有無に関係なく発生)
- 平等割・資産割:世帯ごとに課される定額負担や固定資産税額に応じた負担(採用していない自治体もあり)
退職直後で手元に給与が入ってこない無職の状態であっても、自治体の計算システムは「前年の高年収」だけを参照して冷徹に納付書を発行します。貯金を切り崩して生活している無職期間に、現役バリバリ時代の所得を基準にした高額請求が届くため、「制度として破綻している」「おかしい」と絶望する加入者が後を絶ちません。
【実態検証】利用者の生の声と現場目線で見えたリアル|「扶養がない」不公平感の正体
SNSやネット掲示板、地域の税務相談窓口では、国民健康保険制度の不条理さを訴える声が日夜投稿されています。特に批判が集中しているのが、国民健康保険扶養がない不公平感です。
会社の社会保険であれば、配偶者や子どもを「扶養」に入れても、扶養家族分の保険料を追加で徴収されることはありません。何人子どもがいようと、被保険者本人の給与額面に応じた保険料のみで済みます。ところが国民健康保険には「扶養」という概念そのものが存在しません。
「妻と子ども2人の4人家族で脱サラしたら、収入ゼロの未就学児や小学生の分まで均等割が丸ごと加算された。子育て世帯に対する事実上の人頭税ではないか」という憤りの声は極めて現実的です。未就学児に対する均等割の5割軽減措置などは導入されているものの、小中学生以上の子どもを抱える世帯にとっては、家族が増えるごとに年間数万円〜十数万円単位で保険料が自動的に跳ね上がる構造になっており、生活現場での摩擦は深刻です。
【徹底比較】退職後はどっちが得?任意継続と国民健康保険の損得勘定
会社を退職した際、必ず直面するのが「国民健康保険に切り替えるか」「会社員時代の保険を任意継続するか」という二者択一の判断です。この選択を誤るだけで、2年間で数十万円単位の金銭的損失を被るケースがあります。
両者の実質的な負担と特徴を、以下の比較データで整理しました。
| 項目 | 国民健康保険(国保) | 健康保険の任意継続(任意継続) | 編集部の見解・評価 |
|---|---|---|---|
| 保険料の決まり方 | 前年所得割 + 加入人数分の均等割(自治体ごとに異なる) | 退職時標準報酬月額または全被保険者平均値の低い方を基準(原則固定) | 高所得だった人ほど任意継続の上限設定が強力な防波堤になる |
| 家族の扶養扱い | 扶養なし(家族全員に均等割が個別に課される) | 扶養あり(何人扶養に入れても保険料は本人のみで変動なし) | 扶養家族がいる世帯は任意継続が圧倒的に有利になりやすい |
| 保険料の支払い | 全額自己負担(労使折半なし) | 全額自己負担(会社負担分が上乗せされ在職時の約2倍) | 任意継続も2倍になるが、上限額があるため国保より安くなる逆転現象が発生 |
| 加入可能期間 | 制限なし(他の保険に入らない限り永続) | 最長2年間(途中解約や転職時は脱退可能) | 退職後1〜2年目は任意継続を使い、前年所得が下がった3年目に国保へ移るのが鉄則 |
| 申請期限の厳格さ | 退職後14日以内に自治体窓口で手続き | 退職日の翌日から20日以内必着で健保へ申請 | 任意継続は1日でも遅れると一切受け付けられないため初動のスピードが命 |
【プロの結論】おすすめできる人・見送るべき人の特徴
任意継続を選ぶべき人:前年の年収が500万円以上あり、かつ配偶者や子どもなど「扶養したい家族」が1人以上いる人です。上限額の恩恵と扶養制度のメリットを同時に享受できるため、国保より大幅に安くなります。
国民健康保険を選ぶべき人:前年の年収が低かった単身者、または会社都合退職(倒産・解雇・雇い止めなど)により後述する法定軽減措置が適用できる人です。条件次第では国保の方が格段に安くなります。
一般に知られていない盲点とネットの誤解|世帯分離や裏ワザの落とし穴
ネット上の情報やSNSでは、「国民健康保険世帯分離裏ワザを使えば保険料が劇的に安くなる」といった言説がしばしば拡散されています。しかし、この手法を安易に真似することには重大な落とし穴が伴います。
世帯分離とは、同居している家族であっても住民票上の世帯を法的に分ける手続きを指します。国保は世帯主に対して課税され、低所得世帯向けの均等割軽減判定は「世帯全体の合算所得」で行われるため、所得の高い親や兄弟から世帯を切り離せば、単独世帯として7割軽減や5割軽減の対象になる場合があるのは事実です。
しかし、自治体によっては「生活の実態が同一である」とみなされれば世帯分離の届出そのものが受理されないケースがあります。また、世帯を分けることで平等割がそれぞれの世帯に二重発生してトータルの支払額が増加したり、会社の家族手当の支給要件から外れてしまったりするリスクも孕んでいます。脱税目的の仮装手続きと判断されればペナルティの対象にもなり得るため、安直な実行は危険です。
また、支払いが苦しいからといって放置することは絶対に避けてください。国民健康保険滞納と差し押さえの執行スピードは、一般的な借金返済の督促よりも格段に迅速です。
国保料は地方税法に準じた公金であるため、裁判所の判決を待たずに督促状の送付から最短数週間で銀行口座や給与、売掛金を差し押さえる法的権限が自治体に与えられています。「保険証が短期被保険者証(有効期限が短い保険証)に切り替わるだけ」と甘く見ていると、ある日突然口座が凍結され、生活資金を根こそぎ失う破目になります。
支払いを合法的に下げる知恵袋|国民健康保険減免制度の申請条件と活用手順
「高すぎて払えない」「制度がおかしい」と嘆くだけでは状況は好転しません。法律と自治体の条例に基づき、負担を合法的に極限まで下げるセーフティネットが用意されています。
まず確認すべきが、国民健康保険減免制度の申請条件です。特に効果が絶大なのが「非自発的失業者に対する保険料軽減制度」です。
倒産、解雇、雇い止め、あるいは病気や家族の介護などによる正当な理由のある自己都合退職に該当し、雇用保険受給資格者証の離職理由コードが「11, 12, 21, 22, 23, 31, 32, 33, 34」のいずれかである場合、申請を行うことで前年の給与所得を30/100(7割引き)として保険料が再計算されます。対象期間は離職日の翌日の属する月から翌年度末まで最長2年間に及び、保険料が半額以下に激減するケースも珍しくありません。
自発的退職であっても、事業の廃業や急激な業績悪化、天災、長期療養などによって当年の見込み所得が前年に比べて激減(目安として前年比30%〜50%以上減少)した場合は、自治体独自の「所得激減減免」が適用できる余地があります。これらは納期限を過ぎてからでは申請を受け付けてもらえない自治体が大半であるため、請求書が届いた瞬間に市区町村の国保年金課へ相談に行く初動が極めて重要です。
【国民 健康 保険 おかしい】に関するよくある質問(FAQ)
Q1:無職で全く収入がないのに、なぜ高額な国民健康保険料を請求されるのですか?
A1:国民健康保険料は「前年1年間の所得」をもとに計算されるためです。現在どれほど困窮していても、退職前年に給与やボーナスを得ていた場合は、その所得を基準に満額課税されます。また、所得ゼロであっても1人あたり数万円の「均等割」が定額で課される仕組みになっていることも原因です。
Q2:任意継続と国民健康保険のどちらが安いか、事前に調べる方法はありますか?
A2:退職前に加入している健康保険組合へ「任意継続時の月額保険料」を問い合わせ、同時に居住地の市区町村役場(国保窓口)に前年の源泉徴収票を持参して「国保に切り替えた場合の試算」を依頼してください。両者の確定金額を直接比較することで、1円単位でどちらが得か判断できます。
Q3:国民健康保険料がどうしても支払えない場合、分割払いや猶予は認められますか?
A3:認められます。納期限までに役所の国保担当窓口へ赴き、現在の家計状況や収支の証拠を示して誠実に相談すれば、年10回の納期を細かく分割して納付する計画や、徴収猶予の手続きに応じてもらえます。最悪なのは無断放置であり、放置すると予告なく預金口座の差し押さえへ移行します。
まとめ:理不尽な制度から身を守るために知っておくべき防衛策
国民健康保険にまつわる「おかしい」と感じる不条理さは、労使折半のない全額負担、前年基準のタイムラグ、そして扶養を認めない均等割という、制度そのものの設計に起因しています。少子高齢化が一段と加速する現代において、公的負担が自然に軽くなることは期待できません。
しかし、制度の仕組みを正確に理解していれば、任意継続の賢い選択や、会社都合退職に伴う7割軽減、自治体独自の減免申請を駆使することで、理不尽な出費を最小限に防ぐことは十分に可能です。送られてきた納付書の金額を鵜呑みにして唯々諾々と支払うのではなく、使える制度を総動員して自らの生活防衛を図ってください。 (出典: 国民 健康 保険 おかしい(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
